
La vérification des commerçants est le processus en couches que les plates-formes de paiement et les marchés utilisent pour confirmer qu'une entreprise est légitime, identifier qui la possède et la contrôle, et continuer à la surveiller après approbation. Les vérifications d'identité numérique ont été projetées à dépasser 70 milliards en 2024, par rapport à 61 milliards en 2023, une augmentation d'environ 16 %.Données de Juniper Research citées par ShopTank
Vous pouvez rencontrer ce processus avant que votre nouveau magasin Shopify n'ait traité sa première commande significative. La plate-forme vous demande des documents d'incorporation, une adresse enregistrée, des informations fiscales, un selfie et la preuve que le compte bancaire de paiement appartient à l'entreprise. Cela peut sembler être de la paperasse vous empêchant de lancer, mais chaque demande répond à une question pratique : L'entreprise est-elle réelle, la personne qui l'exploite est-elle autorisée, et l'argent peut-il circuler en toute sécurité ?
La vérification n'est pas un seul téléchargement suivi d'un feu vert permanent. Elle combine des vérifications commerciales, des vérifications d'identité, un filtrage des propriétaires, une correspondance des paiements et une surveillance après approbation. Cette distinction est importante lorsque votre magasin gère ultérieurement les remboursements, les modifications de commandes ou les offres post-achat via des applications connectées. Un compte vérifié établit la relation avec l'écosystème de paiement, tandis que les règles contrôlées par le commerçant déterminent ce que les personnes et les logiciels peuvent faire à l'intérieur du magasin.
Table des matières
- Le moment où chaque nouveau commerçant rencontre la vérification
- KYB et KYC expliqués comme deux couches complémentaires
- Pourquoi les plates-formes vérifient en premier lieu
- Les cinq étapes d'un flux de vérification typique
- Vérification de la plate-forme et gouvernance contrôlée par le commerçant
- Comment les résultats de la vérification s'affichent au quotidien dans Shopify
- Prochaines étapes pratiques et liste de contrôle de vérification des commerçants
Le moment où chaque nouveau commerçant rencontre la vérification
Vous terminez la configuration de votre boutique Shopify, exécutez une commande de test et vous attendez à ce que les paiements commencent ensuite. Au lieu de cela, le compte s'arrête et demande des documents de constitution, une photo d'identité, un selfie ou une vérification de vivacité, et une preuve du compte bancaire. Pour un opérateur novice, ce moment ressemble moins au jour du lancement qu'à être arrêté à la porte avec un dossier de documents.
La demande est plus facile à comprendre si vous traitez la vérification comme les contrôles étagés autour d'un coffre-fort bancaire. Une couche vérifie l'entreprise. Une autre vérifie les personnes derrière elle. Une autre vérifie où les fonds vont arriver. Les prestataires de paiement utilisent l'intégration marchande pour confirmer que le vendeur peut être identifié, connecté à l'entreprise et associé à une destination de paiement valide, c'est pourquoi l'intégration combine souvent les détails de l'entreprise, les contrôles d'identité et la confirmation du compte, comme décrit dans le guide d'intégration marchande de Stripe.
Ce que la demande de documents vérifie réellement
Les documents ne font pas tous le même travail. Un dossier d'inscription aide à associer le magasin à une entité juridique. Un passeport ou un permis de conduire aide à confirmer que la personne qui soumet les informations est une vraie personne liée à cette entité. Les coordonnées bancaires aident à confirmer que les paiements vont au bon endroit.
Une simple divergence montre pourquoi les plateformes posent des questions de suivi. Si votre vitrine indique « Mayra Goods » mais votre inscription indique « Mayra Goods Ltd », la plateforme peut demander un certificat ou un dossier commercial qui lie le nom commercial au nom juridique avant d'activer les paiements. Si le compte Shopify est configuré par un responsable des opérations, mais que le propriétaire indiqué est un directeur qui n'apparaît jamais dans le dossier, le prestataire peut demander une preuve d'autorisation. Si le compte bancaire appartient à une autre entreprise du groupe, cela peut déclencher une autre vérification également.
Rien de tout cela ne prouve la fraude en soi. Cela signifie que la plateforme a une lacune non résolue, et l'argent ne peut pas se déplacer en toute sécurité jusqu'à ce que cette lacune soit comblée.
Règle pratique : Traitez la vérification comme le début d'une relation de paiement continue. Ce n'est pas un badge que vous téléchargez une fois et oubliez.
L'approbation n'est pas la fin
L'approbation initiale vous permet généralement de commencer à traiter les paiements. Elle ne gèle pas le compte dans un état d'approbation permanent. Les modifications apportées à la propriété, aux produits, aux régions de vente, aux modèles de transactions ou aux détails de paiement peuvent tous ramener le compte en révision. Lorsque les informations restent incomplètes ou cessent de correspondre, l'effet s'affiche généralement d'abord dans les opérations quotidiennes, par des retards de paiement, des restrictions de type réserve, une révision supplémentaire ou la fermeture du compte.
Ce même cycle importe après le paiement. Les remboursements, les modifications de commandes, les changements d'adresse et les offres post-achat gérés par des applications telles que Mayra affectent toujours la commande et le dossier de paiement. La vérification établit la limite extérieure de la confiance. Les règles de permissions et d'approbation de votre propre magasin décident qui peut agir en toute sécurité à l'intérieur.
KYB et KYC expliqués comme deux couches complémentaires
Le moyen le plus simple de comprendre KYB et KYC est de comparer une entreprise à un bâtiment. KYB, ou Know Your Business, vérifie si le bâtiment a une existence légale valide et si son utilisation déclarée a du sens. KYC, ou Know Your Customer, vérifie les personnes qui possèdent, contrôlent ou représentent ce bâtiment.
Un prestataire de paiement peut demander la raison sociale de l'entreprise, le numéro d'enregistrement ou de constitution, l'identifiant fiscal, l'adresse enregistrée, le statut d'exploitation, le secteur d'activité, le site Web et le volume de transactions prévu. Ces dossiers forment la couche KYB. Elle vérifie l'entité qui recevra les services de paiement, pas simplement la personne qui termine la demande.
KYC se concentre sur les administrateurs, les représentants autorisés et les bénéficiaires ultimes. Cela peut impliquer une pièce d'identité délivrée par le gouvernement, des informations d'adresse, un selfie, une correspondance faciale ou un contrôle de vivacité. Les exigences de vérification d'identité de Shopify illustrent pourquoi une pièce d'identité avec photo et un selfie peuvent être demandés, notamment pour prévenir l'usurpation d'identité, la prise de contrôle de compte et la fraude, tout en respectant les obligations réglementaires financières.Guide d'intégration des commerçants de Stripe
Pourquoi les deux contrôles sont nécessaires
Supposons que votre pièce d'identité soit acceptée mais que le numéro d'enregistrement de l'entreprise pointe vers une entité inactive. Vous pouvez réussir KYC et toujours faire face à une restriction KYB. L'inverse peut aussi se produire. L'entreprise peut être correctement enregistrée, tandis que la personne qui soumet la demande n'est pas autorisée à agir pour elle.
La résolution de la propriété ajoute une autre couche. Les prestataires de paiement identifient généralement les personnes qui possèdent ou contrôlent au moins 25 % d'une entité juridique, ainsi que les personnes qui exercent un contrôle substantiel.Conseils sur le cycle de vie des commerçants de SPD Technology La propriété de l'entreprise peut passer par plusieurs sociétés, le prestataire peut donc avoir besoin de retracer ces couches jusqu'à ce qu'il atteigne les personnes concernées.
Filtrage au-delà des documents
Le prestataire peut également filtrer les noms et les informations commerciales par rapport aux listes de sanctions, aux dossiers des personnes politiquement exposées, aux signaux de médias indésirables et aux contrôles de lutte contre le blanchiment d'argent. Ces vérifications ne remplacent pas KYB ou KYC. Elles ajoutent du contexte sur la question de savoir si la relation proposée présente des risques qui nécessitent un examen approfondi, des limites, des réserves ou un rejet.
Un commerçant se préparant à l'intégration peut réduire la confusion en gardant le dossier de l'entité et le dossier personnel séparés. Pour un aperçu de la façon dont les flux d'identité automatisés peuvent organiser ce processus, consultez la solution d'automatisation KYC de Zaro. La question pratique n'est pas seulement « Puis-je prouver qui je suis ? » C'est aussi « Puis-je prouver que cette personne appartient à cette entreprise, et que cette entreprise correspond à la boutique et à l'activité de paiement ? »
Pourquoi les plateformes vérifient en premier lieu
Un nouveau magasin Shopify peut sembler correct en surface. Les commandes arrivent, les cartes sont approuvées, et l'horloge de paiement démarre. Puis la plateforme met en pause un virement, demande plus de documents, ou examine une augmentation des remboursements. Cela peut sembler abrupt si la vérification semblait être une tâche de configuration ponctuelle. En pratique, cela fonctionne davantage comme une série de points de contrôle qui protègent le système de paiement lorsque l'argent se déplace du client au commerçant et vice versa.
Les plateformes vérifient les commerçants parce que le risque persiste après le paiement. Un mauvais acteur peut ouvrir un compte, traiter des paiements, retirer des fonds et disparaître. Une entreprise légitime peut également changer de façon à augmenter le risque, par exemple en vendant des biens différents, en expédiant depuis un nouveau lieu, ou en affichant des motifs de transactions qui ne correspondent plus à la demande originale. La vérification aide la plateforme à vérifier que le magasin, l'entreprise derrière lui, et les personnes contrôlant les paiements s'alignent toujours.
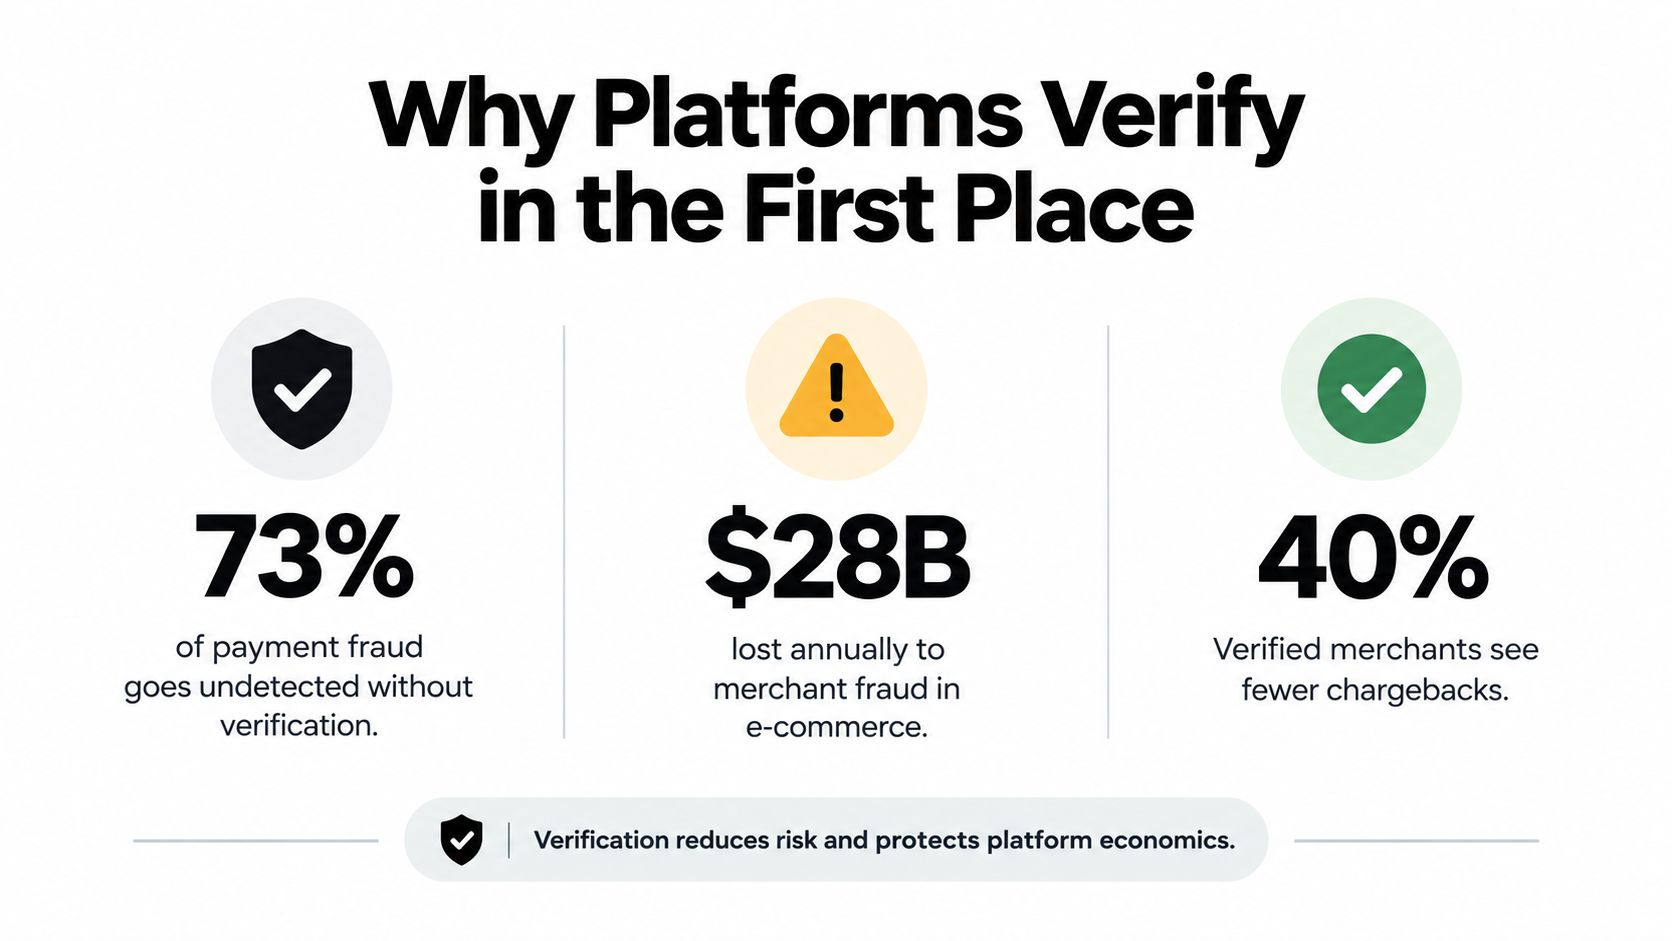
La pression financière derrière cela est claire. Le Rapport mondial 2024 sur la fraude et les paiements a révélé que les commerçants ont perdu en moyenne 3,1 % de leurs revenus de commerce électronique à cause de la fraude aux paiements et a projeté 3,6 % pour l'année suivante. Il a également signalé que les entreprises ont manuellement examiné en moyenne 19 % des commandes de commerce électronique, ont refusé 15 % des commandes qu'elles ont examinées, ont rejeté environ 6 % des commandes de commerce électronique entrantes par suspicion, et ont découvert plus tard que environ 3 % des commandes acceptées étaient frauduleuses. Ces pertes ne restent pas seulement chez le commerçant. Elles affectent également les clients, les émetteurs, les prestataires de paiement et les marchés.
C'est pourquoi les plateformes ne se fient pas à un seul téléchargement de document. Ils ont besoin de suffisamment de contexte pour faire la différence entre un nouveau magasin réel et un magasin dont la propriété, les produits, le lieu ou le comportement de paiement ne correspond pas à son profil.
Si vous examinez également les responsabilités relatives aux données de carte, qu'est-ce que la conformité PCI DSS fournit un contexte utile. PCI DSS se concentre sur la sécurité des données de carte de paiement. La vérification des commerçants se concentre sur l'identité, la propriété, la légitimité et le profil de risque de l'entreprise. Les deux soutiennent des paiements plus sûrs, mais ils résolvant des problèmes différents.
Cette approche en couches façonne également les opérations quotidiennes de Shopify. L'approbation démarre le compte, mais les vérifications ultérieures aident à décider si les paiements continuent normalement, si l'activité de remboursement inhabituelle nécessite un examen, et si les changements post-achat doivent poser des questions. Les applications qui gèrent les modifications après le paiement, y compris des outils comme Mayra, se trouvent à l'intérieur de cet environnement de contrôle plus large. L'idée fondamentale est simple. La vérification n'est pas seulement une question d'ouvrir la porte. C'est une question de maintenir le compte, l'activité du magasin et le flux d'argent cohérents au fil du temps.
Les cinq étapes d'un flux de vérification typique
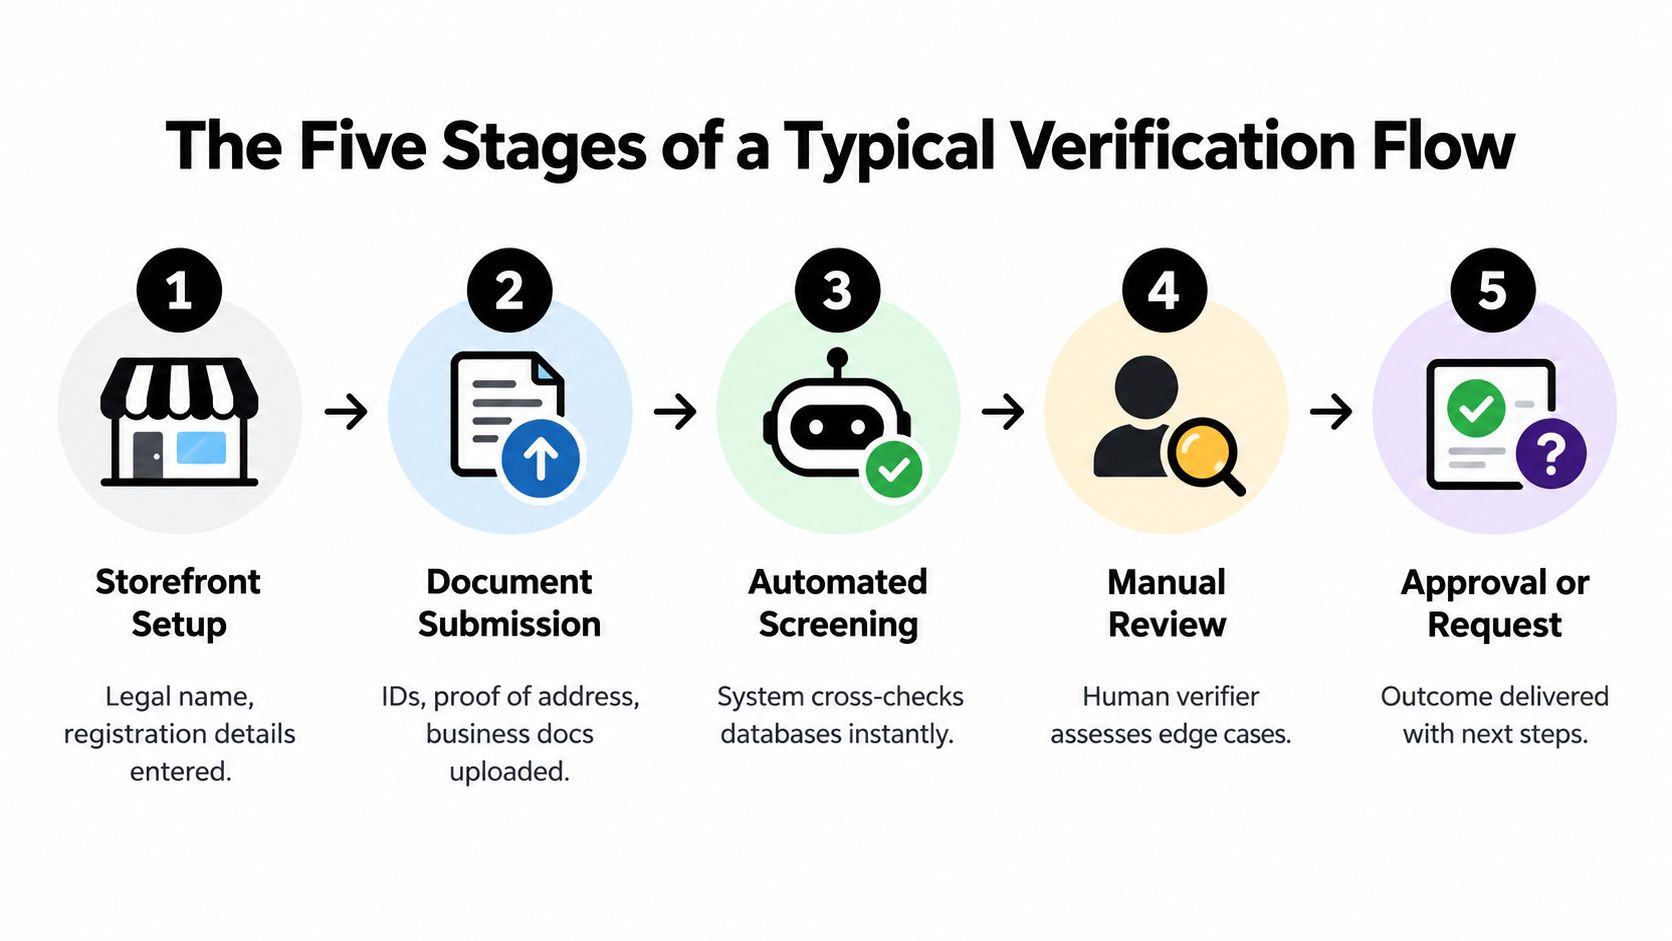
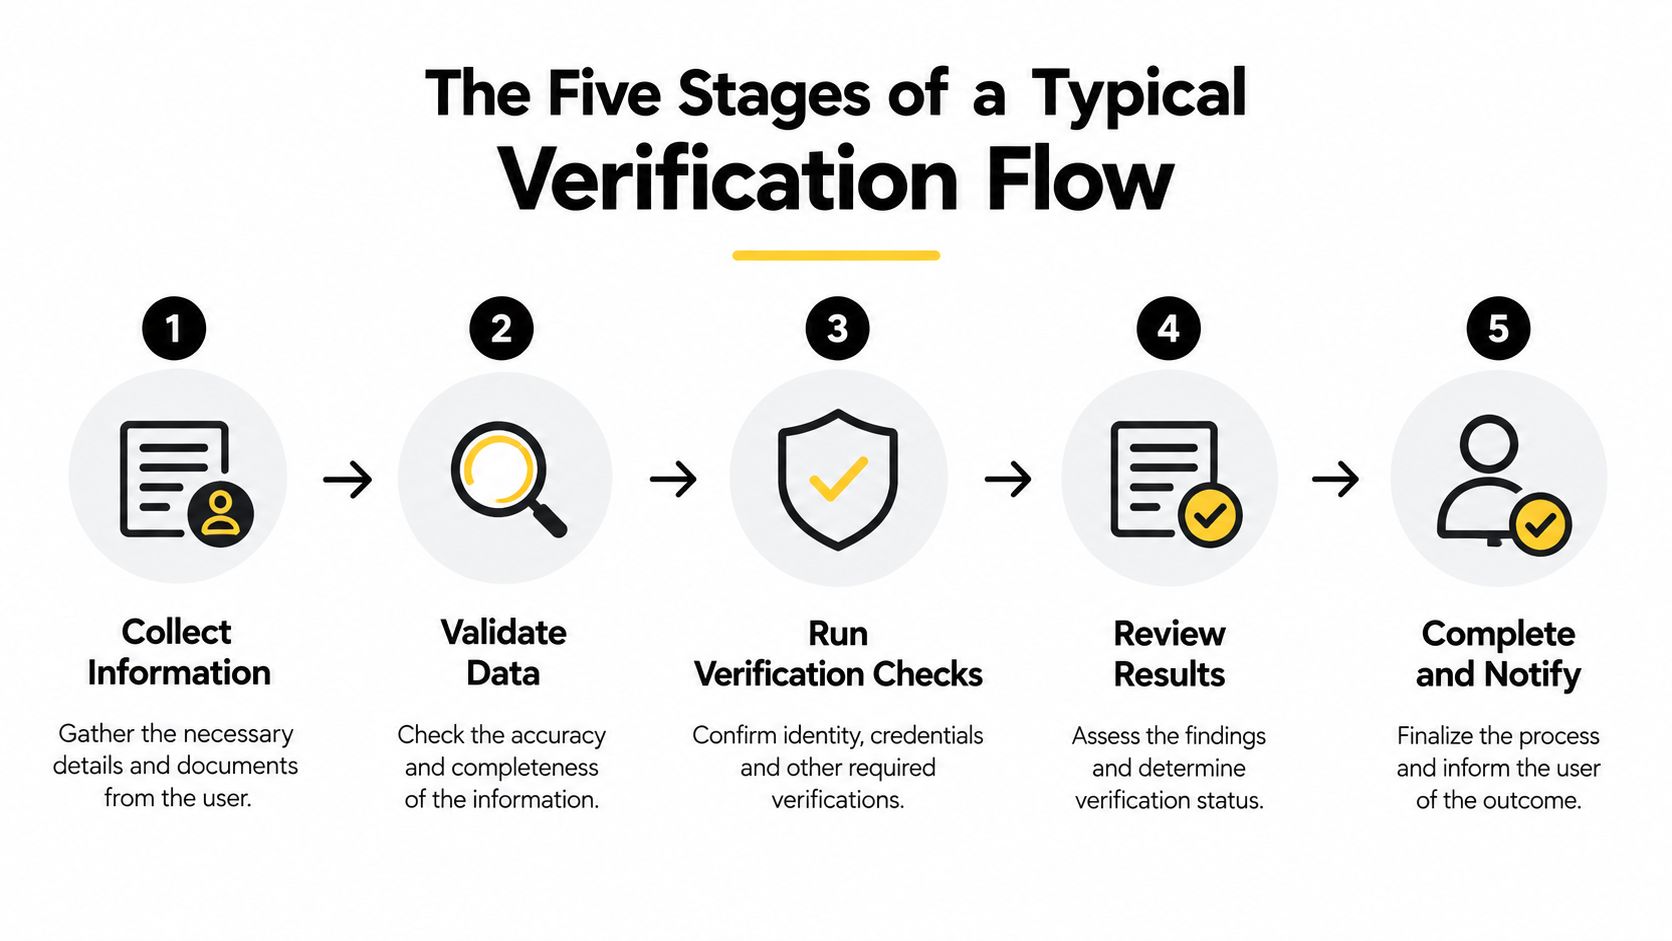
Un opérateur Shopify peut concevoir la vérification comme un parcours connecté plutôt que comme un ensemble de demandes sans rapport. Les écrans exacts diffèrent selon le prestataire et la juridiction, mais la séquence sous-jacente suit généralement la même logique.
1. Configuration de la vitrine et de l'entreprise
La plateforme commence par le profil déclaré du commerçant. Elle peut collecter le nom légal, le numéro d'enregistrement ou de constitution, l'identifiant fiscal, l'adresse enregistrée, le statut d'exploitation, le secteur d'activité, le site Web et le volume de transactions prévu.
Votre tâche est de faire en sorte que la vitrine et le dossier juridique racontent la même histoire. Si la vitrine vend des vêtements mais que les informations commerciales enregistrées décrivent une activité sans rapport, attendez-vous à des questions. Si le volume projeté est bien supérieur à ce que le profil commercial suggère, le prestataire peut demander plus de contexte avant d'activer le traitement sans restriction.
2. Résolution de la propriété et du contrôle
Ensuite, le prestataire mappe les personnes derrière l'entité. Cela peut inclure les administrateurs, les représentants autorisés et les bénéficiaires finaux. Les niveaux d'entreprise importent car la personne qui possède la société d'exploitation peut être derrière une autre entité juridique.
Tenez à jour vos dossiers de propriété, en particulier si l'entreprise a plusieurs propriétaires ou une société mère. Une personne qui gère l'administrateur Shopify n'est pas nécessairement la personne qui possède le compte marchand.
3. Vérification d'identité individuelle
Les personnes identifiées doivent alors prouver leurs identités. Les documents émis par le gouvernement sont courants, et un prestataire peut demander une vérification d'adresse, un selfie, une correspondance faciale ou une vérification de vivacité. Un échec ne signifie pas toujours que l'entreprise est rejetée. Cela peut refléter un document flou, une discordance dans les noms ou une demande complétée par quelqu'un sans l'autorité nécessaire.
4. Appairage des versements et du compte bancaire
Le prestataire de paiement vérifie si la destination du versement s'aligne avec le commerçant vérifié. Un compte bancaire détenu par une personne ou une entité juridique différente peut créer un examen même lorsque la vitrine elle-même est authentique.
Pour les écarts liés aux adresses, les commerçants doivent également consulter leurs dossiers d'exploitation et la vérification d'adresse pour Shopify. La cohérence entre l'adresse enregistrée, les informations commerciales, la vitrine accessible aux clients et le profil de versement facilite la réponse aux vérifications ultérieures.
5. Surveillance après approbation
L'approbation démarre la relation opérationnelle. Les plateformes peuvent surveiller le volume, la géographie, les produits, la propriété, les remboursements, les rétrofacturations et d'autres signaux de risque. Un changement matériel peut déclencher une vérification renforcée, des limites temporaires, un examen des réserves ou une suspension plutôt qu'une approbation automatique.Conseils KYB de Know Your Customer pour les paiements
Vérification de la plateforme et gouvernance contrôlée par le commerçant
Un compte commerçant vérifié ne donne pas à chaque employé, agence ou application installée une autorité illimitée. La plateforme de paiement décide si l'entreprise peut accéder aux services de paiement. Le commerçant doit toujours décider quelles actions sont autorisées dans Shopify et comment ces actions sont approuvées.
| Domaine | Propriétaire | Ce qu'il couvre | Exemples dans une boutique Shopify |
|---|---|---|---|
| Vérification de la plateforme | Plateforme de paiement, acquéreur ou prestataire de services de paiement | Vérification KYB, KYC, contrôle AML, vérification de la propriété, souscription et admissibilité des paiements | Approbation commerciale, accès aux paiements, limites de transactions, examen renforcé |
| Gouvernance contrôlée par le commerçant | Propriétaire et administrateurs de la boutique | Autorisations, fenêtres de modification, seuils d'approbation, règles d'exécution, exclusions et paramètres de règlement | Qui peut modifier une commande, quels produits peuvent être modifiés, quand les remboursements nécessitent une approbation |
La séparation des tâches
La plateforme peut vérifier l'entité juridique et l'autorité de versement avant d'activer le traitement des paiements. Elle ne sait pas automatiquement si un agent d'assistance doit modifier une adresse de livraison, si un client peut ajouter un produit après l'achat, ou si un remboursement au-dessus d'un seuil choisi nécessite une approbation humaine.
Ces décisions relèvent de la gouvernance de la boutique. Un commerçant peut définir des fenêtres de modification, des exclusions de produits et de pays, des plafonds de valeur de commande, des règles d'état d'exécution, des bascules de capacité, des seuils d'approbation et des paramètres de règlement automatique. Les règles d'admissibilité de Mayra pour les workflows Shopify offrent un exemple concret du type de politique opérationnelle qu'une boutique peut définir séparément de l'intégration de la plateforme.
Un commerçant vérifié peut toujours avoir un compte compromis ou un workflow mal configuré. La vérification établit la confiance dans la relation commerciale, pas la confiance dans chaque action future.
Cette distinction devient importante pour les modifications après l'achat. Les modifications de commande, la déflexion d'annulation, les remboursements et les ventes supplémentaires peuvent affecter les enregistrements de commande et de paiement réels. Une configuration sûre limite ce qui peut être modifié, qui peut l'approuver et quand le système d'exécution doit s'arrêter pendant que la commande est mise à jour.
Comment les résultats de la vérification apparaissent au quotidien dans Shopify
La première conséquence visible est souvent une question de versement. Si l'entité juridique, les informations de propriété ou le compte bancaire sont incomplets ou incohérents, la plateforme peut retarder les versements, limiter les transactions ou demander un examen renforcé. Un fichier de vérification cohérent donne au prestataire de paiement une base plus claire pour activer le traitement normal.
Les clients peuvent aussi ressentir la décision relative au risque par le biais du traitement des commandes. Certaines transactions peuvent procéder automatiquement, tandis que d'autres peuvent entrer dans une file d'attente d'examen manuel. Les remboursements, les rétrofacturations, les réserves et l'activité inhabituelle peuvent influencer les contrôles appliqués au compte marchand, même si la vitrine elle-même semble inchangée.
Les applications post-achat fonctionnent dans cet environnement. Un client peut modifier un article, mettre à jour une adresse, accepter une vente supplémentaire ou demander une annulation, mais l'activité résultante utilise toujours les systèmes de commande et de paiement de Shopify. Les conseils sur le flux de commande Shopify aident à comprendre pourquoi le statut de la commande, le délai d'exécution et les règles de permission importent aux côtés de la décision de vérification de la plateforme.
Le modèle pratique est simple : la vérification fixe le plafond, la gouvernance établit les limites opérationnelles. Un commerçant peut être autorisé à accepter des paiements, mais le magasin peut toujours restreindre les modifications selon l'état d'exécution, exiger une approbation pour les remboursements sélectionnés, exclure certains produits ou pays, et suspendre l'expédition pendant qu'une commande change.
Étapes pratiques suivantes et liste de vérification de la vérification des commerçants
Préparez les informations avant que la plateforme ne les demande. Cela transforme une séquence confuse d'interruptions en une tâche opérationnelle prévisible et facilite l'explication des différences légitimes entre la personne, l'entité, le magasin et la destination du paiement.
Utilisez cette liste de vérification :
- Faites correspondre l'entité juridique : Vérifiez que la dénomination sociale, les informations d'enregistrement, l'adresse, les détails fiscaux, le site Web et le modèle commercial sur le profil de paiement correspondent aux dossiers du magasin Shopify.
- Listez la propriété avec précision : Identifiez les directeurs, les représentants autorisés et les bénéficiaires finaux. Ne supposez pas que la personne qui gère le compte administrateur est la seule personne que le fournisseur doit vérifier.
- Réconciliez le compte de paiement : Vérifiez que le propriétaire du compte bancaire s'aligne avec le commerçant vérifié. Résolvez les différences de dénomination commerciale et de dénomination sociale avant le premier examen de paiement.
- Ayez des documents d'identité prêts : Utilisez des documents actuels et lisibles et complétez toute étape de selfie ou de preuve de vie au nom de la personne autorisée.
- Enregistrez les changements commerciaux : Notez les changements de propriété, les nouvelles destinations, les nouveaux produits et les changements majeurs dans l'activité prévue afin de pouvoir réagir lorsque la surveillance déclenche un nouvel examen.
- Définissez les permissions du magasin : Décidez qui peut modifier les commandes, approuver les remboursements, modifier les adresses, ajouter des produits ou déclencher des ventes supplémentaires. Mettez ces décisions en règles plutôt que de compter sur des instructions informelles au personnel.
- Définissez les limites financières : Utilisez des plafonds de valeur de commande, des seuils d'approbation, des exclusions de produits, des exclusions de pays et des règles basées sur l'état d'exécution où vos flux de travail peuvent affecter l'argent ou l'expédition.
- Examinez les applications connectées : Vérifiez si chaque application écrit sur l'enregistrement de commande de Shopify, comment elle gère les remboursements ou les frais supplémentaires, et ce qui se passe lorsqu'une commande est en cours d'exécution.
Un fichier d'intégration propre n'empêchera pas chaque question de suivi. Il vous donne une explication défendable lorsque le magasin se développe, que la propriété change, que les ventes s'étendent à de nouveaux marchés, ou que l'activité des commandes diffère du profil initial. La configuration la plus solide maintient les informations orientées vers la plateforme exactes tout en appliquant des contrôles tout aussi clairs dans l'administrateur Shopify.
Mayra Apps aide les marchands Shopify à gérer les modifications de commandes en libre-service, la déflexion d'annulation avec crédit magasin, et les ventes croisées en un clic tout en conservant Shopify comme système de référence. Configurez les fenêtres de modification, les règles d'éligibilité, les seuils d'approbation, les blocages d'exécution, et les paramètres de règlement pour que les actions post-achat restent conformes à vos politiques marchandes. Visitez Mayra Apps pour explorer l'application et ses flux de travail Shopify.