
A verificação de comerciante é o processo em camadas que plataformas de pagamento e marketplaces utilizam para confirmar que um negócio é legítimo, identificar quem o possui e o controla, e continuar a monitorá-lo após aprovação. As verificações de identidade digital foram projetadas para exceder 70 mil milhões em 2024, em comparação com 61 mil milhões em 2023, um aumento de aproximadamente 16%.Dados da Juniper Research citados pela ShopTank
Poderá encontrar este processo antes da sua nova loja Shopify ter processado a sua primeira encomenda significativa. A plataforma pede documentos de constituição, um endereço registado, informações fiscais, uma selfie, e comprovação de que a conta bancária de pagamento pertence ao negócio. Pode parecer um obstáculo de documentação entre si e o seu lançamento, mas cada pedido responde a uma questão prática: O negócio é real, a pessoa que o opera está autorizada, e o dinheiro pode mover-se em segurança?
A verificação não é um único envio seguido de uma luz verde permanente. Combina verificações de negócio, verificações de identidade, triagem de propriedade, correspondência de pagamentos e monitorização após aprovação. Esta distinção é importante quando a sua loja mais tarde processa reembolsos, alterações de encomendas, ou ofertas pós-compra através de aplicações conectadas. Uma conta verificada estabelece a relação com o ecossistema de pagamentos, enquanto regras controladas pelo comerciante determinam o que pessoas e software podem fazer dentro da loja.
Índice
- O Momento em que Cada Novo Comerciante Encontra a Verificação
- KYB e KYC Explicados como Duas Camadas Complementares
- Por que as Plataformas Verificam em Primeiro Lugar
- Os Cinco Estágios de um Fluxo de Verificação Típico
- Verificação de Plataforma e Governança Controlada pelo Comerciante
- Como os Resultados de Verificação Aparecem no Shopify Dia a Dia
- Próximos Passos Práticos e Lista de Verificação de Verificação de Comerciante
O Momento em que Cada Novo Comerciante Encontra a Verificação
Você conclui a configuração da sua loja Shopify, faz um pedido de teste e espera que os pagamentos comecem em seguida. Em vez disso, a conta é pausada e solicita registos de constituição, identificação com foto, uma selfie ou verificação de vivacidade, e prova da conta bancária. Para um operador iniciante, esse momento parece menos um dia de lançamento e mais como ser interrompido no portão com uma pasta de documentos.
O pedido é mais fácil de entender se tratar a verificação como os controlos em camadas em torno de um cofre bancário. Uma camada verifica o negócio. Outra verifica as pessoas por trás dele. Outra verifica para onde os fundos serão transferidos. Os fornecedores de pagamento utilizam a integração de comerciantes para confirmar que o vendedor pode ser identificado, conectado ao negócio e correspondido a um destino de pagamento válido, razão pela qual a integração frequentemente combina detalhes comerciais, verificações de identidade e confirmação de conta, conforme descrito no guia de integração de comerciantes da Stripe.
O que o pedido de documento realmente está a verificar
Os documentos não estão todos a fazer o mesmo trabalho. Um registo de constituição ajuda a associar a loja a uma entidade legal. Um passaporte ou carta de condução ajuda a confirmar que a pessoa que submete as informações é uma pessoa real ligada a essa entidade. Os detalhes bancários ajudam a confirmar que os pagamentos estão a ir para o lugar correto.
Uma simples incompatibilidade mostra por que as plataformas fazem perguntas de seguimento. Se a sua montra diz "Mayra Goods" mas o seu registo diz "Mayra Goods Ltd", a plataforma pode pedir um certificado ou registo comercial que vincule o nome comercial ao nome legal antes de os pagamentos serem ativados. Se a conta Shopify está a ser configurada por um gestor de operações, mas o proprietário listado é um diretor que nunca aparece no ficheiro, o fornecedor pode pedir prova de autorização. Se a conta bancária pertence a outra empresa do grupo, isso também pode desencadear outra verificação.
Nenhum disso prova fraude por si só. Significa que a plataforma tem uma lacuna não resolvida, e o dinheiro não pode mover-se com segurança até que essa lacuna seja fechada.
Regra prática: Trate a verificação como o início de uma relação de pagamento contínua. Não é um distintivo que carrega uma vez e esquece.
A aprovação não é o fim
A aprovação inicial geralmente permite que comece a processar pagamentos. Não congela a conta num estado permanentemente aprovado. Alterações na propriedade, produtos, regiões de venda, padrões de transação ou detalhes de pagamento podem todos trazer a conta de volta para revisão. Quando as informações permanecem incompletas ou param de corresponder, o efeito frequentemente aparece primeiro nas operações do dia a dia, através de atrasos nos pagamentos, restrições semelhantes a reserva, revisão adicional ou encerramento da conta.
Esse mesmo ciclo de vida é importante após o checkout. Reembolsos, edições de pedidos, mudanças de endereço e ofertas pós-compra geridas através de aplicações como Mayra continuam a afetar o pedido e o registo de pagamento. A verificação define o limite externo de confiança. As próprias regras de permissões e aprovação da sua loja decidem quem pode agir com segurança dentro dele.
KYB e KYC Explicados como Duas Camadas Complementares
A forma mais fácil de compreender KYB e KYC é comparar uma empresa a um edifício. KYB, ou Know Your Business, verifica se o edifício tem uma existência legal válida e se o seu uso declarado faz sentido. KYC, ou Know Your Customer, verifica as pessoas que possuem, controlam ou representam esse edifício.
Um fornecedor de pagamento pode solicitar o nome legal da empresa, número de registro ou constituição, identificador fiscal, endereço registado, estado operacional, setor, website e volume de transações esperado. Esses registos formam a camada KYB. Verifica a entidade que receberá serviços de pagamento, não apenas a pessoa que completa a candidatura.
KYC centra-se em diretores, representantes autorizados e proprietários beneficiários finais. Pode envolver um documento de identidade emitido pelo governo, informações de endereço, uma selfie, correspondência facial ou uma verificação de vida. Os requisitos de verificação de identidade da Shopify ilustram por que uma foto de ID e uma selfie podem ser solicitadas, incluindo para prevenir usurpação de identidade, roubo de conta e fraude, enquanto cumprem obrigações de regulação financeira.Guia de integração de comerciante da Stripe
Por que ambas as verificações são necessárias
Suponha que o seu documento de identidade é aceite, mas o número de registro da empresa aponta para uma entidade inativa. Pode passar em KYC e ainda enfrentar uma restrição KYB. O inverso também pode acontecer. A empresa pode estar devidamente registada, enquanto a pessoa que submete a candidatura não está autorizada a agir por ela.
A resolução de propriedade adiciona outra camada. Os fornecedores de pagamento comummente identificam indivíduos que possuem ou controlam pelo menos 25% de uma entidade legal, juntamente com pessoas que exercem controlo substancial.Orientação de ciclo de vida de comerciante da SPD Technology A propriedade corporativa pode passar por várias empresas, portanto o fornecedor pode precisar de rastrear essas camadas até chegar aos indivíduos relevantes.
Verificação além de documentos
O fornecedor também pode verificar nomes e informações comerciais contra listas de sanções, registos de pessoas politicamente expostas, sinais de mídia adversa e controlos anti-branqueamento de capitais. Estas verificações não substituem KYB ou KYC. Adicionam contexto sobre se a relação proposta apresenta riscos que requerem análise aprofundada, limites, reservas ou rejeição.
Um comerciante a preparar-se para integração pode reduzir confusão mantendo o ficheiro de entidade e o ficheiro de pessoa separados. Para uma visão geral de como fluxos de trabalho de identidade automatizados podem organizar esse processo, consulte solução de automação KYC da Zaro. A questão prática não é apenas "Posso provar quem sou?" É também "Posso provar que esta pessoa pertence a esta empresa, e que esta empresa corresponde à loja e atividade de pagamento?"
Por que as Plataformas Verificam em Primeiro Lugar
Uma nova loja Shopify pode parecer bem à primeira vista. Os pedidos chegam, os cartões são processados, e o relógio de pagamento começa. Depois a plataforma pausa uma transferência, pede mais documentos, ou revê um aumento de devoluções. Isso pode parecer abrupto se a verificação parecesse uma tarefa de configuração única. Na prática, funciona mais como uma série de pontos de controlo que protegem o sistema de pagamento à medida que o dinheiro se move do cliente para o comerciante e vice-versa.
As plataformas verificam comerciantes porque o risco continua após o checkout. Um actor malicioso pode abrir uma conta, processar pagamentos, levantar fundos, e desaparecer. Um negócio legítimo também pode mudar de formas que aumentem o risco, como vender bens diferentes, fazer envios de um novo local, ou mostrar padrões de transação que já não correspondem à aplicação original. A verificação ajuda a plataforma a confirmar que a loja, o negócio por trás dela, e as pessoas a controlar os pagamentos ainda estão alinhados.
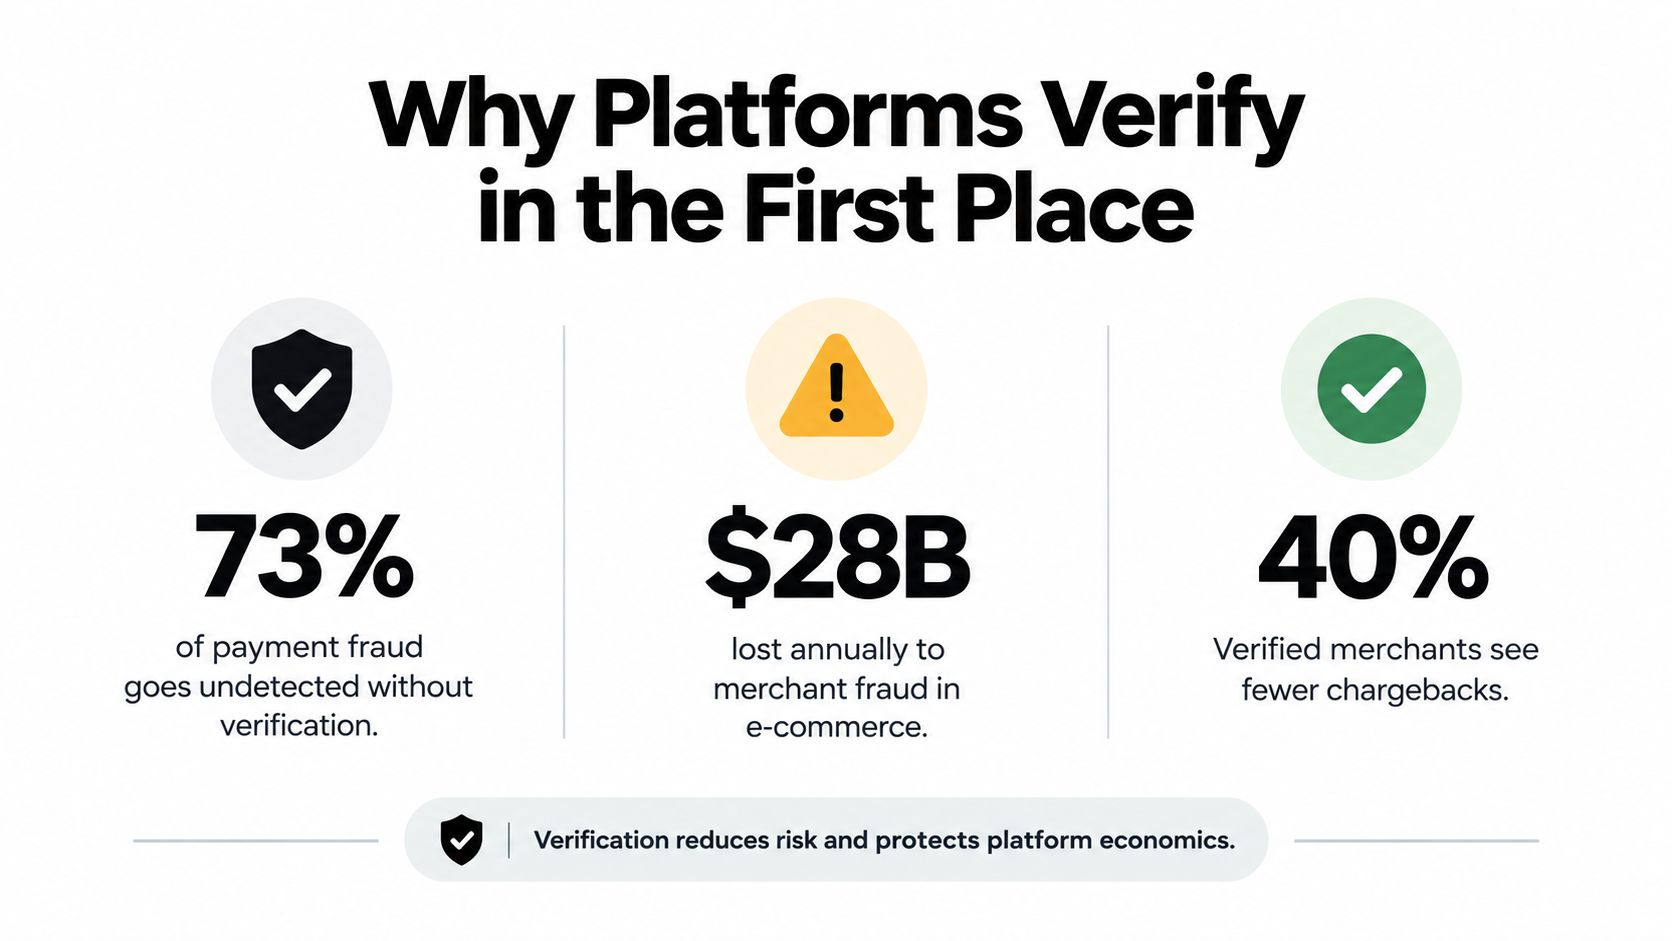
A pressão financeira por trás disto é clara. O Relatório Global de Fraude e Pagamentos 2024 descobriu que os comerciantes perderam uma média de 3,1% da receita de comércio eletrónico para fraude de pagamento e projetou 3,6% para o ano seguinte. Também reportou que as empresas fizeram uma triagem manual de uma média de 19% dos pedidos de comércio eletrónico, rejeitaram 15% dos pedidos que revisaram, recusaram aproximadamente 6% dos pedidos de comércio eletrónico recebidos por suspeita, e descobriram posteriormente que aproximadamente 3% dos pedidos aceitos eram fraudulentos. Essas perdas não ficam apenas com o comerciante. Também afetam clientes, emissores, fornecedores de pagamento, e marketplaces.
É por isso que as plataformas não confiam no envio de um único documento. Precisam de contexto suficiente para distinguir entre uma loja nova real e uma cuja propriedade, produtos, localização, ou comportamento de pagamento não se adequam ao seu perfil.
Se também está a rever responsabilidades de dados de cartão, o que é conformidade PCI DSS fornece contexto útil. O PCI DSS foca-se na segurança dos dados de cartão de pagamento. A verificação de comerciante foca-se na identidade, propriedade, legitimidade, e perfil de risco do negócio. Ambos suportam pagamentos mais seguros, mas resolvem problemas diferentes.
Esta abordagem em camadas também molda as operações diárias do Shopify. A aprovação inicia a conta, mas as verificações posteriores ajudam a decidir se os pagamentos continuam normalmente, se a atividade de devolução invulgar precisa de revisão, e se as mudanças pós-compra devem levantar questões. As aplicações que tratam edições após o checkout, incluindo ferramentas como Mayra, estão dentro desse ambiente de controlo mais amplo. A ideia central é simples. A verificação não é apenas sobre abrir a porta. É sobre manter a conta, a atividade da loja, e o fluxo de dinheiro consistentes ao longo do tempo.
Os Cinco Estágios de um Fluxo de Verificação Típico
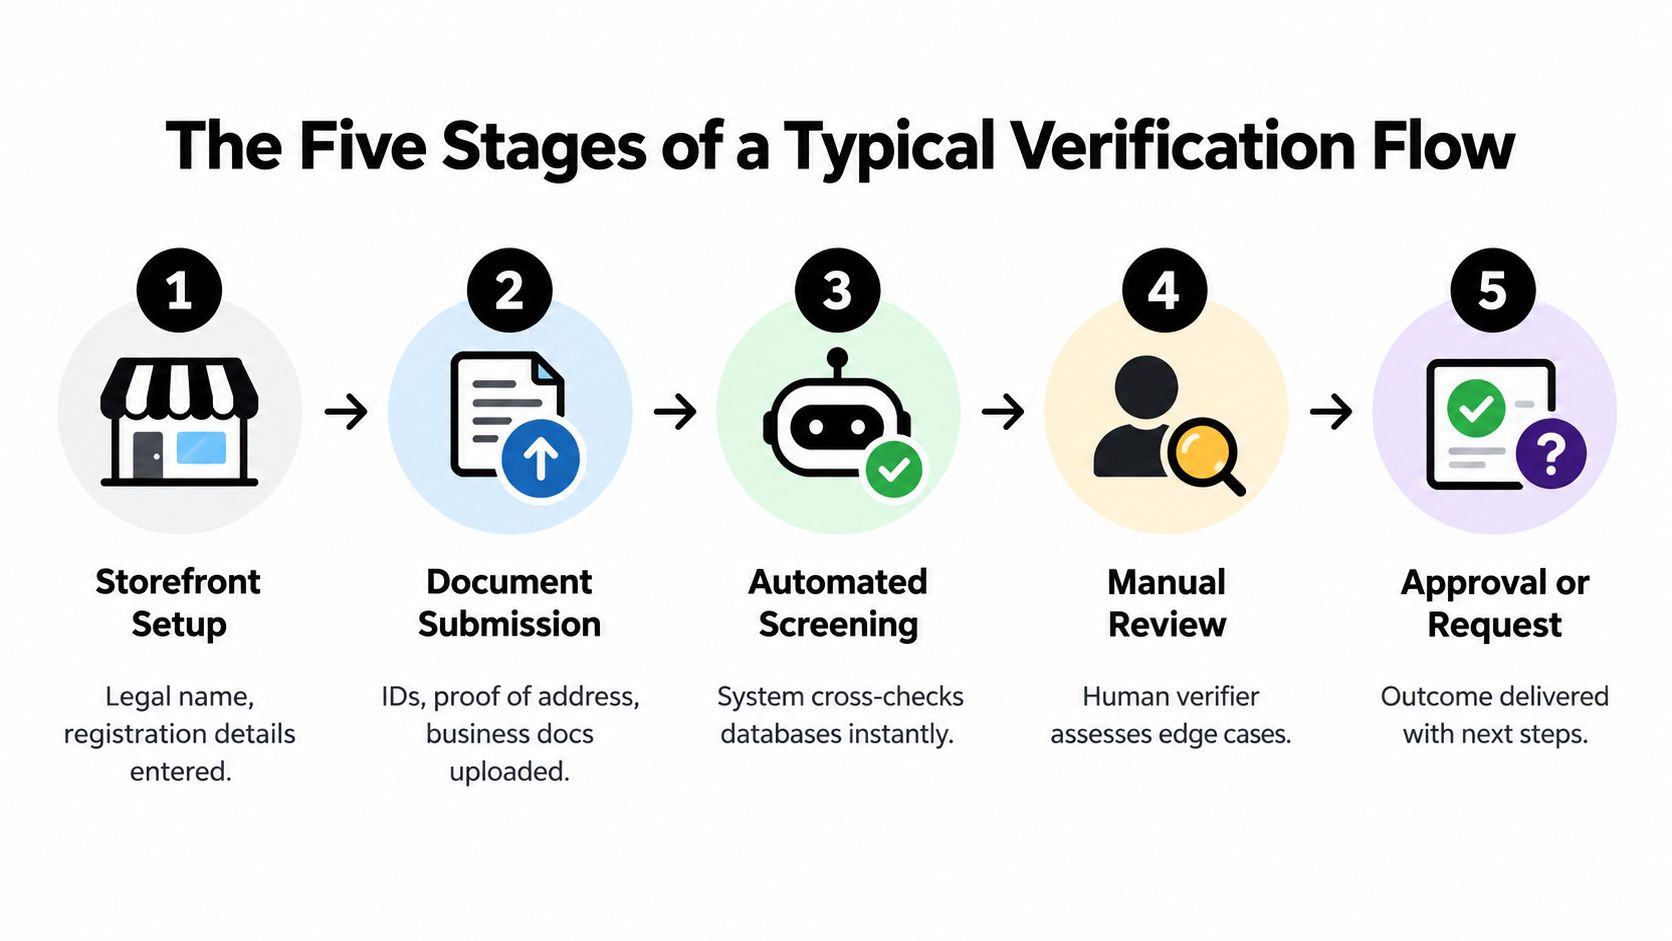
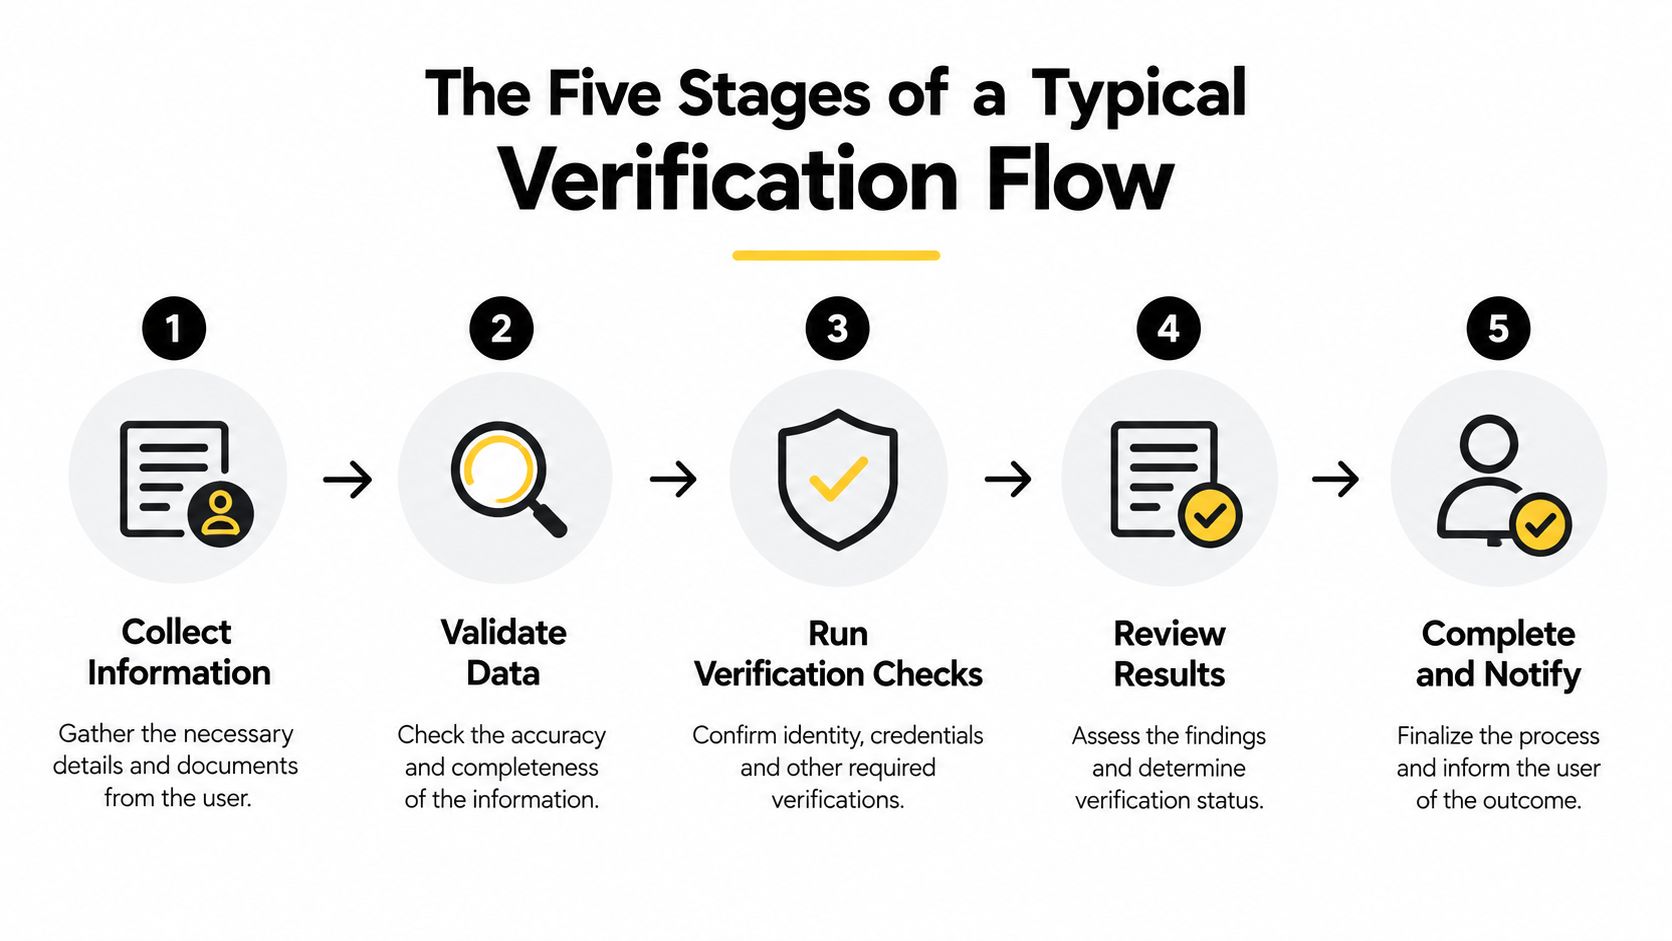
Um operador de Shopify pode pensar na verificação como um caminho conectado em vez de um monte de pedidos não relacionados. Os ecrãs exatos diferem por fornecedor e jurisdição, mas a sequência subjacente geralmente segue a mesma lógica.
1. Configuração de loja e negócio
A plataforma começa com o perfil declarado do comerciante. Pode recolher o nome legal, número de registo ou incorporação, identificador fiscal, endereço registado, estado operacional, setor, website e volume de transações previsto.
A sua tarefa é fazer com que a loja e o processo legal contem a mesma história. Se a loja vende roupa, mas as informações comerciais registadas descrevem uma atividade não relacionada, espere perguntas. Se o volume projetado for muito superior ao que o perfil comercial sugere, o fornecedor pode solicitar mais contexto antes de permitir processamento irrestrito.
2. Resolução de propriedade e controlo
Em seguida, o fornecedor mapeia as pessoas por trás da entidade. Isso pode incluir diretores, representantes autorizados e proprietários últimos beneficiários. As camadas corporativas importam porque a pessoa que possui a empresa operacional pode estar atrás de outra entidade legal.
Mantenha os registos de propriedade atualizados, especialmente se o negócio tem vários proprietários ou uma empresa-mãe. Uma pessoa que gere o admin de Shopify não é necessariamente a pessoa que possui a conta de comerciante.
3. Verificação de identidade individual
As pessoas identificadas então comprovam as suas identidades. Documentos emitidos pelo governo são comuns, e um fornecedor pode solicitar uma verificação de endereço, selfie, correspondência facial ou verificação de vida. Uma tentativa falhada nem sempre significa que o negócio seja rejeitado. Pode refletir um documento desfocado, uma incompatibilidade de nomes ou uma aplicação concluída por alguém sem autoridade necessária.
4. Correspondência de pagamento e conta bancária
O fornecedor de pagamento verifica se o destino de pagamento se alinha com o comerciante verificado. Uma conta bancária detida por um indivíduo ou entidade legal diferente pode criar uma revisão mesmo quando a loja é genuína.
Para discrepâncias relacionadas com endereço, os comerciantes também devem rever os seus registos operacionais e verificação de endereço para Shopify. A consistência no endereço registado, informações comerciais, loja virada para o cliente e perfil de pagamento torna as verificações posteriores mais fáceis de responder.
5. Monitorização após aprovação
A aprovação inicia a relação operacional. As plataformas podem monitorizar volume, geografia, produtos, propriedade, devoluções, contestações e outros sinais de risco. Uma mudança material pode desencadear verificação intensificada, limites temporários, revisão de reserva ou suspensão em vez de aprovação automática.Orientação KYB de Know Your Customer para pagamentos
Verificação de Plataforma e Governança Controlada pelo Comerciante
Uma conta de comerciante verificada não dá a todos os funcionários, agências ou aplicativos instalados autoridade ilimitada. A plataforma de pagamento decide se a empresa pode aceder aos serviços de pagamento. O comerciante ainda precisa decidir quais ações são permitidas dentro de Shopify e como essas ações são aprovadas.
| Domínio | Proprietário | O que abrange | Exemplos numa loja Shopify |
|---|---|---|---|
| Verificação de plataforma | Plataforma de pagamento, adquirente ou fornecedor de serviços de pagamento | Verificação KYB, KYC, triagem AML, verificações de propriedade, subscrição e elegibilidade de pagamento | Aprovação de negócios, acesso a pagamentos, limites de transações, revisão melhorada |
| Governança controlada pelo comerciante | Proprietário da loja e administradores | Permissões, janelas de edição, limiares de aprovação, regras de cumprimento, exclusões e definições de liquidação | Quem pode editar uma encomenda, quais produtos podem ser alterados, quando as devoluções precisam de aprovação |
A separação de funções
A plataforma pode verificar a entidade legal e a autoridade de pagamento antes de ativar o processamento de pagamentos. Não sabe automaticamente se um agente de suporte deve alterar um endereço de envio, se um cliente pode adicionar um produto após a compra ou se uma devolução acima de um limite escolhido precisa de aprovação humana.
Essas decisões pertencem à governança da loja. Um comerciante pode definir janelas de edição, exclusões de produtos e países, limites de valor de encomenda, regras de estado de cumprimento, alternadores de capacidade, limiares de aprovação e definições de liquidação automática. As regras de elegibilidade de Mayra para fluxos de trabalho Shopify oferece um exemplo concreto do tipo de política operacional que uma loja pode definir separadamente da integração da plataforma.
Um comerciante verificado ainda pode ter uma conta comprometida ou um fluxo de trabalho mal configurado. A verificação estabelece confiança na relação comercial, não confiança em todas as ações futuras.
Esta distinção torna-se importante para mudanças após a compra. Edições de encomenda, deflexão de cancelamento, devoluções e venda cruzada podem afetar registos reais de encomenda e pagamento. Uma configuração segura limita o que pode mudar, quem pode aprová-lo e quando o sistema de cumprimento deve pausar enquanto a encomenda está a ser atualizada.
Como os Resultados de Verificação Aparecem no Shopify no Dia a Dia
A primeira consequência visível é frequentemente uma questão de pagamento. Se a entidade legal, informações de propriedade ou conta bancária estiverem incompletas ou inconsistentes, a plataforma pode atrasar pagamentos, limitar transações ou solicitar revisão melhorada. Um ficheiro de verificação consistente dá ao fornecedor de pagamento uma base mais clara para ativar o processamento normal.
Os clientes também podem sentir a decisão de risco através do tratamento de encomendas. Algumas transações podem prosseguir automaticamente, enquanto outras podem entrar numa fila de revisão manual. Devoluções, chargebacks, reservas e atividades invulgares podem influenciar os controlos aplicados à conta do comerciante, mesmo quando a frente da loja permanece inalterada.
As aplicações de pós-compra funcionam dentro desse ambiente. Um cliente pode editar um item, atualizar um endereço, aceitar uma venda adicional ou solicitar um cancelamento, mas a atividade resultante ainda utiliza os sistemas de encomendas e pagamentos da Shopify. A orientação do fluxo de trabalho de encomendas da Shopify ajuda a enquadrar o motivo pelo qual o estado da encomenda, a temporização do cumprimento e as regras de permissão são importantes juntamente com a decisão de verificação da plataforma.
O modelo prático é simples: a verificação define o limite máximo, a governação define os limites operacionais. Um comerciante pode estar autorizado a aceitar pagamentos, mas a loja ainda pode restringir edições por estado de cumprimento, exigir aprovação para reembolsos selecionados, excluir certos produtos ou países e pausar o envio enquanto uma encomenda é alterada.
Passos Práticos Seguintes e uma Lista de Verificação de Verificação de Comerciante
Prepare as informações antes de a plataforma as solicitar. Isto transforma uma sequência confusa de interrupções numa tarefa operacional previsível e facilita a explicação de diferenças legítimas entre a pessoa, entidade, loja e destino de pagamento.
Utilize esta lista de verificação:
- Faça corresponder a entidade legal: Confirme que o nome legal, informações de registo, endereço, detalhes fiscais, site e modelo de negócio no perfil de pagamento correspondem aos registos por trás da loja Shopify.
- Liste a propriedade com precisão: Identifique diretores, representantes autorizados e proprietários efetivos. Não suponha que a pessoa que gere a conta de administrador é a única pessoa que o fornecedor precisa de verificar.
- Reconcilie a conta de pagamento: Verifique se o proprietário da conta bancária se alinha com o comerciante verificado. Resolva as diferenças entre nomes comerciais e nomes legais antes da primeira revisão de pagamento.
- Mantenha documentos de identidade prontos: Utilize documentos atuais e legíveis e conclua qualquer passo de selfie ou vivacidade em nome do indivíduo autorizado.
- Registe as alterações do negócio: Anote alterações de propriedade, novos destinos, novos produtos e mudanças significativas na atividade esperada para que possa responder quando a monitorização ativa outra revisão.
- Defina permissões de loja: Decida quem pode editar encomendas, aprovar reembolsos, alterar endereços, adicionar produtos ou ativar vendas adicionais. Coloque essas decisões em regras em vez de confiar em instruções informais do pessoal.
- Defina limites financeiros: Utilize limites de valor de encomenda, limiares de aprovação, exclusões de produtos, exclusões de países e regras de estado de cumprimento, quando os seus fluxos de trabalho puderem afetar dinheiro ou envios.
- Reveja as aplicações ligadas: Verifique se cada aplicação escreve no registo de encomenda da Shopify, como lida com reembolsos ou encargos adicionais e o que acontece quando uma encomenda está a ser cumprida.
Um ficheiro de integração limpo não impedirá todas as questões de acompanhamento. Fornece-lhe uma explicação defensável quando a loja cresce, a propriedade muda, as vendas se expandem para novos mercados ou a atividade de encomendas difere do perfil original. A configuração mais forte mantém as informações viradas para a plataforma precisas enquanto aplica controles igualmente claros dentro do administrador Shopify.
Mayra Apps ajuda comerciantes Shopify a gerir edições de encomendas de self-service, deflexão de cancelamento com crédito de loja e upsells com um clique, mantendo Shopify como o sistema de registo. Configure janelas de edição, regras de elegibilidade, limiares de aprovação, retenções de cumprimento e configurações de liquidação para que as ações pós-compra permaneçam dentro das políticas dos seus comerciantes. Visite Mayra Apps para explorar a aplicação e os seus fluxos de trabalho Shopify.