
La verifica del commerciante è il processo stratificato utilizzato dalle piattaforme di pagamento e dai marketplace per confermare che un'azienda è legittima, identificare chi la possiede e la controlla, e continuare a monitorarla dopo l'approvazione. I controlli di verifica dell'identità digitale erano proiettati a superare 70 miliardi nel 2024, rispetto a 61 miliardi nel 2023, un aumento di circa 16%.Dati di Juniper Research citati da ShopTank
Potresti incontrare questo processo prima che il tuo nuovo store Shopify abbia elaborato il suo primo ordine significativo. La piattaforma chiede documenti di costituzione, un indirizzo registrato, informazioni fiscali, un selfie e la prova che il conto bancario di pagamento appartiene all'azienda. Può sembrare un mucchio di documenti tra te e il lancio, ma ogni richiesta risponde a una domanda pratica: L'azienda è reale, la persona che la gestisce è autorizzata, e il denaro può muoversi in sicurezza?
La verifica non è un singolo caricamento seguito da una luce verde permanente. Combina controlli aziendali, controlli dell'identità, screening della proprietà, abbinamento dei pagamenti e monitoraggio dopo l'approvazione. Questa distinzione è importante quando il tuo store successivamente gestisce rimborsi, modifiche di ordini o offerte post-acquisto attraverso app connesse. Un account verificato stabilisce la relazione con l'ecosistema dei pagamenti, mentre le regole controllate dal commerciante determinano cosa le persone e il software possono fare all'interno dello store.
Indice dei contenuti
- Il momento in cui ogni nuovo commerciante incontra la verifica
- KYB e KYC spiegati come due livelli complementari
- Perché le piattaforme verificano in primo luogo
- I cinque stadi di un flusso di verifica tipico
- Verifica della piattaforma e governance controllata dal commerciante
- Come i risultati della verifica appaiono in Shopify giorno per giorno
- Prossimi passi pratici e una lista di controllo per la verifica del commerciante
Il momento in cui ogni nuovo commerciante incontra la verifica
Finisci di configurare il tuo negozio Shopify, esegui un ordine di prova e ti aspetti che i pagamenti inizino a seguire. Invece, l'account viene sospeso e ti chiede documenti di costituzione, documento d'identità con foto, un selfie o un controllo di vitalità e prova del conto bancario. Per un operatore alle prime armi, quel momento sembra meno il giorno del lancio e più come essere fermato al cancello con una cartella di documenti.
La richiesta è più facile da comprendere se consideri la verifica come i controlli a strati attorno a una cassaforte bancaria. Uno strato verifica l'azienda. Un altro verifica le persone dietro di essa. Un altro verifica dove i fondi arriveranno. I fornitori di pagamento utilizzano l'onboarding dei commercianti per confermare che il venditore può essere identificato, collegato all'azienda e abbinato a una destinazione di pagamento valida, motivo per cui l'onboarding spesso combina dettagli aziendali, controlli di identità e conferma del conto, come descritto nella guida all'onboarding dei commercianti di Stripe.
Cosa sta veramente controllando la richiesta di documenti
I documenti non stanno tutti svolgendo lo stesso lavoro. Un registro di iscrizione aiuta a far corrispondere il negozio a un'entità legale. Un passaporto o una patente di guida aiutano a confermare che la persona che invia le informazioni è una persona reale collegata a tale entità. I dettagli bancari aiutano a confermare che i pagamenti vengono inviati al posto giusto.
Una semplice mancata corrispondenza mostra il motivo per cui le piattaforme pongono domande di follow-up. Se la tua vetrina dice "Mayra Goods" ma la tua registrazione dice "Mayra Goods Ltd", la piattaforma potrebbe chiedere un certificato o un documento aziendale che colleghi il nome commerciale al nome legale prima di abilitare i pagamenti. Se l'account Shopify viene configurato da un direttore delle operazioni, ma il proprietario indicato è un direttore che non appare mai nel file, il provider potrebbe chiedere una prova di autorizzazione. Se il conto bancario appartiene a un'altra azienda del gruppo, anche questo può attivare un altro controllo.
Niente di tutto ciò dimostra una frode in sé. Significa che la piattaforma ha un divario irrisolto e il denaro non può muoversi in sicurezza fino a quando quel divario non viene colmato.
Regola pratica: Considera la verifica come l'inizio di una relazione di pagamento continua. Non è un badge che carichi una volta e dimentichi.
L'approvazione non è la fine
L'approvazione iniziale di solito ti consente di iniziare a elaborare i pagamenti. Non congela l'account in uno stato permanentemente approvato. Le modifiche alla proprietà, ai prodotti, alle aree di vendita, ai modelli di transazione o ai dettagli di pagamento possono tutti portare l'account di nuovo in revisione. Quando le informazioni rimangono incomplete o smettono di corrispondere, l'effetto spesso si manifesta nelle operazioni quotidiane, attraverso ritardi nei pagamenti, restrizioni di tipo riserva, revisione aggiuntiva o chiusura dell'account.
Lo stesso ciclo di vita importa dopo il checkout. I rimborsi, le modifiche agli ordini, i cambi di indirizzo e le offerte post-acquisto gestiti tramite app come Mayra influiscono ancora sul record dell'ordine e del pagamento. La verifica stabilisce il limite esterno della fiducia. Le autorizzazioni e le regole di approvazione del tuo negozio decidono chi può agire in sicurezza al suo interno.
KYB e KYC Spiegati come Due Strati Complementari
Il modo più semplice per comprendere KYB e KYC è confrontare un'azienda a un edificio. KYB, o Know Your Business, verifica se l'edificio ha un'esistenza legale valida e se il suo uso dichiarato ha senso. KYC, o Know Your Customer, verifica le persone che possiedono, controllano o rappresentano quell'edificio.
Un fornitore di pagamenti può chiedere la ragione sociale dell'azienda, il numero di registrazione o costituzione, l'identificativo fiscale, l'indirizzo registrato, lo stato operativo, il settore, il sito web e il volume di transazioni previsto. Tali documenti costituiscono il livello KYB. Verifica l'entità che riceverà i servizi di pagamento, non semplicemente la persona che completa la domanda.
KYC si concentra su amministratori, rappresentanti autorizzati e beneficiari effettivi. Può coinvolgere un documento di identità rilasciato dal governo, informazioni sull'indirizzo, un selfie, il riconoscimento facciale o un controllo di liveness. I requisiti di verifica dell'identità di Shopify illustrano perché può essere richiesta una foto di una carta d'identità e un selfie, anche per prevenire l'usurpazione di identità, il takeover di account e le frodi, rispettando gli obblighi normativi finanziari.Guida all'onboarding dei commercianti di Stripe
Perché entrambi i controlli sono necessari
Supponiamo che il tuo documento di identità sia accettato ma il numero di registrazione aziendale punti a un'entità inattiva. Potresti superare KYC e comunque affrontare una restrizione KYB. Anche il contrario può accadere. L'azienda può essere correttamente registrata, mentre la persona che presenta la domanda non è autorizzata ad agire per conto di essa.
La risoluzione della proprietà aggiunge un altro livello. I fornitori di pagamenti comunemente identificano gli individui che possiedono o controllano almeno il 25% di un'entità legale, insieme alle persone che esercitano un controllo sostanziale.Orientamento sul ciclo di vita dei commercianti di SPD Technology La proprietà aziendale può passare attraverso più aziende, quindi il fornitore potrebbe aver bisogno di tracciare questi livelli fino a raggiungere gli individui pertinenti.
Screening oltre i documenti
Il fornitore può anche controllare i nomi e le informazioni aziendali rispetto a elenchi di sanzioni, registri di persone politicamente esposte, segnali di media negativi e controlli antiriciclaggio. Questi controlli non sostituiscono KYB o KYC. Aggiungono contesto su se la relazione proposta presenta rischi che richiedono una revisione potenziata, limiti, riserve o rifiuto.
Un commerciante che si prepara per l'onboarding può ridurre la confusione mantenendo il file dell'entità e il file della persona separati. Per una panoramica di come i flussi di lavoro di identità automatizzati possono organizzare quel processo, vedi la soluzione di automazione KYC di Zaro. La domanda pratica non è solo "Posso provare chi sono?" Ma anche "Posso provare che questa persona appartiene a questa azienda, e che questa azienda corrisponde al negozio e all'attività di pagamento?"
Perché le piattaforme verificano in primo luogo
Un nuovo negozio Shopify può sembrare a posto in superficie. Gli ordini arrivano, le carte vengono elaborate, e inizia il conto alla rovescia del pagamento. Poi la piattaforma interrompe un trasferimento, chiede altri documenti, o esamina un picco di rimborsi. Questo può sembrare improvviso se la verifica sembrava un'attività di configurazione una tantum. In pratica, funziona più come una serie di checkpoint che proteggono il sistema di pagamento mentre il denaro si sposta da cliente a commerciante e di nuovo indietro.
Le piattaforme verificano i commercianti perché il rischio continua dopo il checkout. Un malfattore può aprire un account, elaborare pagamenti, ritirare fondi e scomparire. Un'azienda legittima può anche cambiare in modi che aumentano il rischio, come vendere merci diverse, spedire da una nuova posizione, o mostrare schemi di transazione che non corrispondono più all'applicazione originale. La verifica aiuta la piattaforma a controllare che il negozio, l'azienda dietro di esso, e le persone che controllano i pagamenti siano ancora in linea.
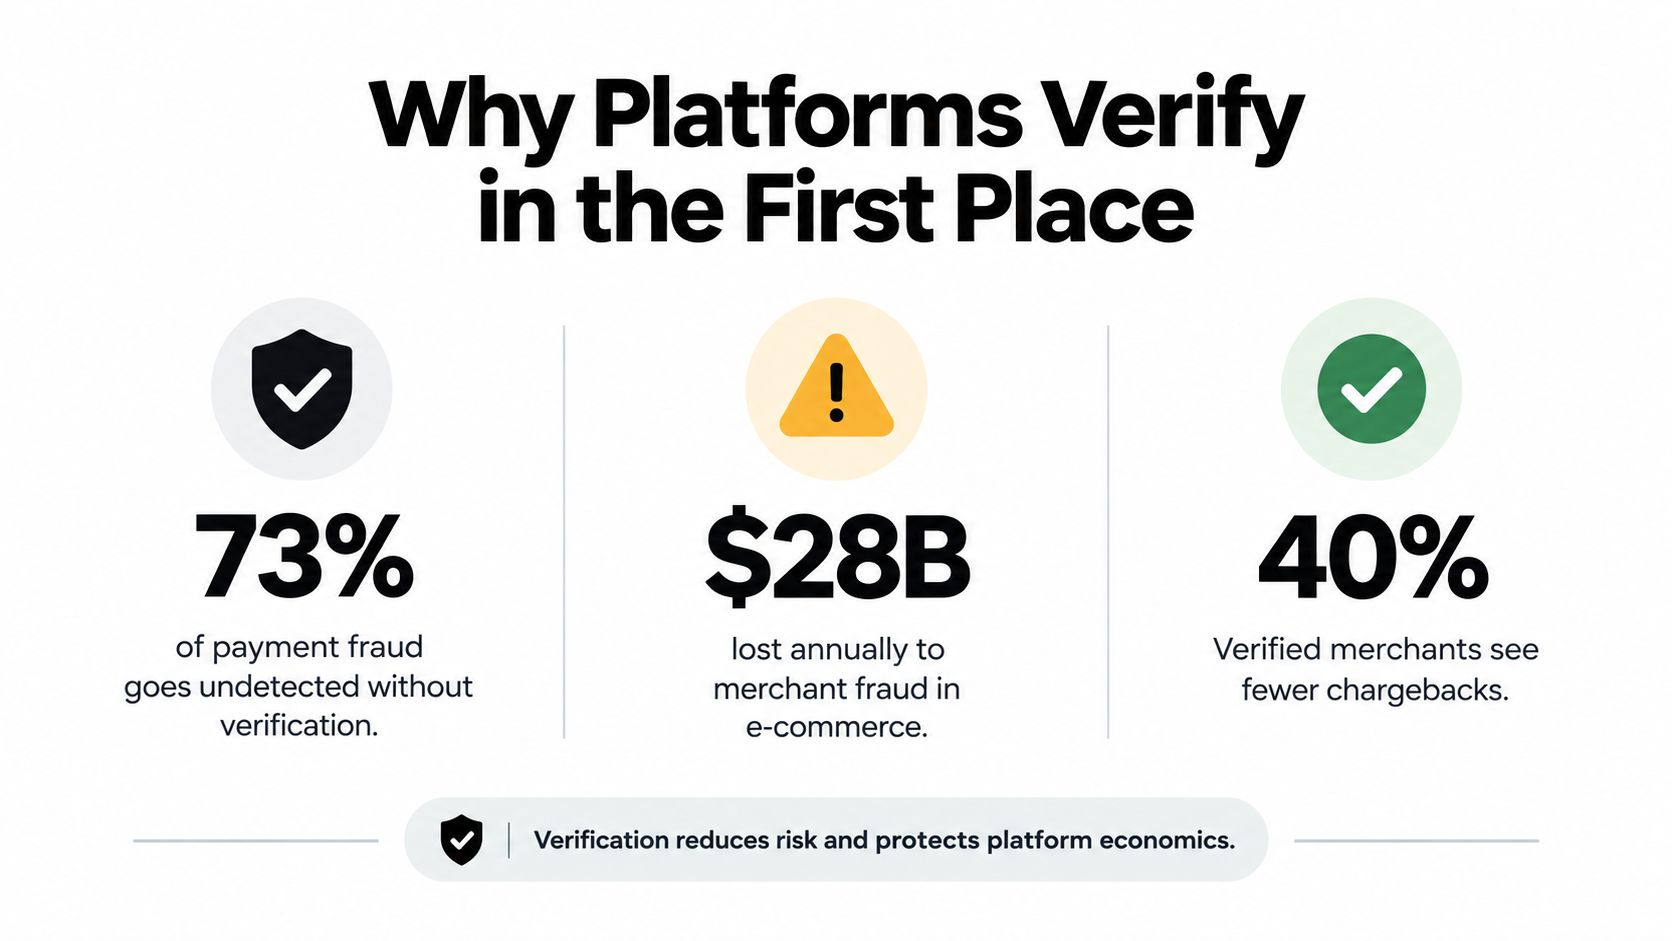
La pressione finanziaria dietro questo è chiara. Il 2024 Global Fraud and Payments Report ha rilevato che i commercianti hanno perso in media il 3,1% dei ricavi dell'e-commerce per frodi nei pagamenti e ha proiettato il 3,6% per l'anno seguente. Ha anche riferito che le aziende hanno sottoposto a screening manuale in media il 19% degli ordini di e-commerce, hanno rifiutato il 15% degli ordini che hanno esaminato, hanno respinto circa il 6% degli ordini di e-commerce in arrivo per sospetto, e in seguito hanno scoperto che circa il 3% degli ordini accettati erano fraudolenti. Queste perdite non rimangono solo con il commerciante. Colpiscono anche i clienti, gli emittenti, i fornitori di pagamenti e i marketplace.
Ecco perché le piattaforme non si affidano a un singolo caricamento di documenti. Hanno bisogno di un contesto sufficiente per distinguere tra un negozio nuovo reale e uno la cui proprietà, prodotti, posizione, o comportamento dei pagamenti non corrisponde al suo profilo.
Se stai anche esaminando le responsabilità relative ai dati delle carte, cos'è la conformità PCI DSS fornisce un contesto utile. PCI DSS si concentra sulla sicurezza dei dati delle carte di pagamento. La verifica del commerciante si concentra sull'identità, la proprietà, la legittimità e il profilo di rischio dell'azienda. Entrambi supportano pagamenti più sicuri, ma risolvono problemi diversi.
Questo approccio stratificato modella anche le operazioni quotidiane di Shopify. L'approvazione avvia l'account, ma i controlli successivi aiutano a decidere se i pagamenti continuano normalmente, se l'attività di rimborso inusuale necessita di una revisione, e se i cambiamenti post-acquisto dovrebbero sollevare questioni. Le app che gestiscono le modifiche dopo il checkout, inclusi strumenti come Mayra, si trovano all'interno di quell'ambiente di controllo più ampio. L'idea di base è semplice. La verifica non è solo aprire la porta. Si tratta di mantenere l'account, l'attività del negozio e il flusso di denaro coerenti nel tempo.
I Cinque Stadi di un Tipico Flusso di Verifica
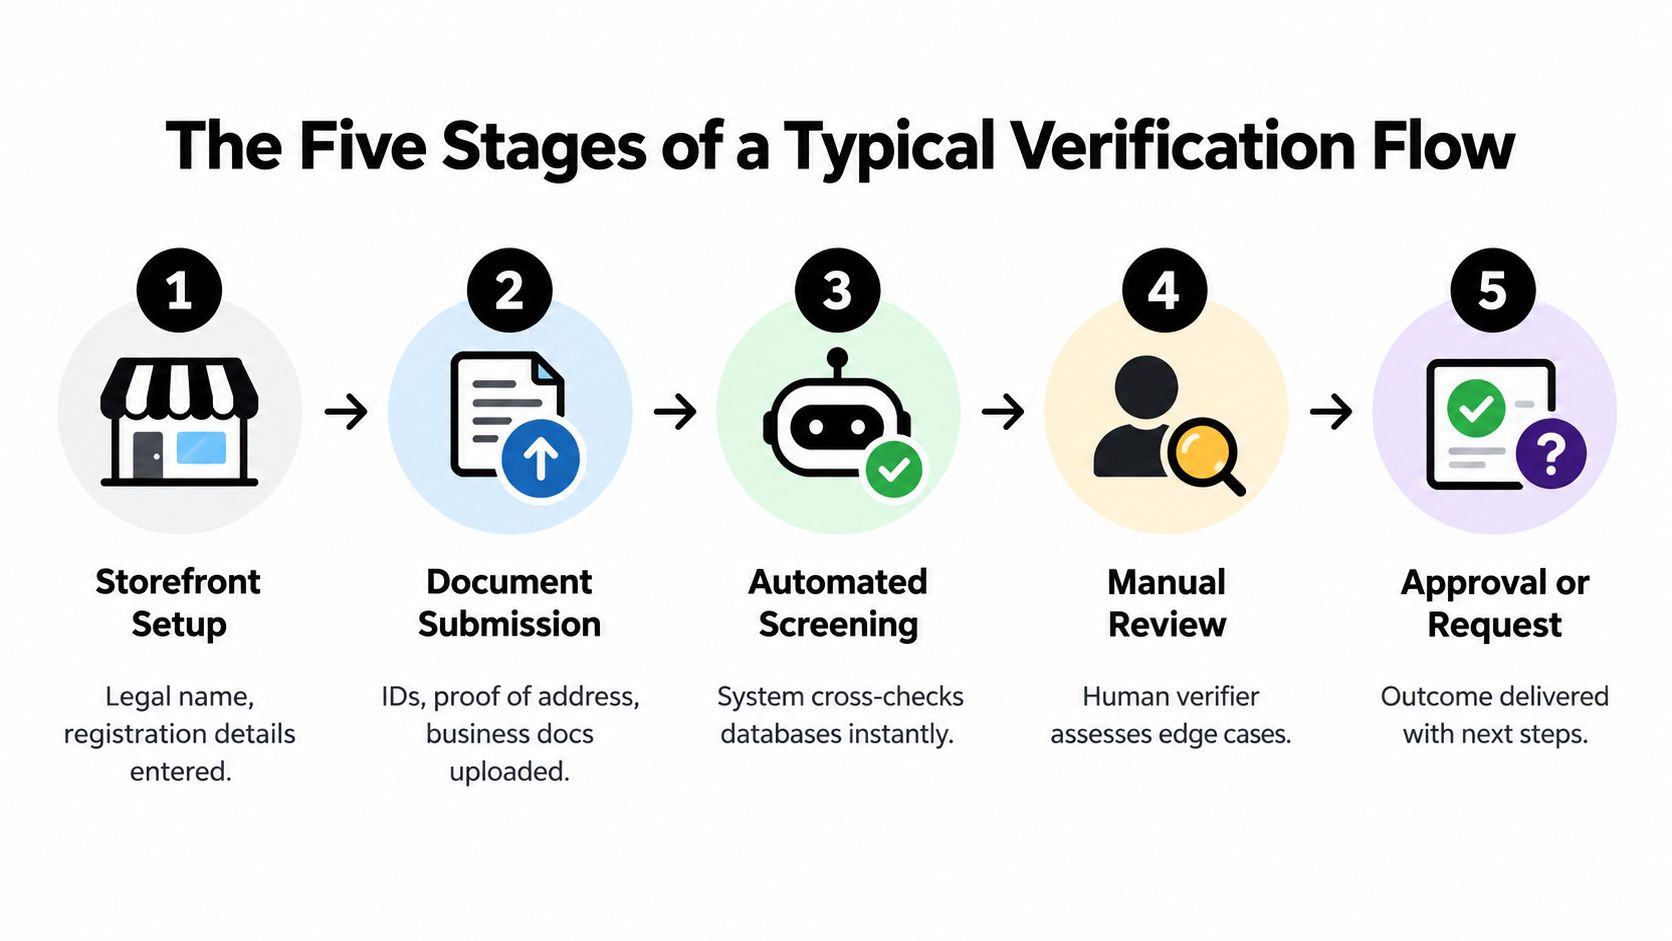
Un operatore Shopify può pensare alla verifica come a un percorso connesso piuttosto che a una pila di richieste non correlate. Gli schermi esatti differiscono per provider e giurisdizione, ma la sequenza sottostante di solito segue la stessa logica.
1. Configurazione del negozio e dell'azienda
La piattaforma inizia con il profilo dichiarato del commerciante. Può raccogliere il nome legale, il numero di registrazione o di costituzione, l'identificativo fiscale, l'indirizzo registrato, lo stato operativo, il settore, il sito web e il volume di transazioni previsto.
Il tuo compito è far raccontare al negozio e al fascicolo legale la stessa storia. Se il negozio vende abbigliamento ma le informazioni aziendali registrate descrivono un'attività non correlata, aspettati domande. Se il volume previsto è molto superiore a quello che il profilo aziendale suggerisce, il provider potrebbe richiedere più contesto prima di abilitare l'elaborazione senza restrizioni.
2. Risoluzione della proprietà e del controllo
Successivamente, il provider mappa le persone dietro l'entità. Ciò può includere amministratori, rappresentanti autorizzati e beneficiari ultimi. I livelli aziendali sono importanti perché la persona che possiede la società operativa potrebbe trovarsi dietro un'altra entità legale.
Mantieni i record di proprietà attuali disponibili, soprattutto se l'azienda ha più proprietari o una società madre. Una persona che gestisce l'admin di Shopify non è necessariamente la persona che possiede l'account del commerciante.
3. Verifica dell'identità individuale
Le persone identificate quindi provano le loro identità. I documenti emessi dal governo sono comuni e un provider potrebbe richiedere un controllo dell'indirizzo, un selfie, una corrispondenza facciale o un controllo di vivacità. Un tentativo fallito non sempre significa che l'azienda viene rifiutata. Potrebbe riflettere un documento sfocato, una discrepanza nei nomi o un'applicazione completata da qualcuno senza l'autorità necessaria.
4. Corrispondenza dei pagamenti e del conto bancario
Il fornitore di pagamenti verifica se la destinazione di pagamento si allinea con il commerciante verificato. Un conto bancario detenuto da un individuo o da un'entità legale diversa può creare una revisione anche quando il negozio stesso è autentico.
Per le discrepanze relative agli indirizzi, i commercianti dovrebbero anche rivedere i loro record operativi e verifica dell'indirizzo per Shopify. La coerenza tra l'indirizzo registrato, le informazioni aziendali, il negozio rivolto ai clienti e il profilo di pagamento rende più facile rispondere ai controlli successivi.
5. Monitoraggio dopo l'approvazione
L'approvazione avvia la relazione operativa. Le piattaforme possono monitorare volume, geografia, prodotti, proprietà, rimborsi, chargeback e altri segnali di rischio. Un cambiamento materiale potrebbe attivare una verifica intensificata, limiti temporanei, una revisione della riserva o la sospensione piuttosto che l'approvazione automatica.Indicazioni KYB di Know Your Customer per i pagamenti
Verifica della piattaforma e governance controllata dal commerciante
Un account commerciante verificato non dà a ogni dipendente, agenzia o app installata un'autorità illimitata. La piattaforma di pagamento decide se l'azienda può accedere ai servizi di pagamento. Il commerciante deve comunque decidere quali azioni sono consentite all'interno di Shopify e come quelle azioni sono approvate.
| Dominio | Proprietario | Cosa copre | Esempi in un negozio Shopify |
|---|---|---|---|
| Verifica della piattaforma | Piattaforma di pagamento, acquirente o fornitore di servizi di pagamento | Verifica dell'identità aziendale, verifica dell'identità personale, screening AML, controlli di proprietà, sottoscrizione e idoneità di pagamento | Approvazione aziendale, accesso ai pagamenti, limiti di transazione, revisione potenziata |
| Governance controllata dal commerciante | Proprietario del negozio e amministratori | Autorizzazioni, finestre di modifica, soglie di approvazione, regole di evasione, esclusioni e impostazioni di liquidazione | Chi può modificare un ordine, quali prodotti possono essere modificati, quando i rimborsi necessitano di approvazione |
La separazione dei compiti
La piattaforma può verificare l'entità legale e l'autorità di pagamento prima di abilitare l'elaborazione dei pagamenti. Non sa automaticamente se un agente di supporto dovrebbe modificare un indirizzo di spedizione, se un cliente può aggiungere un prodotto dopo l'acquisto o se un rimborso al di sopra di una soglia scelta necessita di approvazione umana.
Quelle decisioni appartengono alla governance del negozio. Un commerciante può definire finestre di modifica, esclusioni di prodotti e paesi, limiti di valore dell'ordine, regole di stato di evasione, interruttori di funzionalità, soglie di approvazione e impostazioni di liquidazione automatica. Le regole di idoneità di Mayra per i flussi di lavoro Shopify offrono un esempio concreto del tipo di politica operativa che un negozio può definire separatamente dall'onboarding della piattaforma.
Un commerciante verificato può comunque avere un account compromesso o un flusso di lavoro configurato male. La verifica stabilisce fiducia nella relazione commerciale, non fiducia in ogni azione futura.
Questa distinzione diventa importante per le modifiche post-acquisto. Le modifiche degli ordini, la deflection della cancellazione, i rimborsi e gli upsell possono influenzare i record effettivi degli ordini e dei pagamenti. Una configurazione sicura limita cosa può cambiare, chi può approvarlo e quando il sistema di evasione deve mettere in pausa mentre l'ordine viene aggiornato.
Come i risultati della verifica appaiono quotidianamente in Shopify
La prima conseguenza visibile è spesso una questione di pagamento. Se l'entità legale, le informazioni sulla proprietà o il conto bancario sono incomplete o incoerenti, la piattaforma può ritardare i pagamenti, limitare le transazioni o richiedere una revisione potenziata. Un file di verifica coerente dà al fornitore di pagamenti una base più chiara per abilitare l'elaborazione normale.
I clienti possono anche percepire la decisione di rischio attraverso la gestione degli ordini. Alcune transazioni possono procedere automaticamente, mentre altre possono entrare in una coda di revisione manuale. Rimborsi, controversie, riserve e attività insolite possono influenzare i controlli applicati all'account commerciante, anche quando la vetrina stessa sembra invariata.
Le app post-acquisto operano all'interno di questo ambiente. Un cliente può modificare un articolo, aggiornare un indirizzo, accettare un upsell o richiedere l'annullamento, ma l'attività risultante utilizza comunque le infrastrutture di ordini e pagamenti di Shopify. La guida al flusso di lavoro degli ordini Shopify aiuta a inquadrare il motivo per cui lo stato dell'ordine, i tempi di evasione e le regole di autorizzazione sono importanti insieme alla decisione di verifica della piattaforma.
Il modello pratico è semplice: la verifica stabilisce il limite massimo, la governance stabilisce i confini operativi. Un commerciante può essere autorizzato ad accettare pagamenti, ma il negozio può comunque limitare le modifiche in base allo stato di evasione, richiedere l'approvazione per rimborsi selezionati, escludere determinati prodotti o paesi e interrompere la spedizione mentre un ordine cambia.
Passaggi successivi pratici e una lista di controllo per la verifica del commerciante
Preparare le informazioni prima che la piattaforma le richieda. Ciò trasforma una sequenza confusa di interruzioni in un'attività operativa prevedibile e semplifica la spiegazione delle differenze legittime tra la persona, l'entità, il negozio e la destinazione del pagamento.
Utilizza questa lista di controllo:
- Abbina l'entità legale: Conferma che il nome legale, le informazioni di registrazione, l'indirizzo, i dettagli fiscali, il sito web e il modello di business sul profilo di pagamento corrispondano ai record dietro il negozio Shopify.
- Elenca la proprietà accuratamente: Identifica direttori, rappresentanti autorizzati e proprietari effettivi. Non supporre che la persona che gestisce l'account amministratore sia l'unica persona che il fornitore ha bisogno di verificare.
- Riconcilia l'account di pagamento: Verifica che il proprietario del conto bancario sia allineato con il commerciante verificato. Risolvi le differenze tra nomi commerciali e nomi legali prima della prima revisione di pagamento.
- Tieni i documenti di identità pronti: Utilizza documenti attuali e leggibili e completa qualsiasi passaggio di selfie o liveness a nome dell'individuo autorizzato.
- Registra i cambiamenti aziendali: Annota i cambiamenti di proprietà, nuove destinazioni, nuovi prodotti e grandi cambiamenti nell'attività prevista in modo da poter rispondere quando il monitoraggio attiva un'altra revisione.
- Definisci le autorizzazioni del negozio: Decidi chi può modificare gli ordini, approvare i rimborsi, cambiare gli indirizzi, aggiungere prodotti o attivare upsell. Metti quelle decisioni in regole piuttosto che fare affidamento su istruzioni informali del personale.
- Stabilisci limiti finanziari: Utilizza limiti di valore dell'ordine, soglie di approvazione, esclusioni di prodotti, esclusioni di paesi e regole di stato di evasione dove i tuoi flussi di lavoro possono influenzare denaro o spedizioni.
- Rivedi le app collegate: Verifica se ogni app scrive nel record dell'ordine di Shopify, come gestisce i rimborsi o gli addebiti aggiuntivi, e cosa succede quando un ordine è in fase di evasione.
Un file di onboarding pulito non previene tutte le domande di follow-up. Ti fornisce però una spiegazione difendibile quando il negozio cresce, la proprietà cambia, le vendite si espandono in nuovi mercati o l'attività degli ordini differisce dal profilo originale. La configurazione più solida mantiene le informazioni rivolte alla piattaforma accurate mentre applica controlli ugualmente chiari all'interno dell'admin di Shopify.
Mayra Apps aiuta i commercianti Shopify a gestire le modifiche degli ordini self-serve, la prevenzione dell'abbandono con credito negozio e upsell con un clic mantenendo Shopify come sistema di registrazione. Configura finestre di modifica, regole di idoneità, soglie di approvazione, blocchi di evasione e impostazioni di liquidazione in modo che le azioni post-acquisto rimangano entro le tue politiche commerciali. Visita Mayra Apps per esplorare l'app e i suoi flussi di lavoro Shopify.