
Handelaarverificatie is het gelaagde proces dat betalingsplatformen en marktplaatsen gebruiken om te bevestigen dat een bedrijf legitiem is, om vast te stellen wie het eigenaar is en wie het bestuurt, en om het na goedkeuring te blijven monitoren. Digitale identiteitsverificatiecontroles zouden naar verwachting 70 miljard in 2024 overschrijden, vergeleken met 61 miljard in 2023, een toename van ongeveer 16%.Juniper Research-gegevens geciteerd door ShopTank
Je kunt dit proces tegenkomen voordat je nieuwe Shopify-winkel zijn eerste betekenisvolle bestelling heeft verwerkt. Het platform vraagt om oprichtingsdocumenten, een geregistreerd adres, belastinggegevens, een selfie en bewijs dat de uitbetalingsbankrekening van het bedrijf is. Het kan voelen als papierwerk dat tussen jou en je lancering staat, maar elk verzoek beantwoordt een praktische vraag: Is het bedrijf echt, is de persoon die het exploiteert bevoegd, en kan geld veilig bewegen?
Verificatie is geen enkele upload gevolgd door een permanent groen licht. Het combineert bedrijfscontroles, identiteitscontroles, eigendomsscreening, uitbetalingsmatchting en monitoring na goedkeuring. Dit onderscheid is van belang wanneer je winkel later terugbetalingen, orderwijzigingen of aanbiedingen na aankoop verwerkt via verbonden apps. Een geverifieerd account stelt de relatie met het betalingsecosysteem vast, terwijl regels onder controle van de handelaar bepalen wat mensen en software in de winkel kunnen doen.
Inhoudsopgave
- Het moment dat elke nieuwe handelaar verificatie tegenkomt
- KYB en KYC uitgelegd als twee aanvullende lagen
- Waarom platforms in de eerste plaats verifiëren
- De vijf stadia van een typische verificatiestroom
- Platformverificatie en handelaarbestuurde governance
- Hoe verificatieresultaten dagelijks in Shopify verschijnen
- Praktische volgende stappen en een controlelijst voor handelaarverificatie
Het moment dat elke nieuwe handelaar verificatie tegenkomt
Je maakt je Shopify-winkel af, voert een testbestellingen uit en verwacht dat de uitbetalingen daarna beginnen. In plaats daarvan wordt het account gepauzeerd en wordt u gevraagd om inrichtingsdocumenten, een foto-ID, een selfie of liveness-controle en bewijs van de bankrekening. Voor een beginnend ondernemer voelt dat moment minder als lanceringsdag en meer als stilstaan bij de poort met een map papierwerk.
Het verzoek is gemakkelijker te begrijpen als u verificatie beschouwt als de gelaagde controles rond een bankkluis. Een laag controleert de zaak. Een ander controleert de mensen erachter. Een ander controleert waar geld terechtkomt. Betalingsleveranciers gebruiken merchant onboarding om te bevestigen dat de verkoper kan worden geïdentificeerd, aan de zaak kan worden gekoppeld en kan worden gekoppeld aan een geldige betalingsbestemming, daarom combineert onboarding vaak bedrijfsgegevens, identiteitscontroles en rekeningbevestiging, zoals uiteengezet in Stripe's merchant onboarding-gids.
Wat de documentaanvraag werkelijk controleert
De documenten doen niet allemaal dezelfde taak. Een registratierecord helpt de winkel aan een juridische entiteit te koppelen. Een paspoort of rijbewijs helpt te bevestigen dat de persoon die informatie indient een echte persoon is die aan die entiteit is gekoppeld. Bankgegevens helpen te bevestigen dat uitbetalingen naar de juiste plaats gaan.
Een eenvoudige mismatch toont aan waarom platforms vervolgvragen stellen. Als uw winkel "Mayra Goods" zegt, maar uw registratie zegt "Mayra Goods Ltd", kan het platform u vragen om een certificaat of zakelijk record dat de handelsnaam aan de wettelijke naam koppelt voordat uitbetalingen worden ingeschakeld. Als het Shopify-account wordt ingesteld door een operations manager, maar de vermelde eigenaar is een bestuurder die nooit in het bestand voorkomt, kan de leverancier om autorisatiebewijs vragen. Als de bankrekening toebehoort aan een ander bedrijf in de groep, kan dit ook nog een controle triggeren.
Dat bewijst op zich geen fraude. Dit betekent dat het platform een onopgelost gat heeft, en geld kan niet veilig bewegen totdat dat gat is dichtgemaakt.
Praktische regel: Beschouw verificatie als het begin van een voortdurende betalingsrelatie. Het is geen badge die je eenmaal uploadt en vergeet.
Goedkeuring is niet het einde
Initiële goedkeuring stelt u meestal in staat om betalingen te verwerken. Het bevriest het account niet in een permanent goedgekeurd staat. Wijzigingen in eigenaarschap, producten, verkoopgebieden, transactiepatronen of betalingsgegevens kunnen het account allemaal weer onder toezicht stellen. Wanneer informatie onvolledig blijft of niet meer overeenkomt, ziet het effect zich meestal in dagelijkse activiteiten, door uitbetalingsvertragingen, reserveringsachtige restricties, extra controle of accountsluiting.
Dezelfde levenscyclus geldt na de checkout. Terugbetalingen, bestellingsbewerkingen, adreswijzigingen en aanbiedingen na aankoop beheerd via apps zoals Mayra hebben nog steeds invloed op het bestelling- en betalingsrecord. Verificatie stelt de buitengrens van vertrouwen vast. De eigen toestemmingen en goedkeuringregels van uw winkel bepalen wie er veilig binnen kan handelen.
KYB en KYC uitgelegd als twee aanvullende lagen
De gemakkelijkste manier om KYB en KYC te begrijpen is door een bedrijf met een gebouw te vergelijken. KYB, of Know Your Business, controleert of het gebouw een geldige juridische status heeft en of het opgegeven gebruik zinvol is. KYC, of Know Your Customer, controleert de mensen die dat gebouw bezitten, controleren of vertegenwoordigen.
Een betalingsprovider kan vragen naar de juridische naam van het bedrijf, registratie- of inrichtingsnummer, belastingidentificatie, geregistreerd adres, operationele status, sector, website en verwacht transactievolume. Deze gegevens vormen de KYB-laag. Het verifieert de entiteit die betalingsdiensten ontvangt, niet alleen de persoon die toevallig de aanvraag indient.
KYC concentreert zich op directeuren, gemachtigde vertegenwoordigers en uiteindelijke begunstigden. Dit kan inhouden een door de regering uitgegeven identiteitsbewijs, adresgegevens, een selfie, gezichtsherkenning of een liveness-controle. De identiteitsverificatievereisten van Shopify illustreren waarom een foto-ID en selfie kunnen worden gevraagd, onder meer om zich voordoen, accountovernamen en fraude te voorkomen en tegelijk financiële regelgeving na te komen.Stripe's merchant onboarding guide
Waarom beide controles nodig zijn
Stel dat uw identiteitsbewijs wordt geaccepteerd maar het bedrijfsregistratienummer wijst naar een inactieve entiteit. U kunt de KYC-controle passeren maar toch met een KYB-beperking worden geconfronteerd. Het omgekeerde kan ook gebeuren. Het bedrijf kan correct geregistreerd zijn, maar de persoon die de aanvraag indient, is niet gemachtigd om dit te doen.
Eigendomsopheldering voegt nog een laag toe. Betalingsproviders identificeren meestal personen die minstens 25% van een juridische entiteit bezitten of controleren, evenals personen die aanzienlijke controle uitoefenen.Merchant lifecycle guidance from SPD Technology Het eigendom van bedrijven kan via verschillende bedrijven lopen, dus de provider moet mogelijk die lagen traceren totdat deze de relevante personen bereikt.
Controle voorbij documenten
De provider kan ook namen en bedrijfsgegevens controleren tegen sanctielijsten, records van politiek blootgestelde personen, signalen van negatieve media en anti-witwascontroles. Deze controles vervangen KYB of KYC niet. Ze geven context over of de voorgestelde relatie risico's met zich meebrengt die versterkte controle, limieten, reserves of afwijzing vereisen.
Een handelaar die zich voorbereidt op onboarding kan verwarring verminderen door het entiteitsdossier en persoonsdossier gescheiden te houden. Voor een overzicht van hoe geautomatiseerde identiteitsworkflows dit proces kunnen organiseren, zie Zaro's KYC automation solution. De praktische vraag is niet alleen "Kan ik bewijzen wie ik ben?" Het is ook "Kan ik bewijzen dat deze persoon bij dit bedrijf hoort, en dat dit bedrijf overeenkomt met de winkel en uitbetalingsactiviteit?"
Waarom platforms in de eerste plaats verifiëren
Een nieuwe Shopify-winkel kan oppervlakkig goed eruit zien. Orders komen binnen, kaarten worden geaccepteerd en de uitbetalingsklok begint. Vervolgens pauzeert het platform een transfer, vraagt om meer documenten of controleert een piek in terugbetalingen. Dit kan abrupt voelen als verificatie leek als een eenmalige installatietaak. In de praktijk werkt het meer als een reeks controlepunten die het betalingssysteem beschermen terwijl geld van klant naar handelaar en terug gaat.
Platforms controleren handelaren omdat risico zich na het afrekenen voortzet. Een booswicht kan een account openen, betalingen verwerken, geldmiddelen opnemen en verdwijnen. Een legitiem bedrijf kan ook op manieren veranderen die risico vergroten, zoals het verkopen van andere goederen, verzending van een nieuwe locatie of transactiepatronen vertonen die niet meer overeenkomen met de originele aanvraag. Verificatie helpt het platform te controleren of de winkel, het bedrijf erachter en de personen die betalingen controleren nog steeds op elkaar zijn afgestemd.
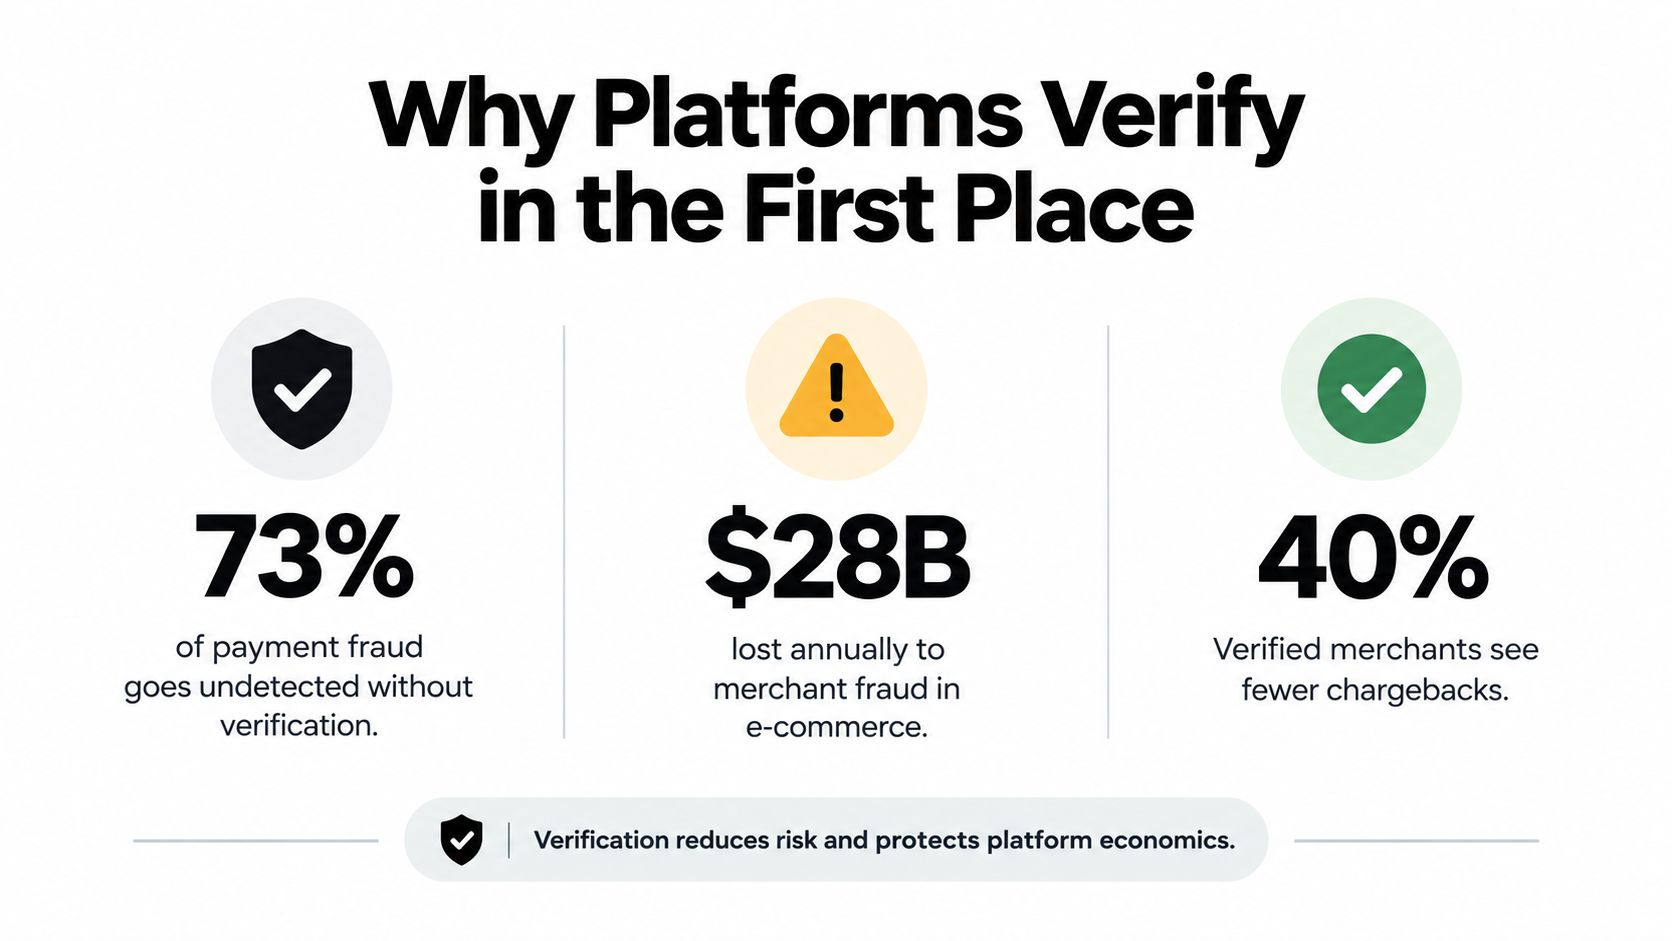
De financiële druk hierachter is duidelijk. Het 2024 Global Fraud and Payments Report vond dat handelaren gemiddeld 3,1% van hun e-commerce-inkomsten verloren aan betalingsfraude en voorspelde 3,6% voor het volgende jaar. Het meldde ook dat bedrijven gemiddeld 19% van e-commerce-bestellingen handmatig screenden, 15% van de bestellingen die zij controleerden weigerde, ongeveer 6% van binnenkomende e-commerce-bestellingen vermoedelijk afwees en later ontdekte dat ongeveer 3% van aanvaarde bestellingen frauduleus waren. Deze verliezen blijven niet alleen bij de handelaar. Ze beïnvloeden ook klanten, uitgevers, betalingsverstrekkers en marktplaatsen.
Daarom vertrouwen platforms niet op een enkele documentupload. Ze hebben genoeg context nodig om het verschil te zien tussen een echte nieuwe winkel en een waarvan het eigendom, producten, locatie of uitbetalingsgedrag niet in het profiel past.
Als u ook verantwoordelijkheden voor kaartgegevens controleert, biedt wat is PCI DSS-naleving nuttige context. PCI DSS concentreert zich op beveiliging van betalingskaartgegevens. Handelsaarverificatie concentreert zich op identiteit, eigendom, wettigheid en risicoprofiel van het bedrijf. Beide ondersteunen veiliger betalingen, maar ze lossen verschillende problemen op.
Deze gelaagde benadering beïnvloedt ook de dagelijkse Shopify-activiteiten. Goedkeuring start het account, maar latere controles helpen bepalen of uitbetalingen normaal doorgaan, of ongebruikelijke terugbetalingsactiviteiten moeten worden bekeken, en of wijzigingen na aankoop vragen moeten oproepen. Apps die bewerkingen na afrekening verwerken, inclusief tools zoals Mayra, bevinden zich in die bredere controleomgeving. Het kernidee is simpel. Verificatie gaat niet alleen over het openen van de deur. Het gaat om het consistent houden van het account, de winkelactiviteit en de geldstroom in de loop van de tijd.
De vijf stadia van een typische verificatiestroom
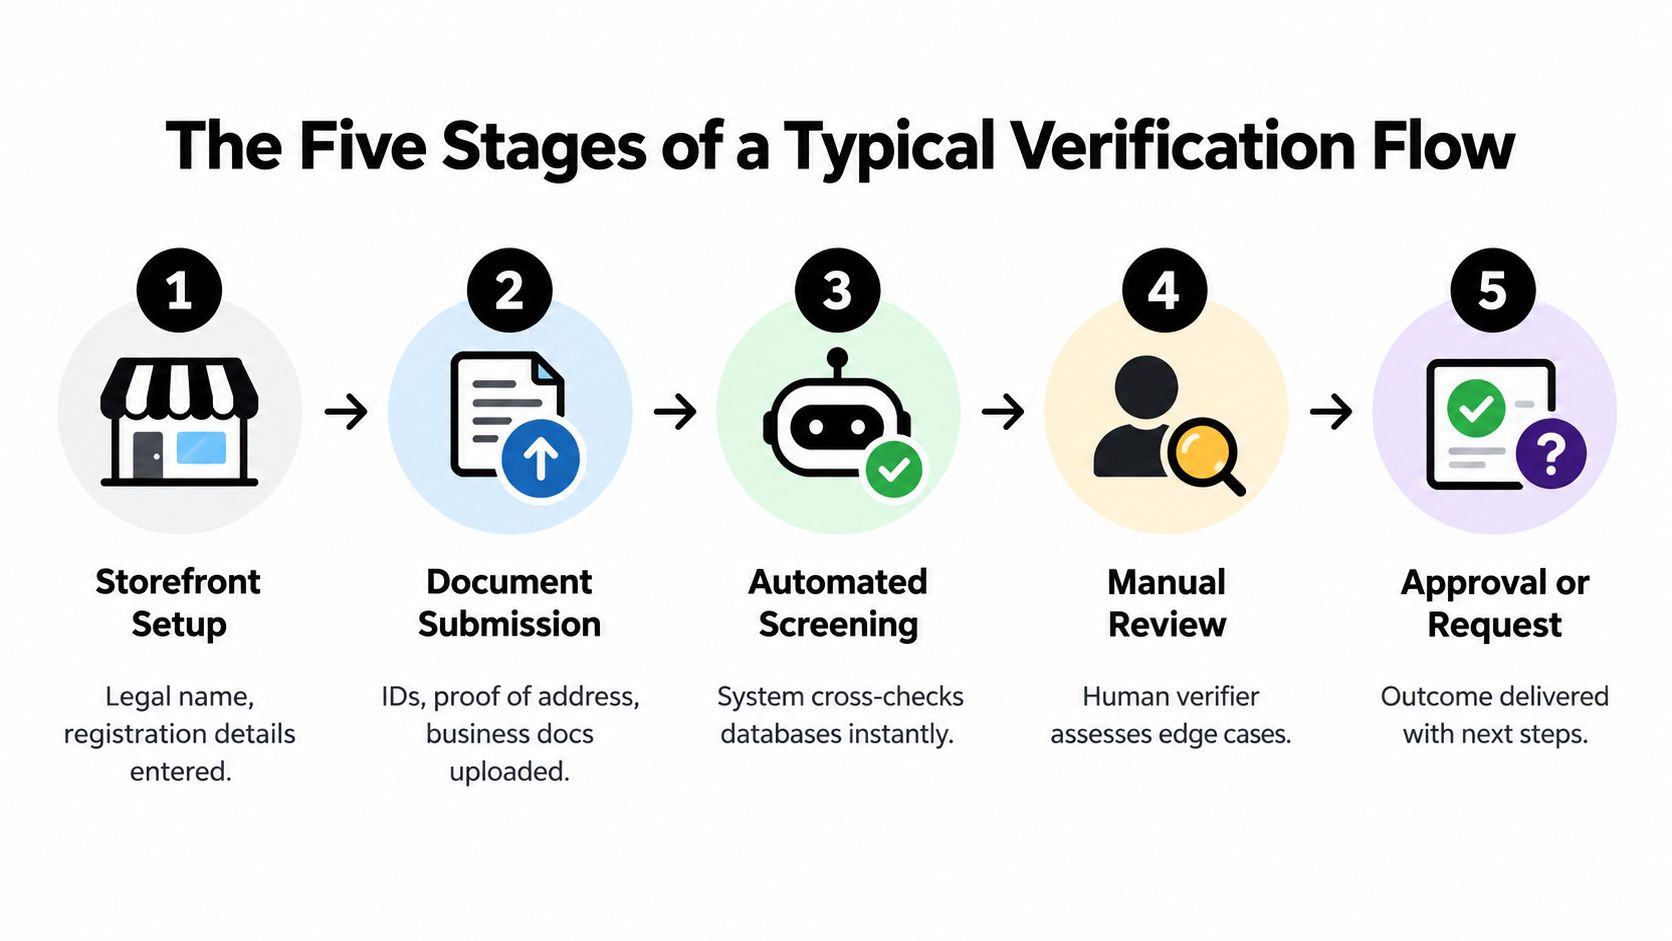
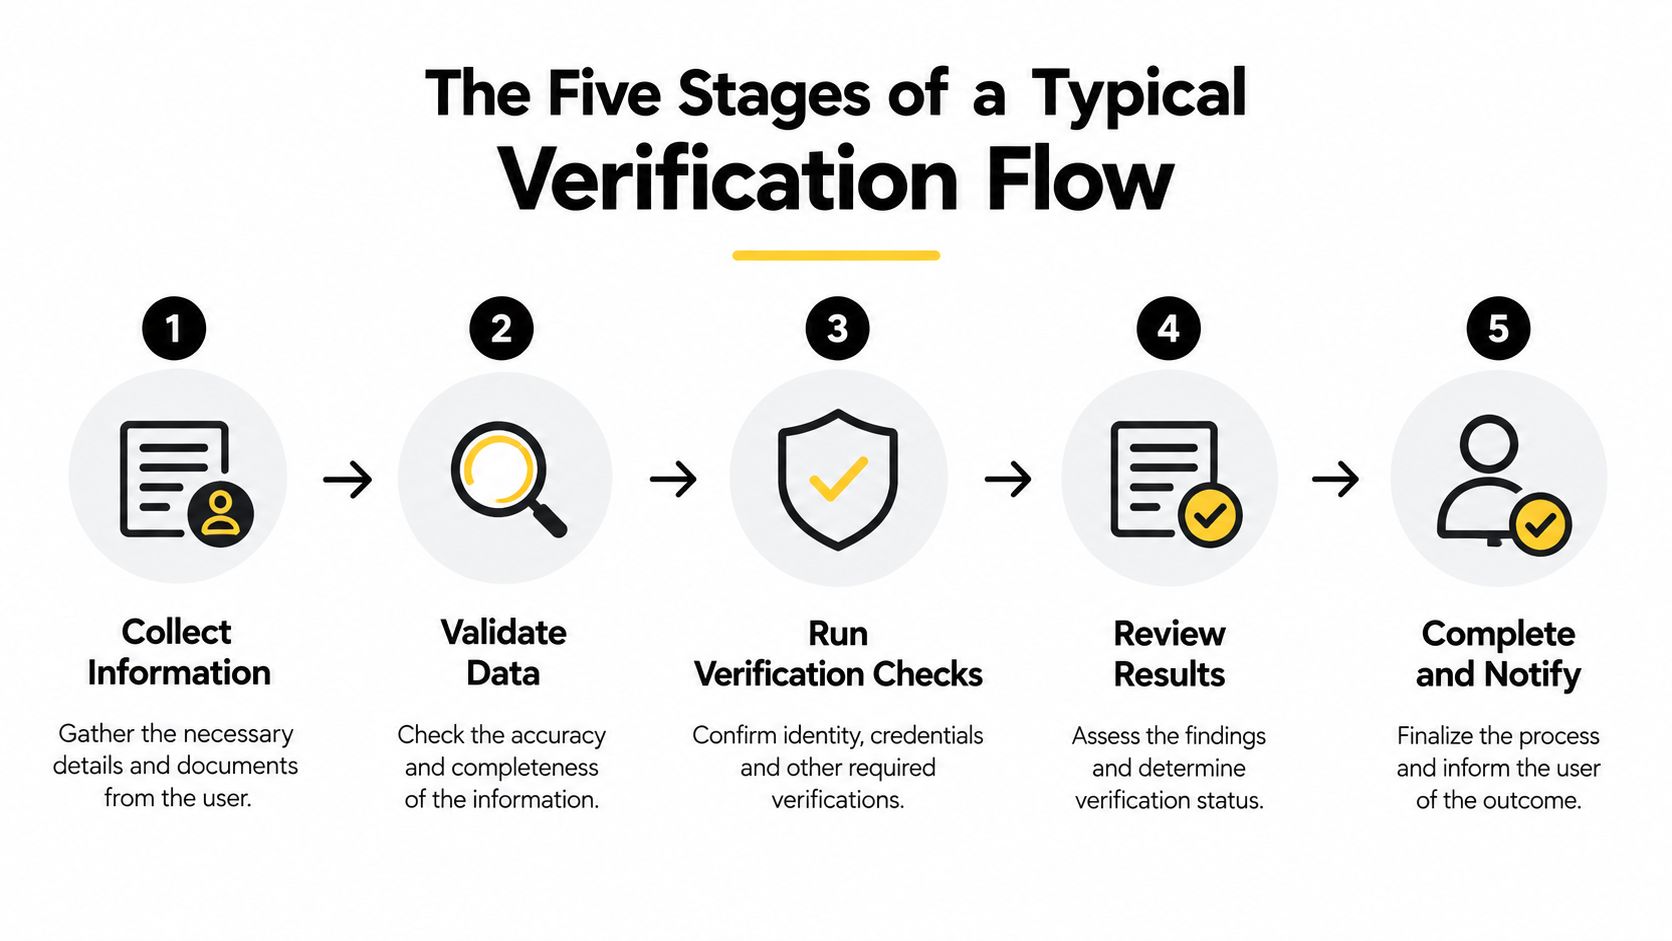
Een Shopify-operator kan verificatie zien als een verbonden pad in plaats van een hoop ongerelateerde verzoeken. De exacte schermen verschillen per provider en rechtsgebied, maar de onderliggende volgorde volgt meestal dezelfde logica.
1. Winkel- en bedrijfsinstellingen
Het platform begint met het gedeclareerde profiel van de handelaar. Het kan de juridische naam, registratie- of inschrijvingsnummer, belastingidentificatie, geregistreerd adres, operationele status, branche, website en verwacht transactievolume verzamelen.
Uw taak is om ervoor te zorgen dat de winkel en het juridische dossier hetzelfde verhaal vertellen. Als de winkel kleding verkoopt maar de geregistreerde bedrijfsinformatie een ongerelateerde activiteit beschrijft, verwacht dan vragen. Als het verwachte volume veel hoger is dan wat het bedrijfsprofiel suggereert, kan de provider meer context aanvragen voordat onbeperkte verwerking wordt ingeschakeld.
2. Eigendoms- en controlebepaling
Vervolgens brengt de provider de mensen achter de entiteit in kaart. Dit kan directeuren, bevoegde vertegenwoordigers en uiteindelijke begunstigden omvatten. Bedrijfslagen zijn belangrijk omdat de persoon die het operationele bedrijf bezit, achter een ander juridisch entity kan zitten.
Houd huidige eigendomsgegevens beschikbaar, vooral als het bedrijf meerdere eigenaren of een moederbedrijf heeft. Een persoon die de Shopify-beheerder beheert, is niet noodzakelijk de persoon die de handelsrekening bezit.
3. Verificatie van individuele identiteit
De geïdentificeerde personen bewijzen vervolgens hun identiteit. Door de regering afgegeven documenten zijn gebruikelijk, en een provider kan een adrescontrole, selfie, gezichtsmatch of liveness-controle aanvragen. Een mislukte poging betekent niet altijd dat het bedrijf wordt afgewezen. Het kan een wazig document, een mismatch in namen of een aanvraag die is ingevuld door iemand zonder de nodige bevoegdheid weerspiegelen.
4. Uitbetaling en bankrekeningafstemming
De betalingsprovider controleert of de uitbetalingsbestemming aansluit op de geverifieerde handelaar. Een bankrekening die door een ander individu of juridisch entity wordt aangehouden, kan een beoordeling veroorzaken, zelfs wanneer de winkel zelf echt is.
Voor discrepanties met betrekking tot adressen moeten handelaren ook hun operationele gegevens en adresverificatie voor Shopify controleren. Consistentie tussen het geregistreerde adres, bedrijfsinformatie, winkel gericht op klanten en uitbetalingsprofiel maakt latere controles gemakkelijker te beantwoorden.
5. Monitoring na goedkeuring
Goedkeuring start de operationele relatie. Platforms kunnen volume, geografie, producten, eigendom, restituties, terugboekingen en andere risicosignalen controleren. Een wezenlijke wijziging kan verhoogde verificatie, tijdelijke limieten, een reservebeoordeling of opschorting activeren in plaats van automatische goedkeuring. Raadpleging van Know Your Customer's KYB voor betalingen
Platformverificatie en door handelaren beheerst bestuur
Een geverifieerd handelaarsaccount geeft niet elke werknemer, agentschap of geïnstalleerde app onbeperkte bevoegdheden. Het betalingsplatform bepaalt of het bedrijf toegang kan krijgen tot betalingsdiensten. De handelaar moet nog steeds beslissen welke acties binnen Shopify zijn toegestaan en hoe deze acties worden goedgekeurd.
| Domein | Eigenaar | Wat het omvat | Voorbeelden in een Shopify-winkel |
|---|---|---|---|
| Platformverificatie | Betalingsplatform, acquirer of betalingsserviceprovider | KYB, KYC, AML-screening, eigendomscontroles, underwriting en geschiktheid voor uitbetaling | Bedrijfsgoedkeuring, uitbetalingstoegang, transactielimieten, verbeterde beoordeling |
| Door handelaren beheerst bestuur | Winkeleigenaar en beheerders | Toestemmingen, bewerkingsvensters, goedkeuringsnormalen, vervullingsregels, uitsluitingen en afrekeningsinstellingen | Wie een bestelling kan bewerken, welke producten kunnen worden gewijzigd, wanneer terugbetalingen goedkeuring nodig hebben |
De scheiding van taken
Het platform kan de juridische entiteit en de uitbetalingsbevoegdheid verifiëren voordat betalingsverwerking wordt ingeschakeld. Het weet niet automatisch of een supportmedewerker een verzendadres mag wijzigen, of een klant een product na aankoop mag toevoegen, of of een terugbetaling boven een bepaalde drempel menselijke goedkeuring nodig heeft.
Deze beslissingen horen thuis in winkelbestuur. Een handelaar kan bewerkingsvensters, product- en landuitsluitingen, orderwaardelimieten, vervullingstoestandsregels, mogelijkheidschakelaars, goedkeuringsnormalen en automatische afrekeningsinstellingen definiëren. Mayra's geschiktheidsregels voor Shopify-workflows biedt een concreet voorbeeld van het soort operationeel beleid dat een winkel afzonderlijk van platformonboarding kan definiëren.
Een geverifieerde handelaar kan nog steeds een gecompromitteerd account of een slecht geconfigureerde workflow hebben. Verificatie stelt vertrouwen in de zakenrelatie vast, niet vertrouwen in elke toekomstige actie.
Dit onderscheid wordt belangrijk voor wijzigingen na aankoop. Orderwijzigingen, annuleringafleiding, terugbetalingen en upsells kunnen echte order- en betalingsrecords beïnvloeden. Een veilige configuratie beperkt wat kan veranderen, wie het kan goedkeuren en wanneer het vervullingssysteem moet pauzeren terwijl de bestelling wordt bijgewerkt.
Hoe verificatieresultaten dagelijks in Shopify naar voren komen
Het eerste zichtbare gevolg is vaak een uitbetalingsvraag. Als de juridische entiteit, eigendomsinformatie of bankrekening onvolledig of inconsistent is, kan het platform uitbetalingen uitstellen, transacties beperken of verbeterde controle aanvragen. Een consistent verificatiebestand geeft de betalingsprovider een duidelijkere basis voor het inschakelen van normale verwerking.
Klanten kunnen het risicobesluit ook voelen door orderafhandeling. Sommige transacties kunnen automatisch doorgaan, terwijl andere in een handmatige controlewachtrij kunnen terechtkomen. Terugbetalingen, chargebacks, reserves en ongebruikelijke activiteit kunnen van invloed zijn op de controles die op het handelaarsaccount worden toegepast, zelfs wanneer de storefront zelf ongewijzigd lijkt.
Post-purchase apps werken binnen die omgeving. Een klant kan een artikel bewerken, een adres bijwerken, een upsell accepteren of annulering aanvragen, maar de resulterende activiteit maakt nog steeds gebruik van Shopify's order- en betalingsrails. Shopify order workflow guidance helpt uit te leggen waarom orderstatus, vervulwerkstijden en machtigingsregels net zo belangrijk zijn als de verificatiebeslissing van het platform.
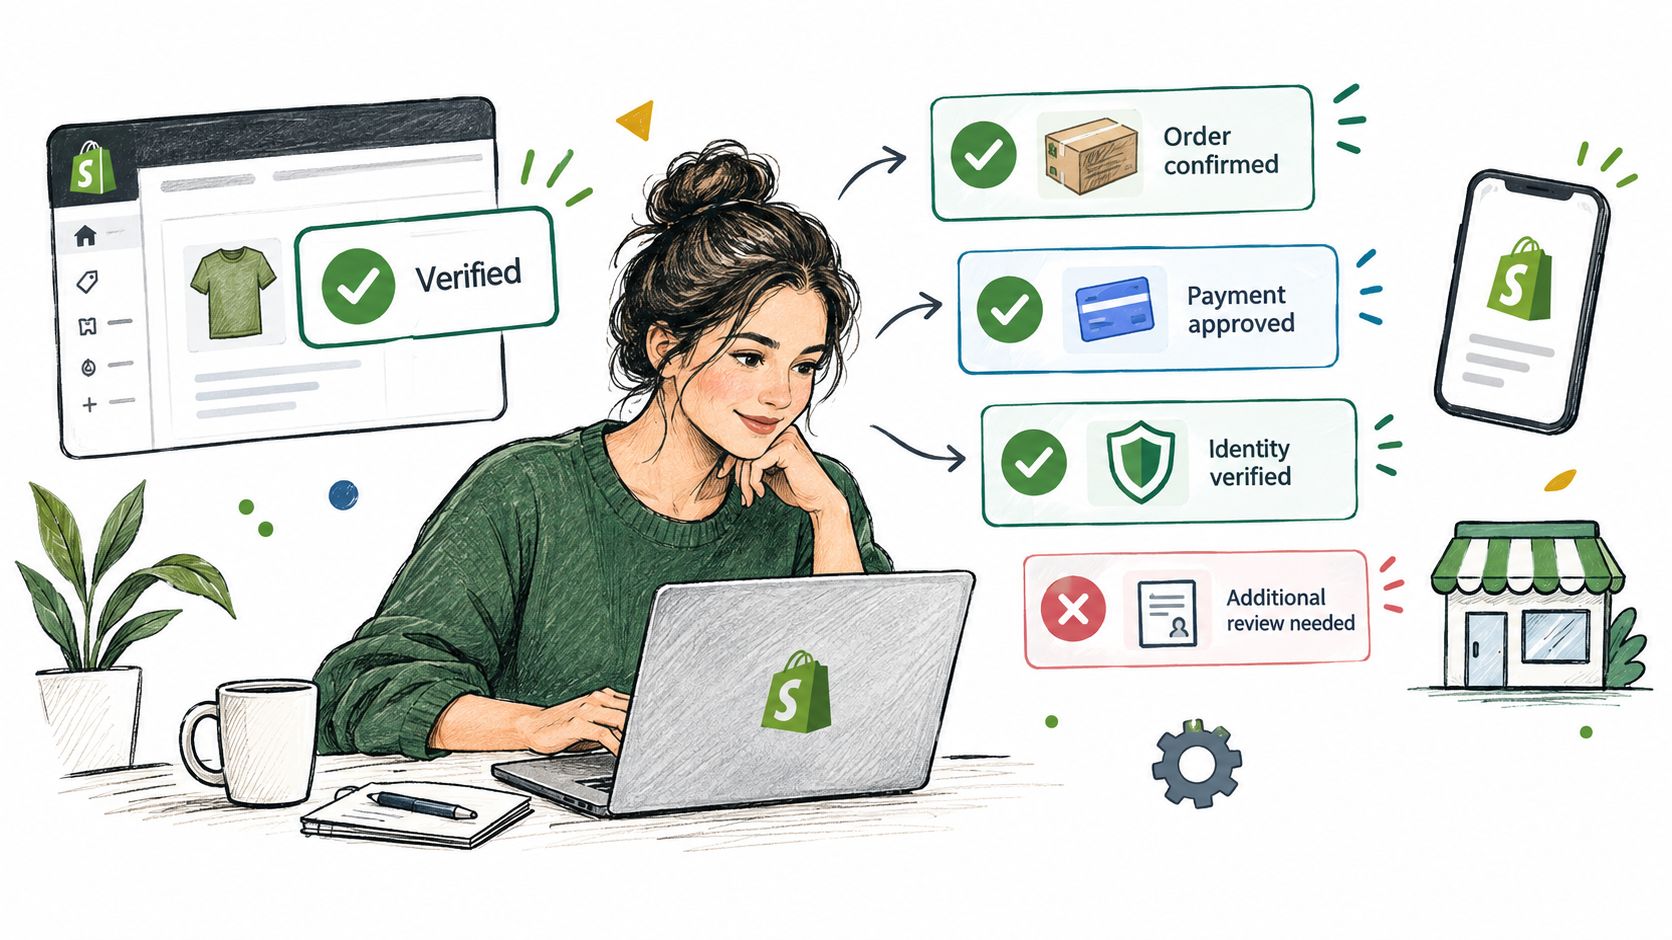
Het praktische model is eenvoudig: verificatie bepaalt het plafond, governance bepaalt de operationele grenzen. Een handelaar mag gemachtigd zijn om betalingen te accepteren, maar de winkel kan bewerkingen nog steeds beperken naar vervulstatus, goedkeuring vereisen voor bepaalde terugbetalingen, bepaalde producten of landen uitsluiten en verzending pauzeren terwijl een bestelling verandert.
Praktische vervolgstappen en een controlelijst voor verificatie van handelaren
Bereid de informatie voor voordat het platform erom vraagt. Dat verandert een verwarrende reeks onderbrekingen in een voorspelbare operationele taak en maakt het gemakkelijker om legitieme verschillen tussen de persoon, entiteit, winkel en betalingsbestemming uit te leggen.
Gebruik deze controlelijst:
- Match de juridische entiteit: Bevestig dat de juridische naam, registratiegegevens, adres, belastinggegevens, website en bedrijfsmodel op het betalingsprofiel overeenkomen met de gegevens achter de Shopify-winkel.
- Vermeld eigenaarschap nauwkeurig: Identificeer directeuren, gemachtigde vertegenwoordigers en uiteindelijke begunstigden. Ga niet ervan uit dat de persoon die het beheerdersaccount beheert, de enige persoon is die de provider moet verifiëren.
- Reconcilieer de uitbetalingsrekening: Controleer of de eigenaar van de bankrekening aansluit op de geverifieerde handelaar. Los verschillen tussen handelsnaam en juridische naam op voordat de eerste uitbetalingsbeoordeling plaatsvindt.
- Identiteitsdocumenten gereed houden: Gebruik actuele, leesbare documenten en voltooi eventuele selfie- of livenes-stappen op naam van de gemachtigde persoon.
- Registreer bedrijfswijzigingen: Noteer eigenaarwijzigingen, nieuwe bestemmingen, nieuwe producten en grote verschuivingen in verwachte activiteiten, zodat u kunt reageren wanneer monitoring een ander onderzoek triggert.
- Definieer winkelmachtigingen: Bepaal wie bestellingen kan bewerken, terugbetalingen kan goedkeuren, adressen kan wijzigen, producten kan toevoegen of upsells kan triggeren. Zet die beslissingen in regels in plaats van je te verlaten op informele personeelsinstructies.
- Stel financiële grenzen in: Gebruik orderwaardeplafonds, goedkeuringsnormen, productuitsluitingen, landuitsluitingen en vervulstatus-regels waar uw workflows geld of verzending kunnen beïnvloeden.
- Controleer verbonden apps: Controleer of elke app naar Shopify's orderrecord schrijft, hoe deze terugbetalingen of extra kosten afhandelt en wat gebeurt wanneer een bestelling wordt vervuld.
Een schoon onboarding-bestand voorkomt niet elke vervolgvraag. Het geeft u wel een verdedigbare uitleg wanneer de winkel groeit, het eigendom verandert, de verkoop naar nieuwe markten uitbreidt, of de orderactiviteit afwijkt van het oorspronkelijke profiel. De sterkste setup houdt platformgerichte informatie nauwkeurig terwijl even duidelijke controls in de Shopify admin worden toegepast.
Mayra Apps helpt Shopify-verkopers zelfservice orderaanpassingen, annuleringafleiding met winkelkrediet en eenkliks upsells beheren terwijl Shopify als het systeem van record blijft. Configureer bewerkingsvensters, geschiktheidsregels, goedkeuringsdrempels, vervullingshaltes en vereffiningsinstellingen zodat acties na aankoop binnen uw winkelbeleidsregels blijven. Bezoek Mayra Apps om de app en de bijbehorende Shopify-workflows te verkennen.