
Die Handelspartnerverifizierung ist der mehrstufige Prozess, den Zahlungsplattformen und Marktplätze verwenden, um zu bestätigen, dass ein Unternehmen legitim ist, zu identifizieren, wer es besitzt und kontrolliert, und um es nach der Genehmigung weiterhin zu überwachen. Die Überprüfungen der digitalen Identität wurden 2024 auf über 70 Milliarden projiziert, verglichen mit 61 Milliarden im Jahr 2023, ein Anstieg von etwa 16 %.Juniper Research-Daten zitiert von ShopTank
Möglicherweise treffen Sie auf diesen Prozess, bevor Ihr neuer Shopify-Store seine erste aussagekräftige Bestellung verarbeitet hat. Die Plattform fragt nach Gründungsdokumenten, einer registrierten Adresse, Steuerinformationen, einem Selfie und dem Nachweis, dass das Auszahlungsbankkonto dem Unternehmen gehört. Es kann sich wie Papierkram anfühlen, der zwischen Ihnen und Ihrem Start steht, aber jede Anfrage beantwortet eine praktische Frage: Ist das Unternehmen real, ist die Person, die es betreibt, berechtigt, und kann Geld sicher transferiert werden?
Die Verifizierung ist nicht ein einzelner Upload, gefolgt von einem permanenten grünen Licht. Sie kombiniert Geschäftsprüfungen, Identitätsprüfungen, Eigentümers-Screening, Auszahlungsabstimmung und Überwachung nach der Genehmigung. Dieser Unterschied ist wichtig, wenn Ihr Store später Rückerstattungen, Bestellungsänderungen oder Post-Purchase-Angebote über verbundene Apps abwickelt. Ein verifiziertes Konto etabliert die Beziehung zum Zahlungsökosystem, während handelspartner-kontrollierte Regeln bestimmen, was Personen und Software im Store tun können.
Inhaltsverzeichnis
- Der Moment, in dem jeder neue Handelspartner auf die Verifizierung trifft
- KYB und KYC erklärt als zwei komplementäre Schichten
- Warum Plattformen überhaupt verifizieren
- Die fünf Phasen eines typischen Verifizierungsflusses
- Plattformverifizierung und handelspartner-kontrolliertes Governance
- Wie Verifizierungsergebnisse im täglichen Shopify-Betrieb sichtbar werden
- Praktische nächste Schritte und eine Checkliste zur Handelspartnerverifizierung
Der Moment, in dem jeder neue Handelspartner auf die Verifizierung trifft
Du beendest die Einrichtung deines Shopify-Shops, führst eine Testbestellung durch und erwartest, dass die Auszahlungen bald beginnen. Stattdessen wird das Konto pausiert und fordert Gründungsdokumente, Fotoausweis, ein Selfie oder eine Liveness-Überprüfung und einen Kontonachweis an. Für einen Anfänger fühlt sich dieser Moment weniger wie ein Starttag an, sondern eher wie das Blockieren an der Tür mit einem Stapel Papiere.
Die Anfrage ist leichter zu verstehen, wenn du die Überprüfung wie die geschichteten Kontrollen um einen Bankschrank behandelst. Eine Schicht prüft das Geschäft. Eine andere prüft die dahinter stehenden Personen. Eine andere prüft, wohin die Gelder fließen. Zahlungsanbieter nutzen das Merchant Onboarding, um zu bestätigen, dass der Verkäufer identifiziert, mit dem Geschäft verbunden und mit einem gültigen Auszahlungsziel abgeglichen werden kann. Daher kombiniert Onboarding häufig Geschäftsdetails, Identitätsprüfungen und Kontobestätigung, wie in Stripes Merchant-Onboarding-Leitfaden dargelegt.
Was die Dokumentanfrage wirklich prüft
Die Dokumente erfüllen nicht alle die gleiche Aufgabe. Ein Registrierungsnachweis hilft, den Shop mit einer juristischen Person abzugleichen. Ein Pass oder Führerschein hilft zu bestätigen, dass die Person, die Informationen einreicht, eine echte Person ist, die mit dieser Entität verknüpft ist. Bankdetails helfen zu bestätigen, dass Auszahlungen an den richtigen Ort gehen.
Eine einfache Unstimmigkeit zeigt, warum Plattformen Anschlussfragen stellen. Wenn dein Shop „Mayra Goods" heißt, aber deine Registrierung sagt „Mayra Goods Ltd", kann die Plattform nach einem Zertifikat oder Geschäftsdokument fragen, das den Handelsnamen an den juristischen Namen bindet, bevor Auszahlungen aktiviert werden. Wenn das Shopify-Konto von einem Betriebsleiter eingerichtet wird, aber der aufgeführte Eigentümer ein Direktor ist, der nie in den Unterlagen erscheint, kann der Anbieter nach einem Autorisierungsnachweis fragen. Wenn das Bankkonto einer anderen Gesellschaft in der Gruppe gehört, kann dies auch eine weitere Überprüfung auslösen.
Nichts davon beweist allein Betrug. Es bedeutet, dass die Plattform eine ungelöste Lücke hat, und Geld kann nicht sicher fließen, bis diese Lücke geschlossen ist.
Praktische Regel: Behandle die Überprüfung als Beginn einer laufenden Zahlungsbeziehung. Es ist kein Badge, das du einmal hochlädst und vergisst.
Die Genehmigung ist nicht das Ende
Die Erstgenehmigung ermöglicht dir normalerweise die Verarbeitung von Zahlungen. Sie friert das Konto nicht in einem dauerhaft genehmigten Zustand ein. Änderungen bei Eigentümerschaft, Produkten, Verkaufsregionen, Transaktionsmustern oder Auszahlungsdetails können das Konto alle wieder zur Überprüfung bringen. Wenn Informationen unvollständig bleiben oder nicht mehr abgeglichen werden, zeigt sich der Effekt oft zuerst in der täglichen Arbeit, durch Auszahlungsverzögerungen, reserveähnliche Einschränkungen, zusätzliche Überprüfungen oder Kontoschließung.
Dieser gleiche Lebenszyklus gilt auch nach dem Checkout. Rückerstattungen, Bestellbearbeitungen, Adressänderungen und Post-Purchase-Angebote, die über Apps wie Mayra verwaltet werden, beeinflussen weiterhin den Bestellungs- und Zahlungsdatensatz. Die Überprüfung setzt die äußere Vertrauensgrenze. Die eigenen Berechtigungen und Genehmigungsregeln deines Shops entscheiden, wer sicher darin handeln kann.
KYB und KYC erklärt als zwei komplementäre Schichten
Der einfachste Weg, KYB und KYC zu verstehen, ist, ein Unternehmen mit einem Gebäude zu vergleichen. KYB, oder Know Your Business, prüft, ob das Gebäude eine gültige rechtliche Existenz hat und ob seine angegebene Nutzung sinnvoll ist. KYC, oder Know Your Customer, prüft die Personen, die das Gebäude besitzen, kontrollieren oder vertreten.
Ein Zahlungsdienstleister kann den rechtlichen Namen des Unternehmens, die Registrierungs- oder Gründungsnummer, die Steuernummer, die registrierte Adresse, den Betriebsstatus, die Branche, die Website und das erwartete Transaktionsvolumen anfordern. Diese Datensätze bilden die KYB-Ebene. Sie überprüft die Entität, die Zahlungsservices erhalten wird, nicht nur die Person, die die Anwendung ausfüllt.
KYC konzentriert sich auf Geschäftsführer, autorisierte Vertreter und ultimative Begünstigte. Es kann einen von der Regierung ausgestellten Ausweis, Adressinformationen, ein Selfie, Gesichtserkennung oder eine Liveness-Prüfung beinhalten. Shopifys Anforderungen zur Identitätsüberprüfung zeigen, warum ein Fotoausweis und ein Selfie angefordert werden können, einschließlich zur Verhinderung von Identitätsdiebstahl, Account-Übernahme und Betrug sowie zur Erfüllung von Finanzregulierungsverpflichtungen.Stripes Leitfaden zur Händleronboarding
Warum beide Überprüfungen notwendig sind
Angenommen, Ihr Identitätsdokument wird akzeptiert, aber die Unternehmensregistrierungsnummer verweist auf eine inaktive Entität. Sie können KYC bestehen und dennoch mit einer KYB-Einschränkung konfrontiert werden. Das Gegenteil kann auch passieren. Das Unternehmen kann ordnungsgemäß registriert sein, während die Person, die die Anwendung einreicht, nicht berechtigt ist, es zu vertreten.
Die Eigentumsfeststellung fügt eine weitere Ebene hinzu. Zahlungsdienstleister identifizieren häufig Personen, die eine juristische Person zu mindestens 25 % besitzen oder kontrollieren, sowie Personen, die wesentliche Kontrolle ausüben.Handelslebenszyklus-Leitfaden von SPD Technology Der Unternehmensbesitz kann mehrere Unternehmen durchlaufen, daher muss der Anbieter möglicherweise diese Ebenen verfolgen, bis er die relevanten Personen erreicht.
Screening über Dokumente hinaus
Der Anbieter kann auch Namen und Geschäftsinformationen gegen Sanktionslisten, Datensätze zu politisch exponierten Personen, Signale aus negativen Medien und Anti-Geldwäsche-Kontrollen überprüfen. Diese Überprüfungen ersetzen KYB oder KYC nicht. Sie geben Kontext darüber, ob die geplante Beziehung Risiken mit sich bringt, die eine verstärkte Überprüfung, Grenzen, Rücklagen oder Ablehnung erfordern.
Ein Händler, der sich auf das Onboarding vorbereitet, kann Verwirrung reduzieren, indem er die Unternehmensakte und die Personalakte trennt. Einen Überblick über die Organisierung dieses Prozesses durch automatisierte Identitäts-Workflows finden Sie unter KYC-Automatisierungslösung von Zaro. Die praktische Frage ist nicht nur „Kann ich beweisen, wer ich bin?" Es ist auch „Kann ich beweisen, dass diese Person zu diesem Unternehmen gehört, und dass dieses Unternehmen mit dem Shop und der Auszahlungsaktivität übereinstimmt?"
Warum Plattformen überhaupt überprüfen
Ein neuer Shopify-Shop kann an der Oberfläche gut aussehen. Bestellungen kommen herein, Karten werden belastet, und die Auszahlungsuhr beginnt. Dann pausiert die Plattform eine Überweisung, fordert weitere Dokumente an oder prüft einen Anstieg der Rückerstattungen. Das kann abrupt wirken, wenn die Verifizierung wie eine einmalige Einrichtungsaufgabe erschien. In der Praxis funktioniert sie eher wie eine Serie von Kontrollpunkten, die das Zahlungssystem schützen, wenn Geld vom Kunden zum Händler und zurück fließt.
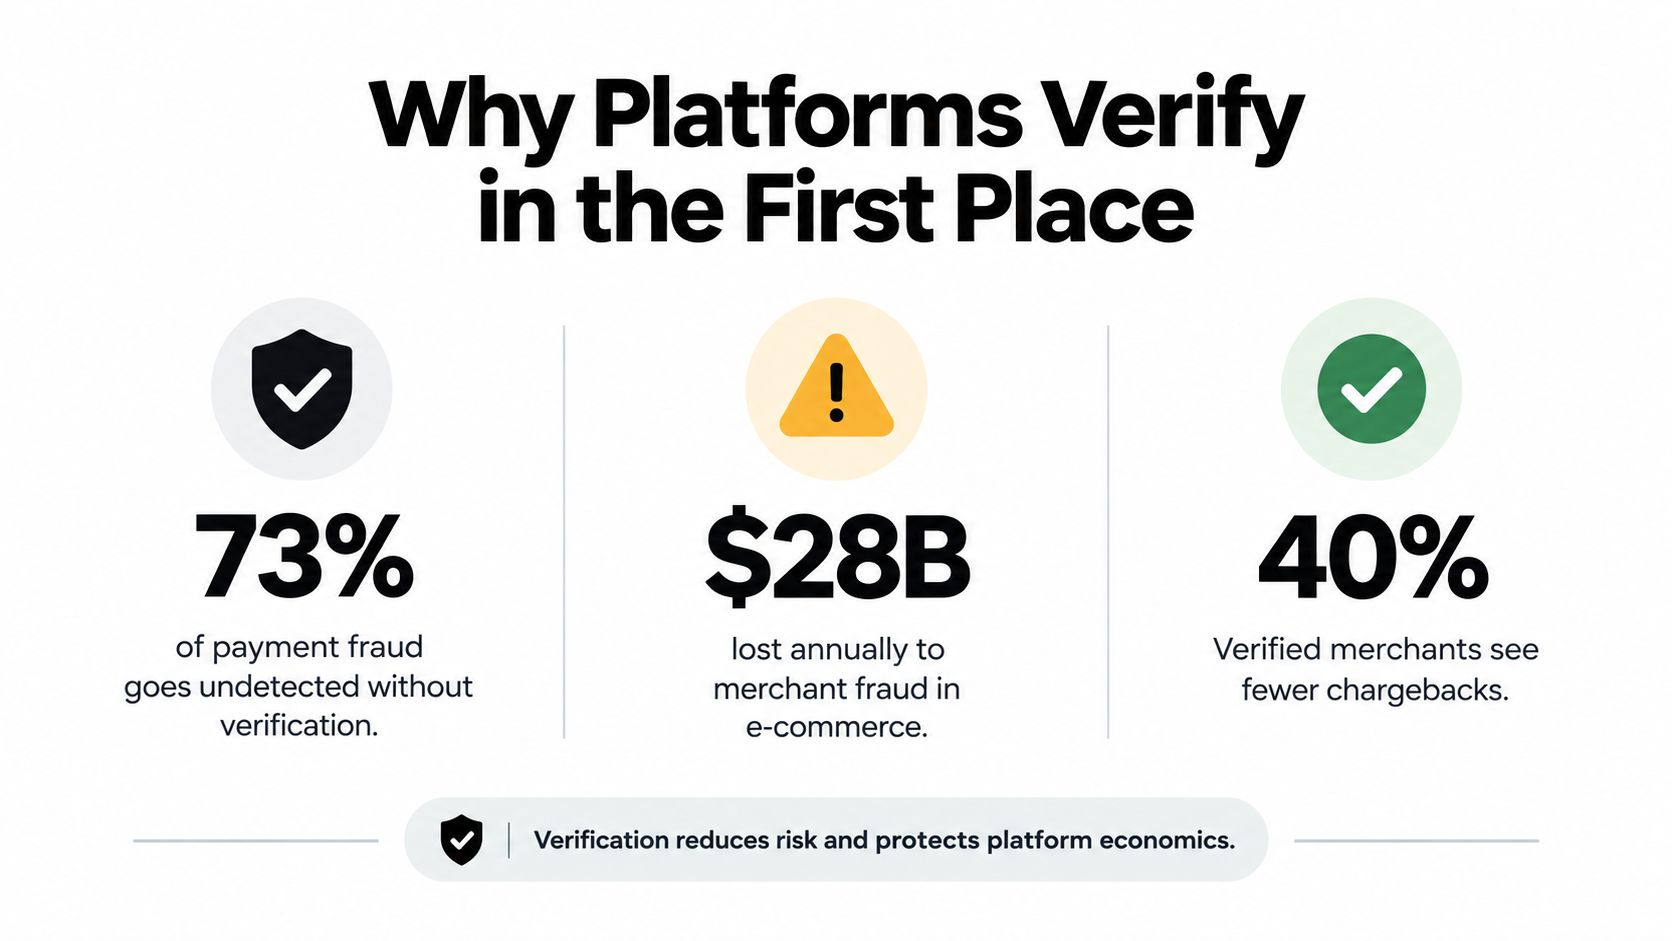
Plattformen verifizieren Händler, weil das Risiko nach dem Checkout nicht endet. Ein böswilliger Akteur kann ein Konto eröffnen, Zahlungen verarbeiten, Mittel abheben und verschwinden. Ein legitimes Unternehmen kann sich auch auf Weise ändern, die das Risiko erhöhen, z. B. durch den Verkauf anderer Waren, den Versand von einem neuen Ort aus oder Transaktionsmuster, die nicht mehr dem ursprünglichen Antrag entsprechen. Die Verifizierung hilft der Plattform zu prüfen, dass der Shop, das dahinter stehende Unternehmen und die Personen, die Auszahlungen kontrollieren, immer noch übereinstimmen.
Der finanzielle Druck dahinter ist klar. Der 2024 Global Fraud and Payments Report fand heraus, dass Händler durchschnittlich 3,1% des E-Commerce-Umsatzes durch Zahlungsbetrug verloren und 3,6% für das folgende Jahr prognostiziert. Es wurde auch berichtet, dass Unternehmen durchschnittlich 19% der E-Commerce-Bestellungen manuell überprüften, 15% der überprüften Bestellungen ablehnten, etwa 6% der eingehenden E-Commerce-Bestellungen aus Verdacht zurückwiesen und später feststellten, dass etwa 3% der akzeptierten Bestellungen betrügerisch waren. Diese Verluste bleiben nicht allein beim Händler. Sie wirken sich auch auf Kunden, Aussteller, Zahlungsanbieter und Marktplätze aus.
Deshalb verlassen sich Plattformen nicht auf eine einzige Dokumentenladung. Sie brauchen genug Kontext, um den Unterschied zwischen einem echten neuen Shop und einem zu erkennen, dessen Eigentum, Produkte, Standort oder Auszahlungsverhalten nicht seinem Profil entspricht.
Wenn Sie auch die Verantwortung für Kartendaten überprüfen, bietet was ist PCI DSS-Compliance nützlichen Kontext. PCI DSS konzentriert sich auf die Sicherheit von Zahlungskartendaten. Die Händlerverifizierung konzentriert sich auf die Identität, das Eigentum, die Legitimität und das Risikoprofil des Unternehmens. Beide unterstützen sicherere Zahlungen, aber sie lösen unterschiedliche Probleme.
Dieser mehrstufige Ansatz prägt auch den täglichen Shopify-Betrieb. Die Genehmigung startet das Konto, aber spätere Checks helfen zu entscheiden, ob Auszahlungen normal fortgesetzt werden, ob ungewöhnliche Rückerstattungsaktivitäten überprüft werden müssen, und ob Änderungen nach dem Kauf Fragen aufwerfen sollten. Apps, die Änderungen nach dem Checkout verarbeiten, einschließlich Tools wie Mayra, sitzen in dieser umfassenderen Kontrolumgebung. Die Grundidee ist einfach. Verifizierung geht nicht nur darum, die Tür zu öffnen. Es geht darum, das Konto, die Shop-Aktivität und den Geldfluss im Laufe der Zeit konsistent zu halten.
Die fünf Phasen eines typischen Verifizierungsflusses
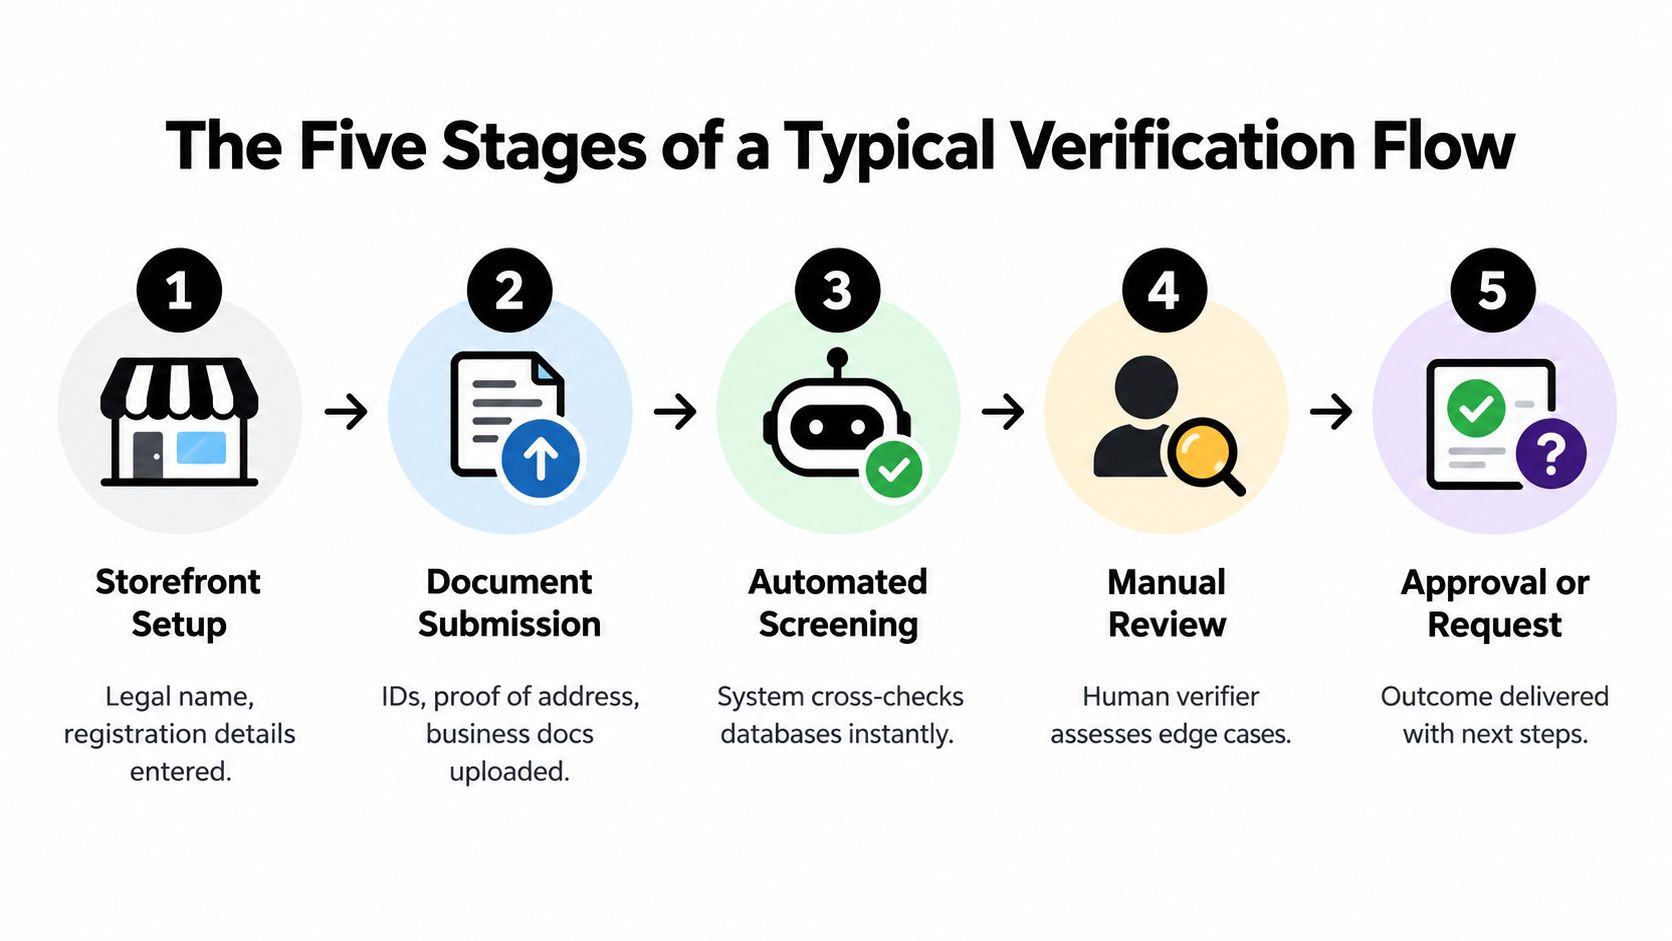
Ein Shopify-Betreiber kann die Verifizierung eher als einen zusammenhängenden Pfad betrachten als als einen Haufen unzusammenhängender Anfragen. Die genauen Bildschirme unterscheiden sich je nach Anbieter und Gerichtsbarkeit, aber die zugrunde liegende Abfolge folgt normalerweise derselben Logik.
1. Storefront- und Geschäftseinrichtung
Die Plattform beginnt mit dem erklärten Profil des Händlers. Sie kann den rechtlichen Namen, die Registrierungs- oder Gründungsnummer, die Steuernummer, die registrierte Adresse, den Betriebsstatus, die Branche, die Website und das erwartete Transaktionsvolumen erfassen.
Ihre Aufgabe besteht darin, sicherzustellen, dass der Store und die rechtliche Datei dieselbe Geschichte erzählen. Wenn der Storefront Kleidung verkauft, aber die registrierten Geschäftsinformationen eine unverwandte Aktivität beschreiben, sollten Sie mit Fragen rechnen. Wenn das projizierte Volumen weit über dem liegt, was das Geschäftsprofil vermuten lässt, kann der Anbieter mehr Kontext anfordern, bevor die uneingeschränkte Verarbeitung aktiviert wird.
2. Klärung von Eigentum und Kontrolle
Anschließend ordnet der Anbieter die Personen hinter der Einheit zu. Dies kann Direktoren, bevollmächtigte Vertreter und wirtschaftliche Eigentümer einschließen. Unternehmensebenen sind wichtig, da die Person, die das Betriebsunternehmen besitzt, hinter einer anderen juristischen Person sitzen kann.
Halten Sie aktuelle Eigentumsdatensätze verfügbar, besonders wenn das Unternehmen mehrere Eigentümer oder ein Mutterunternehmen hat. Eine Person, die den Shopify-Admin verwaltet, ist nicht unbedingt die Person, die das Händlerkonto besitzt.
3. Identitätsprüfung von Einzelpersonen
Die identifizierten Personen weisen dann ihre Identitäten nach. Von der Regierung ausgestellte Dokumente sind häufig, und ein Anbieter kann eine Adressüberprüfung, ein Selfie, eine Gesichtserkennung oder eine Liveness-Überprüfung anfordern. Ein fehlgeschlagener Versuch bedeutet nicht unbedingt, dass das Unternehmen abgelehnt wird. Es kann sich um ein unscharfes Dokument, eine Namensabweichung oder eine Anwendung, die von jemandem ohne erforderliche Berechtigung ausgefüllt wurde, handeln.
4. Auszahlung und Bankkontoabstimmung
Der Zahlungsanbieter überprüft, ob das Auszahlungsziel mit dem verifizierten Händler übereinstimmt. Ein Bankkonto, das von einer anderen Person oder juristischen Person geführt wird, kann eine Überprüfung verursachen, selbst wenn der Store selbst echt ist.
Bei adressbezogenen Abweichungen sollten Händler auch ihre Betriebsaufzeichnungen und die Adressverifizierung für Shopify überprüfen. Konsistenz über die registrierte Adresse, Geschäftsinformationen, kundengerichtete Ladenfront und Auszahlungsprofil hinweg macht spätere Überprüfungen leichter zu beantworten.
5. Überwachung nach Genehmigung
Die Genehmigung startet die Betriebsbeziehung. Plattformen können Volumen, Geografie, Produkte, Eigentum, Rückerstattungen, Rückbelastungen und andere Risikosignale überwachen. Eine wesentliche Änderung kann eine verschärfte Verifizierung, vorübergehende Beschränkungen, eine Reserveüberprüfung oder Sperrung statt automatischer Genehmigung auslösen.Know Your Customer's KYB-Anleitung für Zahlungen
Plattformverifizierung und händlerkontrollierte Governance
Ein verifiziertes Handelskonto gibt nicht jedem Mitarbeiter, jeder Agentur oder installierten App unbegrenzte Autorität. Die Zahlungsplattform entscheidet, ob das Unternehmen auf Zahlungsdienste zugreifen kann. Der Händler muss immer noch entscheiden, welche Aktionen in Shopify zulässig sind und wie diese Aktionen genehmigt werden.
| Domain | Eigentümer | Was es abdeckt | Beispiele in einem Shopify Store |
|---|---|---|---|
| Plattformverifizierung | Zahlungsplattform, Acquirer oder Zahlungsdienstleister | KYB, KYC, AML-Screening, Eigentumsüberprüfungen, Underwriting und Auszahlungsberechtigung | Geschäftsgenehmigung, Auszahlungszugang, Transaktionslimits, erweiterte Überprüfung |
| Händlerkontrollierte Governance | Shop-Eigentümer und Administratoren | Berechtigungen, Bearbeitungsfenster, Genehmigungsschwellen, Fulfillment-Regeln, Ausschlüsse und Abrechnungseinstellungen | Wer eine Bestellung bearbeiten kann, welche Produkte geändert werden können, wann Rückerstattungen genehmigt werden müssen |
Die Aufgabenteilung
Die Plattform kann die juristische Person und die Auszahlungsberechtigung überprüfen, bevor die Zahlungsabwicklung aktiviert wird. Sie weiß nicht automatisch, ob ein Support-Agent eine Lieferadresse ändern sollte, ob ein Kunde ein Produkt nach dem Kauf hinzufügen kann oder ob eine Rückerstattung über einem gewählten Schwellenwert menschliche Genehmigung benötigt.
Diese Entscheidungen gehören in die Store-Governance. Ein Händler kann Bearbeitungsfenster, Produkt- und Länderausschlüsse, Bestellwertgrenzen, Fulfillment-Status-Regeln, Capability-Toggles, Genehmigungsschwellen und automatische Abrechnungseinstellungen definieren. Mayras Berechtigungsregeln für Shopify-Workflows bietet ein konkretes Beispiel für die Art von Betriebsrichtlinie, die ein Store unabhängig vom Platform-Onboarding definieren kann.
Ein verifizierter Händler kann immer noch ein kompromittiertes Konto oder einen schlecht konfigurierten Workflow haben. Die Verifizierung schafft Vertrauen in die Geschäftsbeziehung, nicht Vertrauen in jede zukünftige Aktion.
Diese Unterscheidung wird bei Änderungen nach dem Kauf wichtig. Bestellbearbeitungen, Stornierungsabwehr, Rückerstattungen und Upsells können echte Bestell- und Zahlungsdatensätze beeinflussen. Eine sichere Konfiguration begrenzt, was sich ändern kann, wer es genehmigen kann und wann das Fulfillment-System innehalten muss, während die Bestellung aktualisiert wird.
Wie Verifizierungsergebnisse im Shopify-Alltag erscheinen
Die erste sichtbare Folge ist oft eine Auszahlungsfrage. Wenn die juristische Person, Eigentumeninformationen oder das Bankkonto unvollständig oder inkonsistent sind, kann die Plattform Auszahlungen verzögern, Transaktionen begrenzen oder eine erweiterte Überprüfung anfordern. Eine konsistente Verifizierungsdatei gibt dem Zahlungsanbieter eine klarere Grundlage für die Aktivierung der normalen Abwicklung.
Kunden können die Risikoentscheidung auch durch die Bestellbearbeitung spüren. Einige Transaktionen können automatisch fortgesetzt werden, während andere in eine manuelle Überprüfungswarteschlange eintreten können. Rückerstattungen, Rückbelastungen, Reservierungen und ungewöhnliche Aktivitäten können die auf das Handelskonto angewendeten Kontrollen beeinflussen, auch wenn der Storefront selbst unverändert aussieht.
Post-Purchase-Apps funktionieren in dieser Umgebung. Ein Kunde kann einen Artikel bearbeiten, eine Adresse aktualisieren, einen Upsell akzeptieren oder eine Stornierung anfordern, aber die resultierenden Aktivitäten verwenden immer noch Shopifys Order- und Payment-Schienen. Shopify-Order-Workflow-Anleitung hilft zu erklären, warum Bestellstatus, Erfüllungstiming und Berechtigungsregeln neben der Verifizierungsentscheidung der Plattform wichtig sind.
Das praktische Modell ist einfach: Verifizierung setzt die Obergrenze, Governance setzt die Betriebsgrenzen. Ein Merchant kann autorisiert sein, Zahlungen anzunehmen, aber der Shop kann Bearbeitungen immer noch nach Erfüllungsstatus einschränken, Genehmigung für bestimmte Rückerstattungen erfordern, bestimmte Produkte oder Länder ausschließen und den Versand anhalten, während sich eine Bestellung ändert.
Praktische nächste Schritte und eine Merchant-Verifizierungs-Checkliste
Bereiten Sie die Informationen vor, bevor die Plattform diese anfordert. Das verwandelt eine verwirrende Abfolge von Unterbrechungen in eine vorhersehbare Betriebsaufgabe und macht es einfacher, legitime Unterschiede zwischen der Person, dem Unternehmen, dem Shop und dem Auszahlungsziel zu erklären.
Verwenden Sie diese Checkliste:
- Stimmen Sie die juristische Person ab: Bestätigen Sie, dass der Rechtsname, die Registrierungsinformationen, die Adresse, die Steuerdaten, die Website und das Geschäftsmodell im Zahlungsprofil mit den Aufzeichnungen hinter dem Shopify-Shop übereinstimmen.
- Führen Sie das Eigentum genau auf: Identifizieren Sie Geschäftsführer, bevollmächtigte Vertreter und wirtschaftliche Eigentümer. Gehen Sie nicht davon aus, dass die Person, die das Admin-Konto verwaltet, die einzige Person ist, die der Anbieter verifizieren muss.
- Reconcilieren Sie das Auszahlungskonto: Überprüfen Sie, dass der Bankkontoinhaber mit dem verifizierten Merchant übereinstimmt. Klären Sie Unterschiede zwischen Handelsnamen und Rechtsnamen, bevor die erste Auszahlungsüberprüfung stattfindet.
- Halten Sie Identitätsdokumente bereit: Verwenden Sie aktuelle, lesbare Dokumente und füllen Sie jeden Selfie- oder Liveness-Schritt im Namen des autorisierten Einzelnen aus.
- Notieren Sie Geschäftsänderungen: Notieren Sie Eigentumsänderungen, neue Ziele, neue Produkte und große Veränderungen bei erwarteten Aktivitäten, damit Sie reagieren können, wenn die Überwachung eine weitere Überprüfung auslöst.
- Definieren Sie Shop-Berechtigungen: Entscheiden Sie, wer Bestellungen bearbeiten, Rückerstattungen genehmigen, Adressen ändern, Produkte hinzufügen oder Upsells auslösen kann. Setzen Sie diese Entscheidungen in Regeln um, anstatt sich auf informale Mitarbeiteranweisungen zu verlassen.
- Legen Sie Finanzbeschränkungen fest: Verwenden Sie Bestellwertobergrenzen, Genehmigungsschwellen, Produktausschlüsse, Länderausschlüsse und Erfüllungsstatus-Regeln, wenn Ihre Workflows Geld oder Versand beeinflussen können.
- Überprüfen Sie verbundene Apps: Überprüfen Sie, ob jede App in Shopifys Order-Datensatz schreibt, wie sie Rückerstattungen oder zusätzliche Gebühren handhabt, und was passiert, wenn eine Bestellung erfüllt wird.
Eine saubere Onboarding-Datei verhindert nicht jede Anschlussfrage. Sie bietet jedoch eine verteidigbare Erklärung, wenn der Shop wächst, der Besitz wechselt, der Umsatz auf neue Märkte ausgeweitet wird oder die Bestellaktivität vom ursprünglichen Profil abweicht. Die stärkste Einrichtung hält die plattformgerichteten Informationen korrekt, während sie gleich klare Kontrollen im Shopify Admin anwendet.
Mayra Apps hilft Shopify-Händlern, selbstbediente Bestellbearbeitungen, Stornierungsabwehr mit Gutschriften und One-Click-Upsells zu verwalten, während Shopify als System of Record erhalten bleibt. Konfigurieren Sie Bearbeitungsfenster, Berechtigungsregeln, Genehmigungsschwellen, Erfüllungshaltestellen und Abrechnungseinstellungen, damit Post-Purchase-Aktionen innerhalb Ihrer Händlerrichtlinien bleiben. Besuchen Sie Mayra Apps, um die App und ihre Shopify-Workflows zu erkunden.