
Le crédit de magasin est un solde monétaire qu'un commerçant émet à un client et qui ne peut être dépensé que chez ce commerçant, plutôt que d'être remboursé en espèces. Dans l'écosystème plus large du crédit de détail aux États-Unis, le crédit de détail en circulation a atteint 130 milliards de dollars à la fin de 2023, et près de 85 millions de personnes avaient un compte de crédit de détail, selon l'analyse de la Réserve fédérale résumée par Rivo.
Vous le regardez peut-être en ce moment parce qu'un client veut annuler une commande, retourner un produit ou résoudre un problème de service. L'équipe de paiement dit : « Nous pouvons vous rembourser », tandis que l'équipe de fidélisation demande si une offre de crédit utile pourrait maintenir l'achat suivant auprès de la marque. Les deux équipes parlent de valeur, mais elles ne parlent pas du même mécanisme.
Le crédit de magasin est un solde émis par le commerçant pour les achats futurs. Il suit généralement un événement de service, tel qu'un retour, un article endommagé, un ajustement de commande, l'annulation d'un abonnement ou un geste de bonne volonté. Un remboursement en espèces annule un paiement complété. Une carte-cadeau est généralement achetée ou offerte avant que le destinataire décide ce qu'il achètera. Cette distinction compte pour les clients et pour les opérateurs Shopify qui construisent le flux de travail.
Table des matières
- Un moment d'annulation qui montre ce que le crédit de magasin fait réellement
- Crédit de magasin comparé aux remboursements et aux cartes-cadeaux
- Pourquoi le crédit de magasin est un mécanisme de détail courant
- Comment la prévention des annulations avec crédit de magasin fonctionne en pratique
- Règles comptables, fiscales et juridiques à connaître
- Configuration du crédit de magasin sur Shopify avec Mayra Order Edit
- Compromis en matière d'expérience client et quand le crédit de magasin gagne
Un moment d'annulation qui montre ce que le crédit de magasin fait réellement
Un client ouvre son compte dans une boutique Shopify et clique sur « annuler la commande » pour une boîte d'abonnement. Le flux d'annulation charge un court sélecteur de raisons : trop cher, produit non requis, mauvaise fréquence ou autre raison. Après que le client choisit « trop cher », l'écran suivant propose un crédit en magasin de 20 % valable pendant 90 jours.
Cette offre n'est pas de l'argent. Le commerçant n'envoie pas d'argent au compte bancaire ou à la carte du client. Le commerçant ajoute un solde au compte du client, et le client ne peut utiliser ce solde que pour un achat ultérieur dans le même magasin, selon les conditions énoncées.
Ce que le client choisit
Le client a maintenant un vrai choix à faire :
- Accepter le crédit, conserver la valeur dans le magasin et continuer avec la commande ou l'arrangement d'abonnement pertinent.
- Refuser l'offre, terminer l'annulation et recevoir le remboursement ou autre recours applicable selon la politique du commerçant et la loi locale.
La différence entre ces options doit être visible. Un client ne devrait pas avoir à deviner si le crédit expire, s'il peut être combiné avec une autre réduction ou si le commerçant le convertira en méthode de paiement d'origine.
Règle du client : Le crédit en magasin est attrayant quand il semble être un choix utile, pas un refus déguisé de rembourser.
Pour un opérateur Shopify, le même écran est un point de contrôle opérationnel. Le sélecteur de raisons capture pourquoi le client veut partir. L'offre teste si une incitation ciblée peut résoudre cette raison. L'acceptation pause ou change le chemin d'annulation, tandis qu'un refus envoie le client à travers le secours standard.
L'équipe financière doit aussi suivre le solde correctement. Jusqu'à ce que le client utilise le crédit, le commerçant a une obligation liée à un achat futur. Cela signifie que le flux affecte l'expérience client, les rapports d'annulation, l'exécution et la comptabilité en même temps.
Crédit en magasin comparé aux remboursements et aux cartes-cadeaux
Un client annule une commande après le paiement. Le commerçant peut retourner l'argent par la route de paiement d'origine, ou offrir une valeur qui reste disponible pour un achat ultérieur. Cette deuxième option est un crédit en magasin. Il suit généralement un retour, une annulation, un article endommagé, un ajustement de commande, une interaction d'assistance ou une décision de bonne volonté. Une carte-cadeau commence différemment : quelqu'un achète ou offre volontairement un pouvoir d'achat prépayé avant le prochain achat.
| Dimension | Crédit en magasin | Remboursement en espèces | Carte-cadeau |
|---|---|---|---|
| Déclencheur typique | Un retour, une annulation, un article endommagé, un ajustement de commande, ou une décision de bonne volonté | Un retour admissible, une annulation, une surcharge, ou un autre événement de remboursement | Un client ou un acheteur achète ou offre volontairement une valeur prépayée |
| Où il peut être dépensé | Généralement uniquement auprès du commerçant qui l'a émis | Les fonds remboursés reviennent au mode de paiement original du client | Auprès du commerçant ou de la marque nommée sur la carte, selon ses conditions |
| Expiration | Peut avoir une date d'expiration si les conditions le permettent | Généralement, ce n'est pas un solde dépensable auprès du commerçant | Les conditions varient selon le produit et la juridiction |
| Remboursabilité | Généralement, ne peut pas être automatiquement convertie en espèces | C'est le recours équivalent en espèces | Suit généralement les conditions de la carte-cadeau plutôt que de rembourser la carte de l'acheteur |
| Transférabilité | Souvent liée au compte client qui l'a reçu | Normalement pas transférée comme crédit commerçant | Peut être conçue pour être donnée à une autre personne |
| Perte de valeur | Les soldes inutilisés peuvent nécessiter un traitement comptable spécifique | Il n'y a pas de solde de magasin impayé après le remboursement | La valeur non utilisée peut également créer des obligations comptables et juridiques |
| Traitement fiscal | Dépend du fait qu'il inverse une transaction antérieure ou agisse comme une promotion | Suit généralement l'annulation de la vente d'origine | Le traitement fiscal dépend généralement de l'utilisation et des biens sous-jacents |
| Objet Shopify | Un solde client ou une transaction de crédit en magasin | Un remboursement lié à la commande d'origine | Un produit carte-cadeau ou un solde de carte-cadeau |
La distinction pratique est la direction de la valeur. Un remboursement envoie des fonds hors du système du commerçant et revient au mode de paiement original. Le crédit en magasin enregistre un solde sur le compte client, qui ne peut être dépensé que selon les conditions énoncées. Une carte-cadeau enregistre une valeur prépayée qui peut être achetée pour le client ou une autre personne.
Pour un opérateur Shopify, ce sont des actions administratives différentes. L'enregistrement de la commande, la transaction de paiement, le solde client et la piste de rapport doivent correspondre au résultat présenté au client. Un flux d'annulation peut présenter le crédit comme une offre de sauvegarde, mais l'acceptation ne doit modifier la voie d'annulation qu'après que le client comprenne le montant, l'expiration, les produits admissibles et toute restriction. Un refus doit laisser disponible l'itinéraire standard de remboursement ou d'annulation.
Une comparaison utile des différences opérationnelles apparaît dans crédit en magasin versus remboursement dans Shopify. Cela aide à distinguer un ajustement de solde d'un remboursement lié à la commande d'origine, ce qui prévient les erreurs de service client et de réconciliation.
Le crédit en magasin comporte également une limite juridique. L'orientation de l'ACCC en matière de garantie de consommation et de remboursement explique qu'un vendeur ne peut généralement pas insister sur le crédit en magasin lorsqu'un consommateur a droit à un remboursement. Des règles de rétractation de style UE similaires peuvent exiger que l'argent soit restitué par la méthode autorisée dans les cas pertinents. Un commerçant peut offrir du crédit pour les retours volontaires ou comme incitatif d'annulation, mais l'offre ne peut pas supprimer un droit de remboursement créé par la loi locale. Les détaillants doivent vérifier les règles applicables au client et à la transaction avant de faire du crédit la seule option.
Pourquoi le crédit en magasin est un mécanisme de détail grand public
Le crédit en magasin fait partie d'un système de crédit au détail plus large plutôt que de se situer en dehors du commerce normal. L'analyse de la Réserve fédérale citée plus tôt estimait 130 milliards de dollars de crédit au détail en circulation à la fin de 2023, représentant plus de 2,5% du total des crédits à la consommation en circulation. Près de 85 millions de personnes détenaient un compte de crédit au détail, tandis que le solde moyen en circulation était de 194 $ par compte et le paiement mensuel médian était de 29 $. Ces chiffres montrent un schéma familier : le crédit au détail atteint une large base de clients, même si chaque solde individuel est assez modeste.
L'activité des cartes de magasin pointe dans la même direction. Le Bureau de protection financière des consommateurs a signalé que un compte de carte de crédit sur quatre était une carte de magasin en 2024, avec plus de 160 millions de comptes de cartes de magasin ouverts. Il a également signalé une baisse des comptes de marque privée de 253 millions en 2018 à 161 millions en 2024. La part des consommateurs qui ont déclaré avoir une carte de magasin est passée de plus de 60% en 2015 à 38% en 2024. L'aperçu du crédit de détail et des cartes-cadeaux de CaiGeek énonce ces chiffres et leur contexte de détail.
Ce que cette ampleur signifie pour les marchands Shopify
Pour un commerçant Shopify, un solde de crédit en magasin maintient la valeur d'achat à l'intérieur de l'entreprise après qu'un client décide de ne pas poursuivre une commande ou un abonnement. Cela fonctionne comme un pont vers un achat ultérieur, plutôt qu'un paiement en espèces immédiat qui quitte l'entreprise. Ce pont peut soutenir la rétention, mais il ne garantit pas une autre commande et ne rend pas le crédit automatiquement meilleur qu'un remboursement. Le client doit vouloir un achat futur, comprendre les conditions et pouvoir utiliser le solde sans friction.
L'aspect opérationnel est moins visible pour les acheteurs. Le crédit émis doit être suivi jusqu'au remboursement, à l'expiration ou à une autre résolution autorisée. Le crédit en magasin est donc à la fois un instrument de rétention et une tâche de gestion du passif. Les commerçants ont besoin de règles d'émission écrites, de transactions de compte précises et de rapports qui distinguent le crédit émis du crédit utilisé. Une offre de sauvegarde peut protéger les revenus, mais seulement lorsque l'offre est enregistrée correctement et que le client peut l'utiliser comme promis.
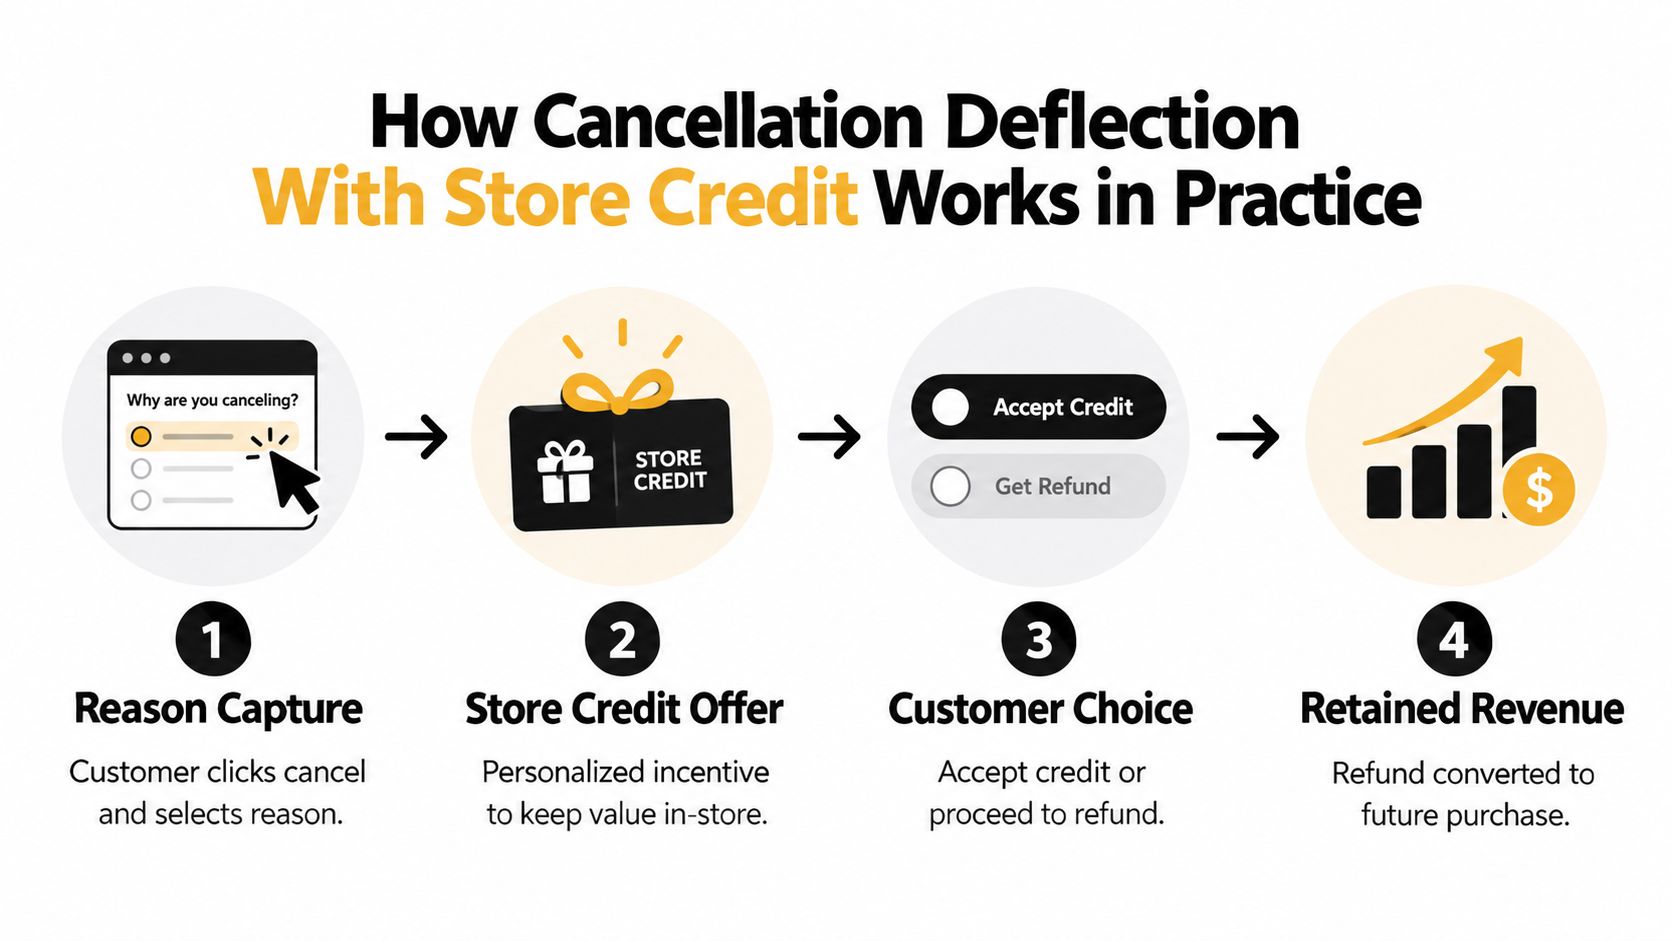
Comment fonctionne la déflexion des annulations avec crédit magasin en pratique
Un flux d'annulation utile ne cache pas la sortie. Il identifie la raison, présente une alternative pertinente et laisse le client libre de poursuivre avec l'annulation d'origine.
Un client abonné clique sur annuler et sélectionne « le calendrier de livraison ne convient pas ». Le flux pourrait proposer un changement de fréquence au lieu d'un crédit, car le problème indiqué est la cadence. Si le client sélectionne le prix, le commerçant peut présenter une offre de crédit magasin. Si le client sélectionne un problème de produit, la bonne réponse peut être l'assistance, le remplacement ou le remboursement plutôt qu'une incitation.
Un chemin de décision pratique
- Capturez la raison. Posez une seule question claire et gardez les choix compréhensibles. « Trop cher », « mauvais produit », « trop de stock » et « ne l'utilise pas » conduisent à des interventions différentes.
- Choisissez l'offre. Un commerçant peut établir des offres différentes pour différents groupes de clients, mais la règle doit être documentée et testée sur la marge. Un segment peut voir un crédit en pourcentage, un autre un montant fixe, tandis qu'un client de grande valeur peut recevoir une concession liée à l'expédition.
- Affichez les conditions. Mettez la valeur, l'expiration, les produits éligibles et la méthode de remboursement à côté du bouton d'acceptation. Ne forcez pas le client à ouvrir une page de politique séparée pour découvrir une restriction matérielle.
- Enregistrez l'acceptation. Si le client accepte, créez la transaction de crédit, mettez en pause ou modifiez l'annulation, et affichez l'état de compte mis à jour. Le client doit recevoir une confirmation par e-mail ou dans le compte.
- Conservez le repli intact. Si le client refuse, le chemin d'annulation ou de remboursement d'origine doit se poursuivre sans labyrinthe de support.
L'offre elle-même devrait résoudre un problème indiqué. Un client qui ne peut pas justifier le prix peut apprécier un crédit s'il a déjà l'intention de faire des achats auprès de la marque. Un client qui a reçu le mauvais article peut voir la même offre comme une tentative d'éviter la responsabilité.
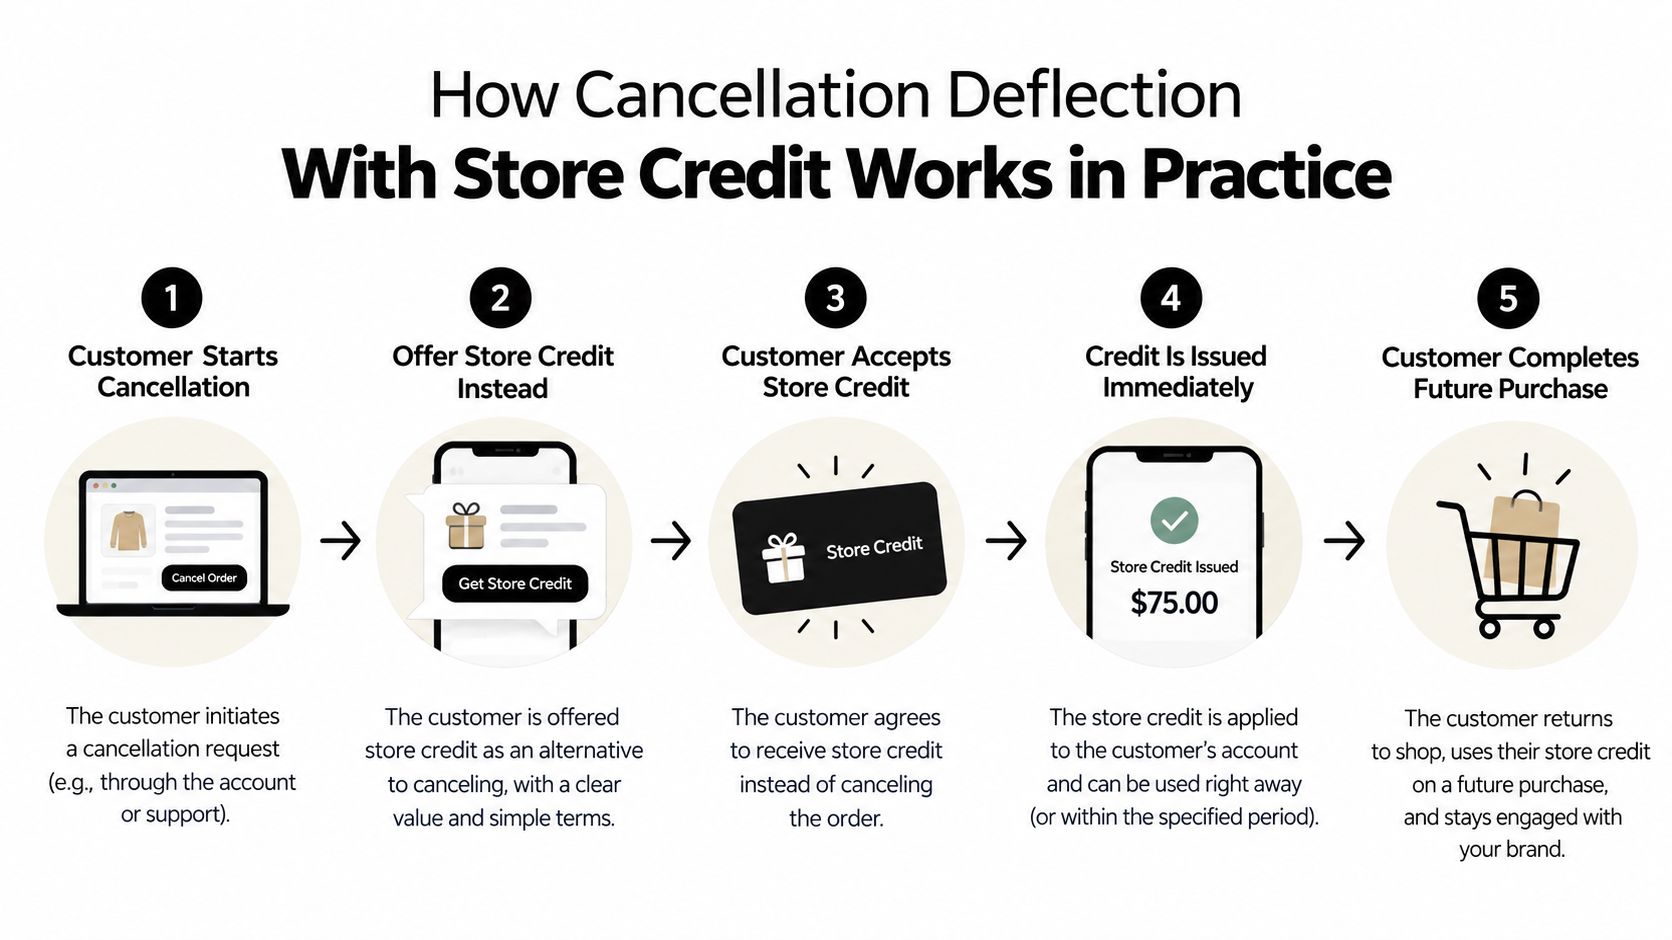
Le commerçant doit mesurer le flux comme une séquence, non comme un seul nombre « sauvé ». Suivez les tentatives d'annulation, les sélections de raisons, les offres affichées, les offres acceptées, les annulations complétées, les crédits remboursés et les revenus associés aux commandes ultérieures. Ce guide de déflexion des annulations avec crédit magasin est utile lors de la conception de ce modèle de mesure.
Un repli d'annulation complète protège la confiance. Le client peut dire non sans être puni, retardé ou envoyé dans une file d'attente de support séparée. Cet équilibre est ce qui transforme le crédit magasin d'un substitut coercitif en offre de rétention optionnelle.
Règles comptables, fiscales et juridiques que vous devez connaître
Un client accepte un crédit magasin après une annulation, puis l'utilise quelques semaines plus tard. Dans les livres, ces deux événements sont distincts. Le crédit magasin émis n'est pas la même chose que le chiffre d'affaires réalisé. Jusqu'à ce que le client utilise le solde ou qu'il soit autrement résolu selon les règles comptables applicables, le commerçant enregistre généralement une obligation.
Suivi de l'obligation avant la vente
Chaque entrée de crédit doit indiquer pourquoi elle a été créée. Enregistrez si elle a suivi un retour, soutenu une promotion ou provenait d'une offre d'annulation. Cette raison aide l'équipe à réconcilier les commandes, appliquer le traitement fiscal, répondre aux questions des clients et rapporter les soldes correctement.
Les soldes inutilisés, souvent appelés perte, nécessitent leur propre examen. Le traitement dépend des conditions du crédit, du remboursement prévu, des normes comptables et de la juridiction. Un solde expiré ne peut pas être automatiquement transféré vers le revenu. Le commerçant doit suivre sa politique comptable documentée et confirmer l'approche avec son comptable. Pour des conseils pratiques de réconciliation du marché, faites correspondre les entrées de crédit magasin avec les commandes Shopify, les remboursements et les enregistrements de règlement.
Le traitement fiscal suit l'événement qui a créé le crédit. Le crédit émis pour annuler un retour de commande imposable peut suivre l'annulation de la transaction d'origine. Le crédit promotionnel ajouté en plus d'un achat peut fonctionner comme une remise lors du remboursement. Le conseiller fiscal ou le comptable du commerçant doit confirmer le traitement pour ses produits, destinations et enregistrements fiscaux.
Les droits des consommateurs prévalent sur une politique préférée
Un commerçant peut offrir un crédit magasin pour un retour volontaire lorsque la politique énonce clairement cette option et que les règles locales la permettent. La situation change lorsque le client a un droit de remboursement légalement protégé. Comme noté précédemment, les vendeurs australiens ne peuvent généralement pas insister sur un crédit magasin lorsqu'un remboursement est dû. Les directives relatives aux droits des consommateurs fournies identifient également les situations de rétractation de l'UE où un remboursement en espèces est requis.
| Région ou norme | Traitement comptable | Règle relative aux droits des consommateurs |
|---|---|---|
| Comptabilité générale du commerçant | Gardez les soldes émis séparés du chiffre d'affaires réalisé jusqu'au remboursement ou à une autre résolution autorisée | Appliquez les règles locales de remboursement, de garantie et de divulgation |
| Australie | Réconciliez le solde du client et son remboursement ou expiration ultérieur selon la politique comptable du commerçant | Le crédit magasin ne peut généralement pas remplacer un remboursement dû au consommateur |
| Contexte de rétractation de l'UE | Suivez le solde séparément si un crédit est offert volontairement | Le crédit magasin ne peut pas remplacer un remboursement requis pendant la période de rétractation applicable |
| Crédit promotionnel | Classifiez et rapportez-le selon la structure de la promotion et du remboursement | Divulguez les restrictions clairement et ne l'utilisez pas pour contourner un recours obligatoire |
Construisez la décision légale avant d'afficher l'offre. Le flux doit identifier si le client souhaite une option de rétention discrétionnaire ou exerce un droit de remboursement. Cette vérification empêche une offre de remplacement de remplacer un recours que le commerçant doit fournir, et donne au personnel d'assistance une règle claire à suivre.
Configuration du crédit magasin sur Shopify avec Mayra Order Edit
Commencez par la politique, pas le logiciel. Notez quand le commerçant peut émettre un crédit, qui est admissible, comment le solde peut être utilisé, et ce qui se passe si le client refuse. Un outil peut appliquer ces règles, mais il ne peut pas décider si une offre est équitable ou légalement disponible.
Configurer le flux de travail en séquence
- Définissez les déclencheurs d'émission. Séparez les offres de rétention d'annulation des résolutions de retour, des remèdes pour articles endommagés et des crédits de bonne volonté. Chaque déclencheur doit avoir son propre chemin d'approbation.
- Définissez les limites de l'offre. Choisissez des montants par défaut conservateurs et documentez les fenêtres d'expiration telles que 90 ou 180 jours le cas échéant. L'écran destiné aux clients doit afficher les conditions exactes.
- Contrôlez la fenêtre de modification. Empêchez les clients de modifier les commandes après la date limite opérationnelle ou après le début de l'exécution. Cela protège l'inventaire et empêche une décision de crédit d'entrer en collision avec l'activité d'entrepôt.
- Définissez les règles d'admissibilité. Décidez si le crédit n'est disponible que pour les clients actifs, quels produits ou collections sont exclus, et si la valeur de la commande ou l'état d'exécution limite l'offre.
- Activez les blocages d'exécution. Si un client modifie une commande ou accepte une offre de rétention tandis que la commande change encore, bloquez l'exécution jusqu'à ce que la transaction soit réglée et l'état de la commande soit final.
- Connectez l'expérience du compte. Affichez le solde à l'intérieur du compte client et à la caisse. Un crédit que les clients ne peuvent pas trouver ressemblera à de l'argent manquant.
Mesurez l'utilisation, pas seulement l'émission
Un tableau de bord doit afficher le crédit émis, le crédit utilisé, les soldes expirés le cas échéant, les offres d'annulation acceptées et les revenus liés aux annulations déviées. Maintenez les définitions stables. Une offre acceptée n'est pas la même chose qu'un solde utilisé, et un solde utilisé n'est pas la même chose que des revenus supplémentaires.
Mayra Apps peut être configurée comme une option Shopify pour ce flux de travail. Son application Mayra Order Edit and Upsell App supporte les modifications de compte client et de page de statut de commande, la déflexion d'annulation avec des offres de crédit magasin, les fenêtres de modification contrôlées par le commerçant, les règles d'admissibilité, les blocages d'exécution et l'analyse des commandes sauvegardées et des revenus récupérés. L'application écrit les modifications dans la commande d'origine, gardant Shopify comme système d'enregistrement administratif. Les commerçants examinant les détails de mise en œuvre peuvent voir comment le crédit magasin Shopify fonctionne avec Mayra.
Envoyez un message de suivi peu de temps après l'émission, mais rendez-le informatif plutôt qu'urgent. Indiquez au client le solde, où il apparaît, à quoi il s'applique et quand il expire. Le message doit réduire les questions d'assistance et aider le client à effectuer un prochain achat délibéré.
Compromis en matière d'expérience client et quand le crédit magasin gagne
Le crédit magasin peut sembler généreux ou restrictif selon le moment où vous le présentez. Un solde inattendu après un petit problème de service peut sembler être un geste attentionné. Le même solde offert au lieu de l'argent dû pour un produit défectueux peut donner l'impression que le commerçant emprisonne le client dans le magasin.
La décision se résume généralement à quatre questions :
- Le client a-t-il droit à un remboursement ? Si oui, proposez d'abord le recours requis. Le crédit ne peut être un amélioration optionnelle que lorsque les règles le permettent.
- Le client a-t-il une raison de revenir ? Le crédit fonctionne mieux quand le client apprécie déjà le produit, la marque ou l'abonnement.
- Les conditions sont-elles claires ? Indiquez le montant, la date d'expiration, les produits éligibles et le processus de réclamation avant l'acceptation.
- La réclamation est-elle facile ? Permettez au client de voir le solde dans son compte et de l'appliquer à la caisse sans contacter l'assistance.
Un remboursement est normalement la bonne réponse quand le commerçant a causé le problème, le produit est défectueux, ou le client a un droit légal à un remboursement en espèces. Un échange convient à un problème de taille ou de variante quand le client veut toujours le produit. Le crédit magasin peut convenir à une annulation volontaire, un geste de bonne volonté, ou un client qui préfère une valeur future, à condition que l'offre soit optionnelle.
Les flux de crédit mal contrôlés peuvent également attirer les abus. Associez des règles d'éligibilité claires à des outils qui protègent votre catalogue contre la fraude, en particulier quand les clients peuvent modifier les commandes, demander des retours ou créer plusieurs transactions de compte. Les contrôles de fraude doivent soutenir le parcours client, et non rendre la réclamation légitime plus difficile.
Le test opérationnel est simple : l'offre préserve-t-elle la confiance tout en créant un chemin crédible vers la prochaine commande ? Si les clients comprennent le choix, peuvent utiliser le solde facilement et recevoir le recours que la loi exige, le crédit magasin peut transformer une interaction de service en un achat futur. Si le commerçant cache les conditions ou bloque un remboursement requis, le même mécanisme peut endommager la fidélité plutôt que l'améliorer.
Mayra Apps aide les commerçants Shopify à gérer les modifications post-achat, les offres de déflexion d'annulation, les transactions de compte de crédit magasin, les blocages d'expédition et les ventes supplémentaires en un clic dans l'expérience du compte client et du statut de commande. Visitez Mayra Apps pour examiner le flux de travail Shopify disponible et décider s'il convient à votre processus de crédit magasin et d'annulation.