
Winkelkrediet is een monetair saldo dat een handelaar aan een klant verstrekt en dat alleen bij die handelaar kan worden uitgegeven, in plaats van als contant geld te worden geretourneerd. In het bredere ecosysteem van Amerikaanse retailkrediet bereikte het uitstaande retailkrediet aan het einde van 2023 $130 miljard, en bijna 85 miljoen mensen hadden een retailkredietrekening, volgens analyse van de Federal Reserve samengevat door Rivo.
U kijkt er mogelijk nu naar omdat een klant een bestelling wil annuleren, een product wil retourneren of een serviceprobleem wil oplossen. Het checkout-team zegt: "We kunnen u terugbetalen," terwijl het retention-team zich afvraagt of een nuttig creditaanbod de volgende aankoop bij het merk zou kunnen behouden. Beide teams hebben het over waarde, maar ze hebben het niet over hetzelfde mechanisme.
Winkelkrediet is een door de handelaar verstrekt saldo voor toekomstige aankopen. Het volgt meestal op een servicegebeurtenis, zoals een retour, beschadigd artikel, bestellingsaanpassing, annulering van abonnement of welwillend gebaar. Een contante terugbetaling maakt een voltooide betaling ongedaan. Een cadeaubon wordt meestal gekocht of gegeven voordat de ontvanger beslist wat hij zal kopen. Dit onderscheid is belangrijk voor klanten en voor Shopify-operators die de workflow opbouwen.
Inhoudsopgave
- Een annuleringsmoment dat laat zien wat winkelkrediet echt doet
- Winkelkrediet vergeleken met terugbetalingen en cadeaubonnen
- Waarom winkelkrediet een mainstream retailmechanisme is
- Hoe annuleringsdeflectie met winkelkrediet in de praktijk werkt
- Boekhoud-, belasting- en wettelijke regels die u moet kennen
- Winkelkrediet op Shopify instellen met Mayra Order Edit
- Afwegingen in klantenervaring en wanneer winkelkrediet wint
Een annuleringsmoment dat laat zien wat winkelkrediet echt doet
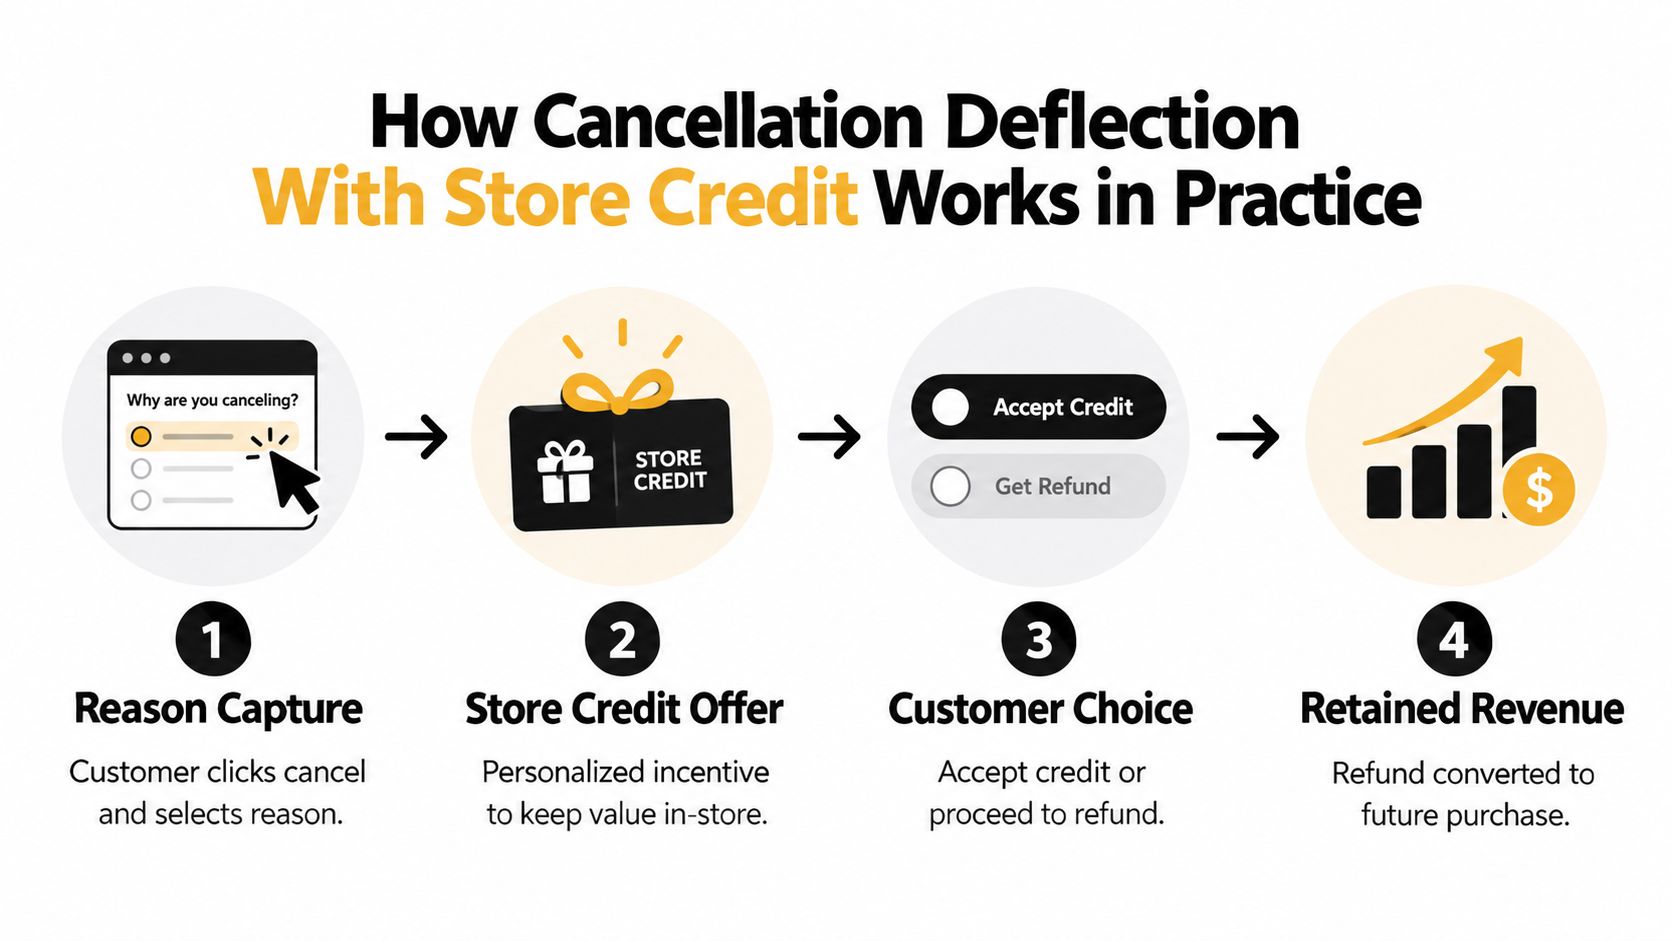
Een klant opent hun account in een Shopify-winkel en klikt "bestelling annuleren" op een abonnementsdoos. De annuleringsstroom laadt een korte redenkeuzezer: te duur, product niet meer nodig, verkeerde frequentie, of een ander reden. Nadat de klant "te duur" kiest, biedt het volgende scherm 20% winkeltegoed geldig voor 90 dagen.
Dat aanbod is geen contant geld. De handelaar stuurt geen geld terug naar de bankrekening of kaart van de klant. De handelaar voegt een saldo toe aan het account van de klant, en de klant kan dat saldo alleen gebruiken voor een latere aankoop in dezelfde winkel, onder voorbehoud van de gestelde voorwaarden.
Wat de klant kiest
De klant heeft nu een echte keuze:
- Het tegoed accepteren, de waarde in de winkel behouden, en doorgaan met de relevante bestellings- of abonnementregeling.
- Het aanbod afslaan, de annulering voltooien, en de terugbetaling of ander middel ontvangen dat van toepassing is onder het beleid van de handelaar en lokale wetgeving.
Het verschil tussen die opties moet zichtbaar zijn. Een klant hoeft niet te gissen of het tegoed vervalt, of het kan worden gecombineerd met een ander kortingscode, of de handelaar het zal omzetten naar de originele betaalmethode.
Klantregel: Winkeltegoed is aantrekkelijk wanneer het voelt als een nuttige keuze, niet als een vermomd weigering om terug te betalen.
Voor een Shopify-exploitant is hetzelfde scherm een operationeel controlepunt. De redenkeuzezer geeft aan waarom de klant wil vertrekken. Het aanbod test of een gerichte prikkel die reden kan oplossen. Acceptatie onderbreekt of verandert het annuleringspad, terwijl een afwijzing de klant door de standaard terugval stuurt.
Het financeteam moet het saldo ook correct bijhouden. Totdat de klant het tegoed inlost, heeft de handelaar een verplichting die aan een toekomstige aankoop is gebonden. Dit betekent dat de stroom invloed heeft op klantervaring, annuleringsrapportage, afhandeling en administratie tegelijk.
Winkeltegoed vergeleken met terugbetalingen en cadeaukaarten
Een klant annuleert een bestelling na betaling. De handelaar kan het geld terugsturen via de originele betalingsroute, of waarde aanbieden die beschikbaar blijft voor een latere aankoop. Die tweede optie is winkeltegoed. Het volgt meestal een retour, annulering, beschadigde artikel, bestellingsaanpassing, ondersteuningsinteractie of goodwillbesluit. Een cadeaukaart begint anders: iemand koopt of geeft vrijwillig vooruitbetaalde uitgavenkracht voordat de volgende aankoop plaatsvindt.
| Dimensie | Winkeltegoeden | Geldvergoeding | Cadeaukaart |
|---|---|---|---|
| Typische trigger | Een retour, annulering, beschadigd artikel, orderaanpassing of goodwill-beslissing | Een kwalificerende retour, annulering, overbetaling of ander terugbetalingsgebeurtenis | Een klant of koper koopt vrijwillig prepaid-waarde of geeft deze weg |
| Waar kan het worden uitgegeven | Meestal alleen bij de uitgiftehandelaar | De terugbetaalde gelden keren terug naar de originele betaalmethode van de klant | Bij de handelaar of het merk op de kaart, afhankelijk van de voorwaarden |
| Vervaldatum | Kan een vervaldatum hebben als de voorwaarden dit toestaan | Meestal geen spendbaar saldo bij de handelaar | Voorwaarden variëren per product en jurisdictie |
| Terugbetalingsmogelijkheid | Meestal niet automatisch converteerbaar naar contant geld | Het is zelf het contant geldequivalent | Volgt meestal de voorwaarden van de cadeaukaart in plaats van terugbetaling naar de kaart van de koper |
| Overdraagbaarheid | Vaak gekoppeld aan de klantenrekening die deze ontving | Niet normaal overgedragen als handelskrediering | Kan zodanig zijn ontworpen dat het aan een ander persoon wordt gegeven |
| Breakage | Ongebruikte saldi kunnen specifieke boekhoudkundige behandeling vereisen | Er is geen openstaand winkeltegoeden nadat betaling is geretourneerd | Niet-afgeloste waarde kan ook boekhoudkundige en juridische verplichtingen creëren |
| Belastingbehandeling | Hangt af van of het een eerdere transactie omkeert of als promotie fungeert | Volgt meestal de omkering van de originele verkoop | Belastingbehandeling hangt over het algemeen af van aflossing en de onderliggende goederen |
| Shopify-object | Een klantentegoeden of winkeltegoedtransactie | Een terugbetaling gekoppeld aan de originele bestelling | Een cadeaukartproduct of tegoedenbiljet |
Het praktische verschil is de richting van waarde. Een terugbetaling stuurt gelden uit het systeem van de handelaar terug naar de originele betaalmethode. Winkeltegoeden registreert een saldo tegen de klantenrekening, die alleen kan worden uitgegeven volgens de gestelde voorwaarden. Een cadeaukaart registreert prepaid-waarde die voor de klant of een ander persoon kan worden gekocht.
Voor een Shopify-operator zijn dit verschillende administratieve acties. Het orderrecord, de betaaltransactie, het klantentegoeden en het rapportagespoor moeten overeenkomen met het resultaat dat aan de klant wordt getoond. Een annuleringsstroom kan tegoeden presenteren als een spaaraanbod, maar acceptatie moet het annuleringspad alleen veranderen nadat de klant het bedrag, vervaldatum, in aanmerking komende producten en eventuele beperkingen begrijpt. Een afwijzing moet de standaard terugbetaling of annuleringsroute beschikbaar laten.
Een nuttige vergelijking van de operationele verschillen verschijnt in winkeltegoeden versus terugbetaling in Shopify. Dit helpt een saldobijstelling van een terugbetaling die aan de originele bestelling is gekoppeld, te scheiden, wat fouten in klantenservice en reconciliatie voorkomt.
Winkelgeld heeft ook een juridische grens. De richtlijnen van de ACCC over consumentenbescherming en terugbetalingen leggen uit dat een verkoper over het algemeen geen winkelgeld kan eisen wanneer een consument recht heeft op een terugbetaling. Soortgelijke EU-stijl bedenktermijnregels kunnen vereisen dat geld wordt terugbetaald via de toegestane methode in relevante gevallen. Een winkelier mag geld aanbieden voor vrijwillige retouren of als annuleringsanmoediging, maar het aanbod kan een terugbetalingsrecht dat door lokale wet is gecreëerd, niet verwijderen. Retailers moeten de regels controleren die op de klant en transactie van toepassing zijn voordat ze winkelgeld de enige optie maken.
Waarom winkelgeld een alledaags retailmechanisme is
Winkelgeld hoort bij een brader retailkreditsysteem en staat niet buiten normale handel. De eerder aangehaalde analyse van de Federal Reserve schatte 130 miljard dollar aan uitstaand winkelkrediet aan het einde van 2023, wat meer dan 2,5% van het totale uitstaande consumentenkrediet vertegenwoordigt. Bijna 85 miljoen mensen hadden een winkelkredietrekening, terwijl het mediane uitstaande saldo 194 dollar per rekening was en de mediane maandelijkse betaling 29 dollar was. Deze cijfers tonen een bekend patroon: winkelkrediet bereikt een breed klantenbestand, zelfs wanneer elk individueel saldo vrij bescheiden is.
Winkelpasactiviteit wijst in dezelfde richting. Het Consumer Financial Protection Bureau meldde dat één op de vier creditcardrekeningen een winkelkaart was in 2024, met meer dan 160 miljoen open winkelkaartrekeningen. Het meldde ook een afname van particuliere kaarten van 253 miljoen in 2018 tot 161 miljoen in 2024. Het percentage consumenten dat zei een winkelkaart te hebben, daalde van meer dan 60% in 2015 tot 38% in 2024. Het winkelkrediet- en cadeaubonnoverzicht van CaiGeek geeft deze cijfers en hun retailcontext weer.
Wat die schaal voor Shopify-verkopers betekent
Voor een Shopify-verkoper houdt een winkelgelsaldo inkoopwaarde in het bedrijf wanneer een klant besluit geen order of abonnement voort te zetten. Het werkt als een brug naar een latere aankoop, in plaats van een onmiddellijke contante betaling die het bedrijf verlaat. Die brug kan retentie ondersteunen, maar garandeert niet automatisch een ander order of maakt winkelgeld automatisch beter dan een terugbetaling. De klant moet een toekomstige aankoop willen, de voorwaarden begrijpen en het saldo zonder friction kunnen inwisselen.
De operationele kant is minder zichtbaar voor winkeliers. Uitgegeven geld moet worden bijgehouden tot inschrijving, vervaldatum of een ander toegestaan oplossing. Winkelgeld is daarom zowel een retentieinstrument als een aansprakelijkheidsbeheer taak. Verkopers hebben schriftelijke uitgifteregels, nauwkeurige accounttransacties en rapporten nodig die onderscheid maken tussen uitgegeven geld en ingewisseld geld. Een spaaraanbod kan inkomsten beschermen, maar alleen wanneer het aanbod correct wordt geregistreerd en de klant het kan gebruiken zoals beloofd.
Hoe creditering van winkels ter bestrijding van annuleringen in de praktijk werkt
Een nuttige annuleringsstroom verbergt de uitgang niet. Het identificeert de reden, presenteert een relevant alternatief en laat de klant vrij om door te gaan met de oorspronkelijke annulering.
Een abonnementklant klikt op annuleren en selecteert "het afleveringsschema werkt niet." De stroom zou een frequentieverandering kunnen aanbieden in plaats van krediet, omdat het gestelde probleem het tempo is. Als de klant prijs selecteert, kan de handelaar een winkeltegoed aanbieden. Als de klant een productprobleem selecteert, kan het juiste antwoord ondersteuning, vervanging of terugbetaling zijn in plaats van een incentive.
Een praktisch besluitpad
- Leg de reden vast. Stel één duidelijke vraag en hou de keuzes begrijpelijk. "Te duur," "verkeerd product," "te veel voorraad" en "niet gebruiken" leiden tot verschillende interventies.
- Kies het aanbod. Een handelaar kan verschillende aanbiedingen instellen voor verschillende klantengroepen, maar de regel moet worden gedocumenteerd en op marge getest. Eén segment kan een percentagegebaseerd tegoed zien, een ander een vast bedrag, terwijl een waardevolle klant een verzendingsgerelateerde concessie kan ontvangen.
- Toon de voorwaarden. Plaats de waarde, vervaldatum, in aanmerking komende producten en aflossingsmethode naast de acceptatieknop. Dwing de klant niet om een apart beleidspagina te openen om een belangrijke beperking te ontdekken.
- Registreer aanvaarding. Als de klant accepteert, maakt u de kredittransactie aan, pauzeert u de annulering of wijzigt u deze, en toont u de bijgewerkte accountstatus. De klant moet bevestiging per e-mail of in het account ontvangen.
- Hou de fallback intact. Als de klant weigert, moet het oorspronkelijke annulerings- of terugbetalingspad zonder ondersteuningslabyrinth voortgaan.
Het aanbod zelf moet een gesteld probleem oplossen. Een klant die de prijs niet kan rechtvaardigen, kan krediet waarderen als hij al van plan is bij het merk te winkelen. Een klant die het verkeerde artikel heeft ontvangen, kan hetzelfde aanbod zien als een poging om verantwoordelijkheid te vermijden.
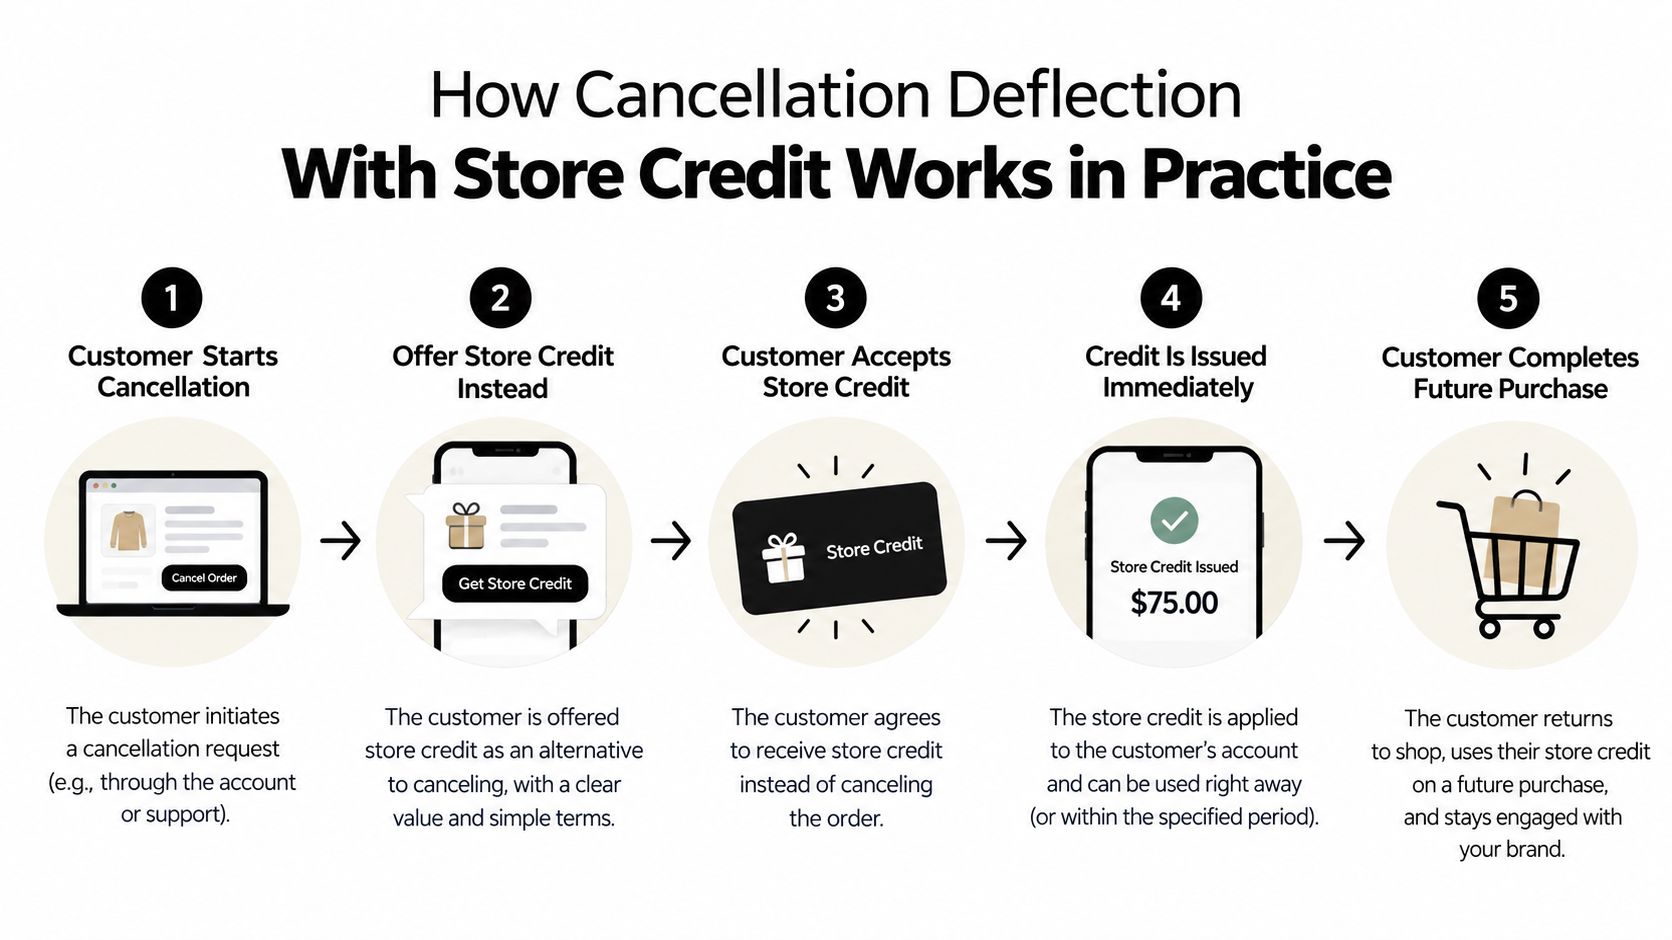
De handelaar moet de stroom als een reeks meten, niet als een enkel "gered" getal. Volg annuleringspogingen, redenselecties, weergegeven aanbiedingen, geaccepteerde aanbiedingen, voltooide annuleringen, ingewisseld tegoed en de inkomsten van latere bestellingen. Deze gids voor annuleringsafwending met winkeltegoed is nuttig bij het ontwerpen van dat meetmodel.
Een volledige annuleringsfallback beschermt vertrouwen. De klant kan nee zeggen zonder gestraft, vertraagd of naar een aparte ondersteuningswachtrij te worden gestuurd. Die balans is wat winkeltegoed van een dwangmatig substituut verandert in een optioneel retentieaanbod.
Boekhoud-, belasting- en juridische regels die u moet kennen
Een klant accepteert winkelkrediet na een annulering en gebruikt het weken later. In de boeken zijn deze twee gebeurtenissen gescheiden. Uitgegeven winkelkrediet is niet hetzelfde als opbrengsten uit erkende verkopen. Tot de klant het saldo aflost, of het anderszins wordt opgelost onder de toepasselijke boekhoudregels, registreert de handelaar over het algemeen een verplichting.
Volg de verplichting vóór de verkoop
Elke kredietinvoer moet aangeven waarom deze is aangemaakt. Noteer of deze volgde op een retour, een promotie ondersteunde, of voortkwam uit een annuleringsbesparing. Die reden helpt het team orders af te stemmen, belastingbehandeling toe te passen, vragen van klanten te beantwoorden en saldi correct te rapporteren.
Ongebruikte saldi, vaak breakage genoemd, hebben hun eigen beoordeling nodig. De behandeling hangt af van de kredietvoorwaarden, verwachte aflossing, boekhoudstandaarden en jurisdictie. Een verlopen saldo kan niet automatisch in inkomsten worden overgebracht. De handelaar moet zijn gedocumenteerde boekhoudpolitiek volgen en de aanpak met zijn accountant bespreken. Voor praktische tips voor marktplaatsafstemming, vergelijkt u winkelkredieitems met Shopify-bestellingen, terugbetalingen en afwikkelingsgegevens.
Belastingbehandeling volgt de gebeurtenis die het krediet heeft veroorzaakt. Krediet dat is uitgegeven om een geretourneerde belastbare bestelling ongedaan te maken, kan de terugboeking van de oorspronkelijke transactie volgen. Promotioneel krediet dat bovenop een aankoop wordt toegevoegd, kan bij aflossing als korting fungeren. De belastingadviseur of accountant van de handelaar moet de behandeling voor zijn producten, bestemmingen en belastingregistraties bevestigen.
Consumentenrechten zijn voorrang op een voorkeurbeleid
Een handelaar kan winkelkrediet bieden voor een vrijwillige retour wanneer het beleid deze optie duidelijk stelt en de plaatselijke regels dit toestaan. De situatie verandert wanneer de klant een wettelijk beschermd recht op restitutie heeft. Zoals eerder opgemerkt, kunnen Australische verkopers over het algemeen niet op winkelkrediet aandringen wanneer een restitutie verschuldigd is. De verstrekte richtlijnen voor consumentenrechten geven ook EU-herroepingssituaties aan waarin een contante terugbetaling vereist is.
| Regio of standaard | Boekhoudkundige behandeling | Consumentenrechtenregel |
|---|---|---|
| Algemene handelaarsboekhoudkunde | Houd uitgegeven saldi los van voltooide opbrengsten tot aflossing of een ander toegestaan resolution | Pas lokale terugbetaling-, garantie- en informatieverschaffingsregels toe |
| Australië | Stem het klantsaldo en de uiteindelijke aflossing of vervaldatum ervan af volgens het boekhoudbeleid van de handelaar | Winkelkrediet kan over het algemeen geen terugbetaling vervangen die aan de consument verschuldigd is |
| EU-herroepingscontext | Volg het saldo afzonderlijk als krediet vrijwillig wordt aangeboden | Winkelkrediet kan geen vereiste terugbetaling vervangen gedurende de toepasselijke herroepingsperiode |
| Promotioneel krediet | Classificeer en rapporteer het volgens de promotie- en aflossingsstructuur | Geef beperkingen duidelijk aan en gebruik het niet om een verplichte rechtsmiddel te omzeilen |
Bouw de juridische beslissing op voordat u het aanbod weergeeft. De workflow moet bepalen of de klant een discretionaire retentiemogelijkheid wil of gebruik maakt van een terugbetalingsrecht. Deze controle zorgt ervoor dat een save-offer geen remedie vervangt die de handelaar moet bieden, en geeft ondersteuningspersoneel een duidelijke regel om te volgen.
Store Credit instellen op Shopify met Mayra Order Edit
Begin met beleid, niet met software. Schrijf op wanneer de handelaar tegoed mag uitgeven, wie in aanmerking komt, hoe het saldo kan worden gebruikt, en wat er gebeurt wanneer de klant weigert. Een tool kan deze regels afdwingen, maar kan niet beslissen of een aanbod eerlijk of juridisch beschikbaar is.
De workflow op volgorde configureren
- Definieer uitgaveverschalkers. Onderscheid save-offers voor annulering van retouroplossingen, beschadigde-item-middelen en goodwill-tegoeden. Elke verschalker moet zijn eigen goedkeuringspath hebben.
- Stel aanbodgrenzen in. Kies conservatieve standaardbedragen en documenteer vervaldatumvensters zoals 90 of 180 dagen waar dit is toegestaan. Het klantgerichte scherm moet de exacte voorwaarden weergeven.
- Bepaal het bewerkingsvenster. Zorg ervoor dat klanten bestellingen niet kunnen wijzigen na het operationele afsluitingspunt of na het begin van de verzending. Dit beschermt de inventaris en voorkomt dat een tegoedbeslissing botst met magazijnactiviteiten.
- Stel geschiktheidsregels in. Bepaal of tegoed alleen beschikbaar is voor actieve klanten, welke producten of collecties zijn uitgesloten, en of orderwaarde of verzendingstatus het aanbod beperkt.
- Inschakelen verzendingspauzes. Als een klant een bestelling bewerkt of een save-offer accepteert terwijl de bestelling nog wordt gewijzigd, pauzeer de verzending totdat de transactie is afgelost en de orderstatus definitief is.
- Verbind de accountervaring. Geef het saldo weer in het klantaccount en bij het afrekenen. Tegoed dat klanten niet kunnen vinden, ziet er uit als vermist geld.
Meet inwisseling, niet alleen uitgave
Een dashboard moet uitgegeven tegoed, ingewisseld tegoed, verlopen saldi waar van toepassing, geaccepteerde annuleringsaanbiedingen en omzet verbonden aan afgewende annuleringen tonen. Houd de definities stabiel. Een geaccepteerd aanbod is niet hetzelfde als een ingewisseld saldo, en een ingewisseld saldo is niet hetzelfde als incrementele omzet.
Mayra Apps kan als één Shopify-optie voor deze workflow worden geconfigureerd. De Mayra Order Edit en Upsell App ondersteunt wijzigingen van klantaccount en orderstatus, annuleringsafleiding met store-credit-aanbiedingen, door handelaar bepaalde bewerkingsvensters, geschiktheidsregels, verzendingspauzes en analyses voor opgeslagen bestellingen en herstelde omzet. De app schrijft bewerkingen terug naar de oorspronkelijke bestelling, wat Shopify als het administratieve recordsysteem behoudt. Handelaren die de implementatiedetails bekijken, kunnen zien hoe Shopify store credit werkt met Mayra.
Stuur binnenkort na uitgave een vervolgbericht, maar maak het informatief in plaats van dringend. Vertel de klant het saldo, waar het verschijnt, waarvoor het geldt, en wanneer het vervalt. Het bericht moet ondersteuningsvragen verminderen en de klant helpen bij een bewuste volgende aankoop.
Afwegingen in Klantervaring en Wanneer Winkelkrediet Wint
Winkelkrediet kan genereus of restrictief aanvoelen, afhankelijk van het moment waarop je het presenteert. Een onverwacht saldo na een klein serviceprobleem kan voelen als een attent gebaar. Datzelfde saldo aangeboden in plaats van geld dat verschuldigd is voor een defect product kan voelen als of de winkelier de klant in de winkel vasthoudt.
De beslissing komt meestal neer op vier vragen:
- Heeft de klant recht op een terugbetaling? Indien ja, zorg eerst voor de vereiste oplossing. Krediet kan alleen een optionele toevoeging zijn waar de regels dit toestaan.
- Heeft de klant een reden om terug te keren? Krediet werkt beter wanneer de klant het product, merk of abonnement al waardeert.
- Zijn de voorwaarden duidelijk? Vermeld het bedrag, vervaldatum, in aanmerking komende producten en het inlosingproces vóór acceptatie.
- Is inlossing gemakkelijk? Laat de klant het saldo in hun account zien en laat ze het bij het afrekenen toepassen zonder ondersteuning te contacteren.
Een terugbetaling is normaal de juiste reactie wanneer de winkelier het probleem heeft veroorzaakt, het product defect is, of de klant wettelijk recht heeft op geldteruggave. Een omwisseling past bij een maat- of variantkwestie wanneer de klant het product nog steeds wil. Winkelkrediet kan passen bij een vrijwillige annulering, een goodwill-gebaar, of een klant die toekomstige waarde verkiest, mits het aanbod optioneel is.
Slecht beheerde kredietstromen kunnen ook misbruik aantrekken. Combineer duidelijke geschiktheidsregels met tools die je catalogus tegen fraude beschermen, vooral wanneer klanten orders kunnen bewerken, retouren kunnen aanvragen of meerdere accounttransacties kunnen maken. Fraudecontroles moeten de klantenreis ondersteunen, niet het legitieme inlossen moeilijker maken.
De operationele test is simpel: behoudt het aanbod vertrouwen terwijl het een geloofwaardig pad naar de volgende order creëert? Als klanten de keuze begrijpen, het saldo gemakkelijk kunnen gebruiken en de wettelijk vereiste oplossing ontvangen, kan winkelkrediet een serviceinteractie omzetten in een toekomstige aankoop. Als de winkelier de voorwaarden verbergt of een vereiste terugbetaling blokkeert, kan hetzelfde mechanisme retentie eerder beschadigen dan verbeteren.
Mayra Apps helpt Shopify-handelaren post-purchase bewerkingen, annuleringsdeflectie-aanbiedingen, winkelkredietaccounttransacties, fulfilmenthalts en one-click upsells beheren binnen de klantaccount en orderstatuservaring. Bezoek Mayra Apps om de beschikbare Shopify-workflow te bekijken en te bepalen of deze bij je winkelkrediet- en annuleringsproces past.