
Il credito del negozio è un saldo monetario che un commerciante emette a un cliente e che può essere speso solo presso quel commerciante, anziché essere restituito in contanti. Nel più ampio ecosistema del credito al dettaglio statunitense, il credito al dettaglio in sospeso ha raggiunto 130 miliardi di dollari alla fine del 2023, e quasi 85 milioni di persone avevano un conto di credito al dettaglio, secondo l'analisi della Federal Reserve riassunta da Rivo.
Potresti guardarlo proprio adesso perché un cliente vuole annullare un ordine, restituire un prodotto o risolvere un problema di servizio. Il team del checkout dice: "Possiamo rimborsarti", mentre il team della fidelizzazione chiede se un'offerta di credito utile potrebbe mantenere il prossimo acquisto con il marchio. Entrambi i team stanno parlando di valore, ma non stanno parlando dello stesso meccanismo.
Il credito del negozio è un saldo emesso dal commerciante per acquisti futuri. Di solito segue un evento di servizio, come un reso, un articolo danneggiato, un adeguamento dell'ordine, l'annullamento di un abbonamento o un gesto di buona volontà. Un rimborso in contanti annulla un pagamento completato. Una gift card viene generalmente acquistata o data prima che il destinatario decida cosa acquistare. Questa distinzione è importante per i clienti e per gli operatori Shopify che creano il flusso di lavoro.
Sommario
- Un momento di annullamento che mostra cosa fa veramente il credito del negozio
- Credito del negozio rispetto a rimborsi e gift card
- Perché il credito del negozio è un meccanismo al dettaglio mainstream
- Come funziona in pratica la deviazione dell'annullamento con il credito del negozio
- Regole contabili, fiscali e legali che devi conoscere
- Configurazione del credito del negozio su Shopify con Mayra Order Edit
- Compromessi dell'esperienza del cliente e quando il credito del negozio vince
Un momento di annullamento che mostra cosa fa veramente il credito del negozio
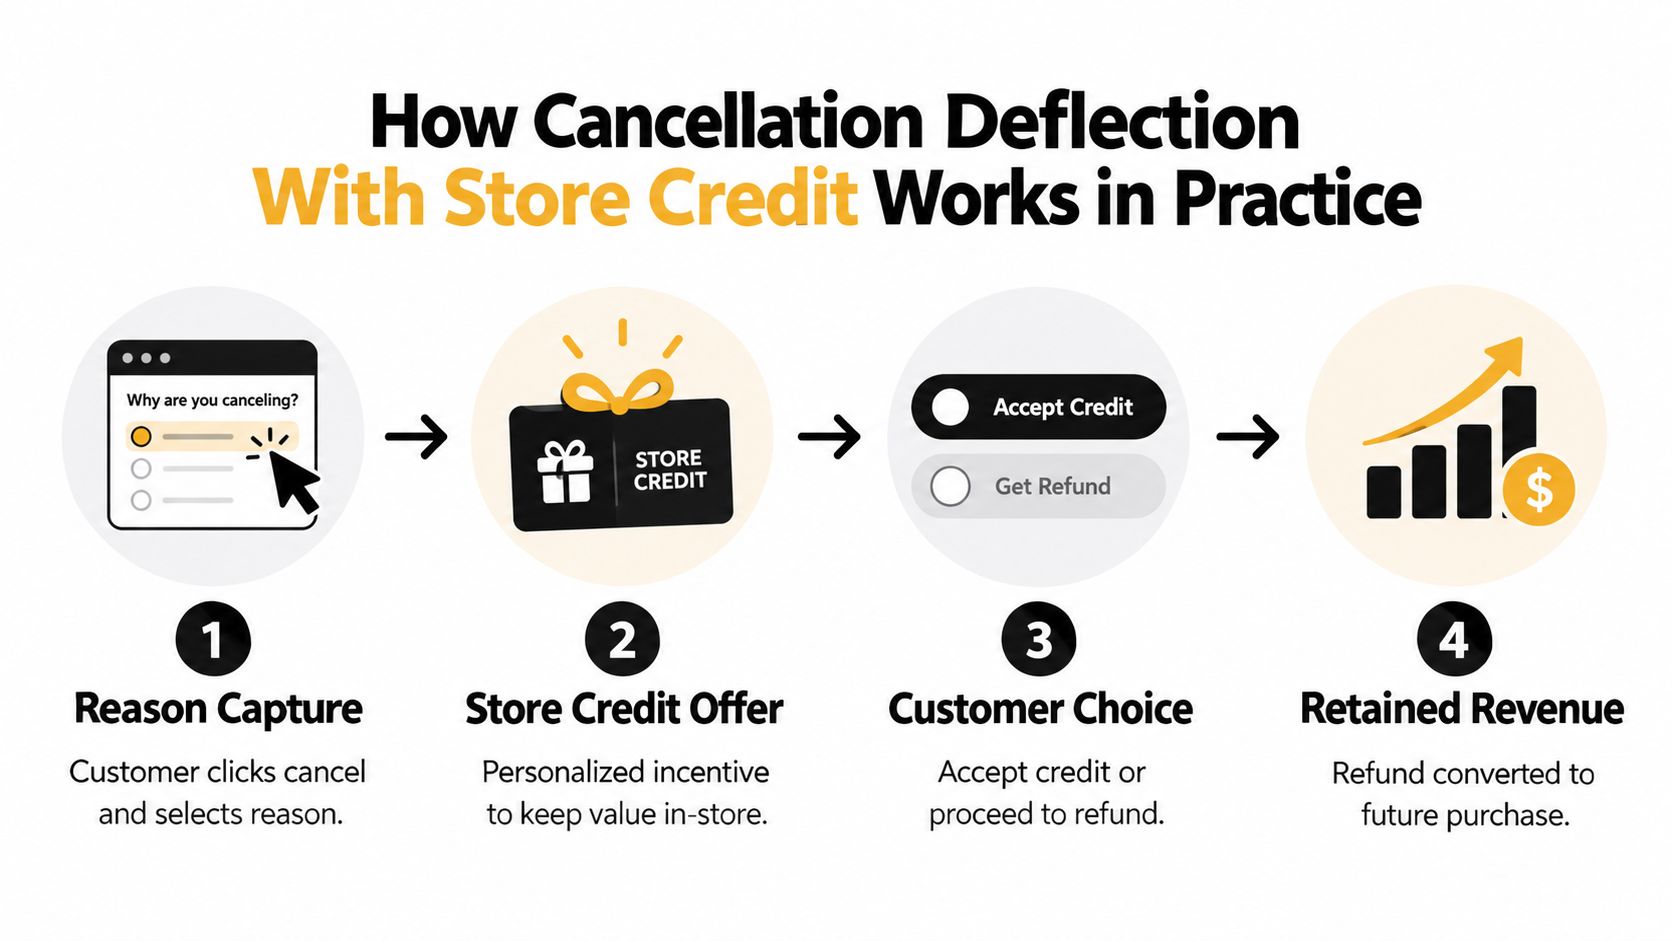
Un cliente apre il suo account su un negozio Shopify e fa clic su "annulla ordine" su una subscription box. Il flusso di annullamento carica un breve selettore di motivi: troppo costoso, prodotto non più necessario, frequenza sbagliata, o un altro motivo. Dopo che il cliente sceglie "troppo costoso", la schermata successiva offre credito negozio del 20% valido per 90 giorni.
Quell'offerta non è denaro contante. Il commerciante non sta inviando denaro indietro al conto bancario o alla carta del cliente. Il commerciante sta aggiungendo un saldo al conto del cliente, e il cliente può utilizzare quel saldo solo per un acquisto successivo nello stesso negozio, soggetto ai termini indicati.
Cosa sta scegliendo il cliente
Il cliente ora ha una vera decisione:
- Accettare il credito, mantenere il valore nel negozio, e continuare con l'accordo di ordine o abbonamento rilevante.
- Rifiutare l'offerta, completare l'annullamento, e ricevere il rimborso o altro rimedio che si applica in base alla politica del commerciante e alla legge locale.
La differenza tra queste opzioni dovrebbe essere visibile. Un cliente non dovrebbe dover indovinare se il credito scade, se può essere combinato con un altro sconto, o se il commerciante lo convertirà al metodo di pagamento originale.
Regola del cliente: Il credito negozio è attraente quando sembra una scelta utile, non un rifiuto mascherato di rimborsare.
Per un operatore Shopify, la stessa schermata è un punto di controllo operativo. Il selettore di motivi cattura il motivo per cui il cliente vuole andare via. L'offerta verifica se un incentivo mirato può risolvere quel motivo. L'accettazione mette in pausa o cambia il percorso di annullamento, mentre un rifiuto invia il cliente attraverso il fallback standard.
Il team finanziario ha anche bisogno di tracciare correttamente il saldo. Finché il cliente non riscatta il credito, il commerciante ha un'obbligazione legata a un acquisto futuro. Ciò significa che il flusso influisce sull'esperienza del cliente, sulla segnalazione di annullamenti, sull'adempimento e sulla contabilità contemporaneamente.
Credito Negozio Confrontato con Rimborsi e Gift Card
Un cliente annulla un ordine dopo il pagamento. Il commerciante può restituire il denaro attraverso il percorso di pagamento originale, oppure offrire un valore che rimane disponibile per un acquisto successivo. Questa seconda opzione è credito negozio. Di solito segue un reso, un annullamento, un articolo danneggiato, un adeguamento dell'ordine, un'interazione di supporto, o una decisione di buona volontà. Una gift card inizia diversamente: qualcuno acquista volontariamente o dona anticipatamente potere di spesa prima dell'acquisto successivo.
| Dimensione | Credito negozio | Rimborso in contanti | Carta regalo |
|---|---|---|---|
| Trigger tipico | Un reso, cancellazione, articolo danneggiato, rettifica dell'ordine o decisione di buona volontà | Un reso qualificante, cancellazione, addebito eccessivo o altro evento di rimborso | Un cliente o acquirente acquista volontariamente o regala un valore prepagato |
| Dove può essere speso | Di solito solo presso il commerciante emittente | I fondi rimborsati ritornano al metodo di pagamento originale del cliente | Presso il commerciante o il marchio indicato sulla carta, soggetto ai suoi termini |
| Scadenza | Può avere una data di scadenza se i termini lo consentono | Di solito non è un saldo spendibile presso il commerciante | I termini variano in base al prodotto e alla giurisdizione |
| Rimboersabilità | Di solito non è automaticamente convertibile in contanti | È il rimedio equivalente in contanti stesso | Di solito segue i termini della carta regalo piuttosto che rimborsare la carta del compratore |
| Trasferibilità | Spesso legato all'account del cliente che l'ha ricevuto | Non normalmente trasferito come credito commerciante | Può essere progettato per essere dato a un'altra persona |
| Breakage | I saldi inutilizzati possono richiedere un trattamento contabile specifico | Non c'è saldo negozio in sospeso dopo che il pagamento viene restituito | Il valore non riscattato può anche creare obblighi contabili e legali |
| Gestione fiscale | Dipende dal fatto che invertire una transazione precedente o funzionare come promozione | Di solito segue l'inversione della vendita originale | Il trattamento fiscale dipende generalmente dal riscatto e dai beni sottostanti |
| Oggetto Shopify | Un saldo cliente o transazione di credito negozio | Un rimborso collegato all'ordine originale | Un prodotto carta regalo o saldo carta regalo |
La distinzione pratica è la direzione del valore. Un rimborso invia fondi fuori dal sistema del commerciante e torna al metodo di pagamento originale. Il credito negozio registra un saldo rispetto all'account del cliente, che può essere speso solo secondo i termini dichiarati. Una carta regalo registra un valore prepagato che può essere acquistato per il cliente o un'altra persona.
Per un operatore Shopify, queste sono azioni amministrative diverse. Il record dell'ordine, la transazione di pagamento, il saldo del cliente e la traccia di reporting devono corrispondere al risultato mostrato al cliente. Un flusso di cancellazione potrebbe presentare il credito come un'offerta di risparmio, ma l'accettazione dovrebbe cambiare il percorso di cancellazione solo dopo che il cliente comprende l'importo, la scadenza, i prodotti idonei e eventuali restrizioni. Un rifiuto dovrebbe lasciare disponibile il percorso di rimborso o cancellazione standard.
Un utile confronto delle differenze operative appare in credito negozio versus rimborso in Shopify. Aiuta a separare un rettifica di saldo da un rimborso collegato all'ordine originale, il che previene errori di servizio clienti e riconciliazione.
Il credito negozio ha anche un limite legale. La guida dell'ACCC sulla garanzia dei consumatori e sui rimborsi spiega che un venditore generalmente non può insistere sul credito negozio quando un consumatore ha diritto a un rimborso. Regole simili di recesso nello stile dell'UE possono richiedere che il denaro venga restituito attraverso il metodo consentito nei casi pertinenti. Un commerciante può offrire credito per resi volontari o come incentivo di cancellazione, ma l'offerta non può eliminare un diritto di rimborso creato dalla legge locale. I rivenditori dovrebbero verificare le regole applicabili al cliente e alla transazione prima di rendere il credito l'unica opzione.
Perché il Credito Negozio è un Meccanismo di Vendita al Dettaglio Mainstream
Il credito negozio fa parte di un più ampio sistema di credito al dettaglio piuttosto che stare al di fuori del commercio normale. L'analisi della Federal Reserve citata in precedenza ha stimato 130 miliardi di dollari di credito al dettaglio in sospeso alla fine del 2023, rappresentando più del 2,5% del credito totale dei consumatori in sospeso. Quasi 85 milioni di persone avevano un conto di credito al dettaglio, mentre il saldo medio in sospeso era di 194 dollari per conto e il pagamento mensile medio era di 29 dollari. Queste cifre mostrano uno schema familiare: il credito al dettaglio raggiunge un'ampia base di clienti, anche quando ogni singolo saldo è piuttosto modesto.
L'attività delle carte negozio punta nella stessa direzione. Il Consumer Financial Protection Bureau ha riferito che uno ogni quattro conti di carte di credito era una carta negozio nel 2024, con più di 160 milioni di conti di carte negozio aperti. Ha anche riferito un calo dei conti con marchio privato da 253 milioni nel 2018 a 161 milioni nel 2024. La percentuale di consumatori che hanno detto di avere una carta negozio è scesa da più del 60% nel 2015 al 38% nel 2024. La panoramica del credito al dettaglio e delle carte regalo di CaiGeek spiega queste cifre e il loro contesto commerciale.
Cosa significa quella scala per i commercianti di Shopify
Per un commerciante di Shopify, un saldo di credito negozio mantiene il valore di acquisto all'interno dell'azienda dopo che un cliente decide di non continuare con un ordine o un abbonamento. Funziona come un ponte verso un acquisto successivo, piuttosto che come un pagamento in contanti immediato che lascia l'azienda. Quel ponte può supportare la fidelizzazione, ma non garantisce un altro ordine o rende il credito automaticamente migliore di un rimborso. Il cliente deve desiderare un acquisto futuro, comprendere i termini e poter riscattare il saldo senza attriti.
Il lato operativo è meno visibile agli acquirenti. Il credito emesso deve essere tracciato fino al riscatto, alla scadenza o a un'altra risoluzione consentita. Il credito negozio è quindi sia uno strumento di fidelizzazione che un compito di gestione della responsabilità. I commercianti hanno bisogno di regole di emissione scritte, transazioni di conto accurate e rapporti che distinguano il credito emesso dal credito riscattato. Un'offerta di salvataggio può proteggere i ricavi, ma solo quando l'offerta viene registrata correttamente e il cliente può usarla come promesso.
Come funziona la deviazione delle cancellazioni con il credito del negozio in pratica
Un flusso di cancellazione utile non nasconde l'uscita. Identifica il motivo, presenta un'alternativa pertinente e lascia il cliente libero di proseguire con la cancellazione originale.
Un cliente in abbonamento fa clic su annulla e seleziona "la pianificazione della consegna non funziona". Il flusso potrebbe offrire un cambio di frequenza invece del credito, perché il problema dichiarato è la cadenza. Se il cliente seleziona il prezzo, il commerciante può presentare un'offerta di credito del negozio. Se il cliente seleziona un problema di prodotto, la risposta giusta potrebbe essere supporto, sostituzione o rimborso piuttosto che un incentivo.
Un percorso decisionale pratico
- Acquisisci il motivo. Poni una domanda chiara e mantieni le scelte comprensibili. "Troppo costoso", "prodotto sbagliato", "troppo inventario" e "non lo uso" portano a diversi interventi.
- Scegli l'offerta. Un commerciante può impostare diverse offerte per diversi gruppi di clienti, ma la regola deve essere documentata e testata per il margine. Un segmento potrebbe vedere un credito basato su percentuale, un altro un importo fisso, mentre un cliente ad alto valore potrebbe ricevere una concessione relativa alla spedizione.
- Mostra i termini. Metti il valore, la scadenza, i prodotti idonei e il metodo di riscatto accanto al pulsante di accettazione. Non forzare il cliente ad aprire una pagina di criterio separata per scoprire una restrizione materiale.
- Registra l'accettazione. Se il cliente accetta, crea la transazione di credito, sospendi o modifica la cancellazione e mostra lo stato dell'account aggiornato. Il cliente dovrebbe ricevere la conferma via email o all'interno dell'account.
- Mantieni intatto il fallback. Se il cliente rifiuta, il percorso di cancellazione o rimborso originale dovrebbe procedere senza un labirinto di supporto.
L'offerta stessa dovrebbe risolvere un problema dichiarato. Un cliente che non può giustificare il prezzo potrebbe apprezzare il credito se già pianifica di acquistare dal marchio. Un cliente che ha ricevuto l'articolo sbagliato potrebbe vedere la stessa offerta come un tentativo di evitare la responsabilità.
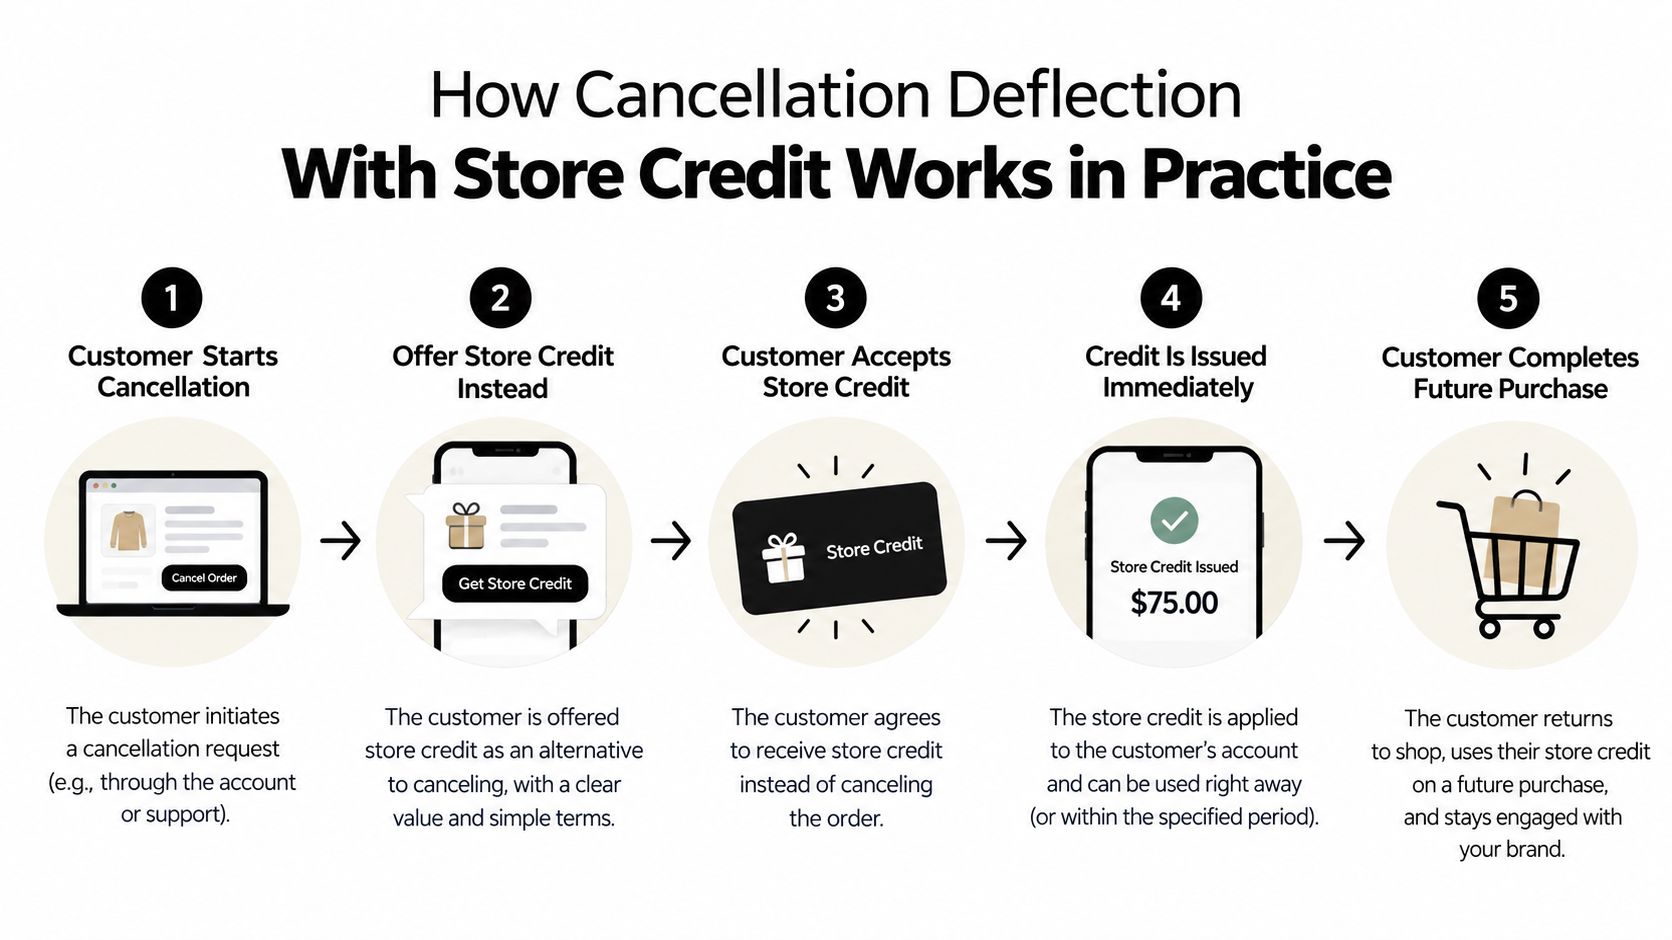
Il commerciante dovrebbe misurare il flusso come una sequenza, non come un singolo numero "salvato". Traccia i tentativi di cancellazione, le selezioni dei motivi, le offerte visualizzate, le offerte accettate, le cancellazioni completate, il credito riscattato e i ricavi associati agli ordini successivi. Questa guida alla deviazione delle cancellazioni con credito del negozio è utile quando si progetta quel modello di misurazione.
Un fallback di cancellazione completa protegge la fiducia. Il cliente può dire di no senza essere punito, ritardato o inviato in una coda di supporto separata. Questo equilibrio è ciò che trasforma il credito del negozio da un sostituto coercitivo a un'offerta di retention opzionale.
Regole contabili, fiscali e legali che devi conoscere
Un cliente accetta il credito negozio dopo un annullamento, poi lo utilizza settimane dopo. Nei registri contabili, questi due eventi sono separati. Il credito negozio emesso non è lo stesso che il ricavo delle vendite riconosciuto. Fino a quando il cliente non riscatta il saldo, o non viene altrimenti risolto secondo le regole contabili applicabili, il commerciante generalmente registra un'obbligazione.
Tracciare l'obbligazione prima della vendita
Ogni voce di credito dovrebbe mostrare il motivo per cui è stata creata. Registra se è stata seguita da un reso, ha supportato una promozione, o è provenuta da un'offerta di risparmio dell'annullamento. Questo motivo aiuta il team a riconciliare gli ordini, applicare il trattamento fiscale, rispondere alle domande dei clienti e segnalare i saldi correttamente.
I saldi non utilizzati, spesso chiamati perdita, necessitano di una propria revisione. Il trattamento dipende dai termini del credito, dal riscatto previsto, dagli standard contabili e dalla giurisdizione. Un saldo scaduto non può essere automaticamente trasferito al reddito. Il commerciante dovrebbe seguire la sua politica contabile documentata e confermarne l'approccio con il suo contabile. Per suggerimenti pratici di riconciliazione del marketplace, associa le voci di credito negozio con gli ordini Shopify, i rimborsi e i record di liquidazione.
Il trattamento fiscale segue l'evento che ha creato il credito. Il credito emesso per stornare un ordine tassabile restituito può seguire lo storno della transazione originale. Il credito promozionale aggiunto in cima a un acquisto può funzionare come sconto al momento del riscatto. Il consulente fiscale o il contabile del commerciante dovrebbe confermarne il trattamento per i suoi prodotti, le destinazioni e le registrazioni fiscali.
I diritti dei consumatori prevalgono su una politica preferita
Un commerciante può offrire credito negozio per un reso volontario quando la politica espone chiaramente l'opzione e le regole locali lo consentono. La posizione cambia quando il cliente ha un diritto di rimborso protetto legalmente. Come notato in precedenza, i venditori australiani generalmente non possono insistere sul credito negozio quando è dovuto un rimborso. Le linee guida sui diritti dei consumatori fornite identificano anche situazioni di diritto di ripensamento dell'UE in cui è richiesto un rimborso in contanti.
| Regione o standard | Trattamento contabile | Regola sui diritti dei consumatori |
|---|---|---|
| Contabilità generale del commerciante | Mantieni i saldi emessi separati dai ricavi completati fino al riscatto o ad un'altra risoluzione consentita | Applica le regole locali su rimborsi, garanzie e divulgazione |
| Australia | Riconcilia il saldo del cliente e il suo eventuale riscatto o scadenza secondo la politica contabile del commerciante | Il credito negozio generalmente non può sostituire un rimborso dovuto al consumatore |
| Contesto di diritto di ripensamento dell'UE | Traccia il saldo separatamente se il credito è offerto volontariamente | Il credito negozio non può sostituire un rimborso richiesto durante il periodo di diritto di ripensamento applicabile |
| Credito promozionale | Classifica e segnalalo secondo la struttura della promozione e del riscatto | Divulga chiaramente le restrizioni e non utilizzarle per annullare un rimedio obbligatorio |
Costruisci la decisione legale prima di visualizzare l'offerta. Il flusso deve identificare se il cliente vuole un'opzione di fidelizzazione discrezionale o sta esercitando un diritto di rimborso. Quel controllo impedisce a un'offerta di risparmio di sostituire un rimedio che il commerciante deve fornire, e offre al personale di supporto una regola chiara da seguire.
Impostazione del credito negozio su Shopify con Mayra Order Edit
Inizia con la politica, non il software. Annota quando il commerciante può emettere credito, chi si qualifica, come il saldo può essere utilizzato e cosa succede quando il cliente declina. Uno strumento può applicare quelle regole, ma non può decidere se un'offerta è equa o legalmente disponibile.
Configura il flusso di lavoro in sequenza
- Definisci i trigger di emissione. Separa le offerte di risparmio dall'annullamento dalle risoluzioni di reso, dai rimedi per articoli danneggiati e dai crediti di cortesia. Ogni trigger dovrebbe avere il suo percorso di approvazione.
- Imposta i limiti dell'offerta. Scegli importi predefiniti conservatori e documenta finestre di scadenza come 90 o 180 giorni dove consentito. La schermata rivolta al cliente deve mostrare i termini esatti.
- Controlla la finestra di modifica. Impedisci ai clienti di modificare gli ordini dopo il cutoff operativo o dopo che l'evasione è iniziata. Questo protegge l'inventario e impedisce a una decisione di credito di collidere con l'attività del magazzino.
- Imposta regole di idoneità. Decidi se il credito è disponibile solo per i clienti attivi, quali prodotti o collezioni sono esclusi e se il valore dell'ordine o lo stato di evasione limitano l'offerta.
- Abilita i blocchi di evasione. Se un cliente modifica un ordine o accetta un'offerta di risparmio mentre l'ordine è ancora in fase di modifica, blocca l'evasione fino a quando la transazione non è regolata e lo stato dell'ordine è definitivo.
- Collega l'esperienza dell'account. Visualizza il saldo all'interno dell'account cliente e al checkout. Un credito che i clienti non riescono a trovare sembrerà denaro mancante.
Misura il rimborso, non solo l'emissione
Una dashboard dovrebbe mostrare credito emesso, credito riscattato, saldi scaduti dove applicabile, offerte di annullamento accettate e ricavi connessi ai rimborsi deviati. Mantieni le definizioni stabili. Un'offerta accettata non è la stessa di un saldo riscattato, e un saldo riscattato non è la stessa cosa di ricavi incrementali.
Mayra Apps può essere configurato come un'opzione Shopify per questo flusso di lavoro. La sua Mayra Order Edit and Upsell App supporta modifiche account cliente e pagina stato ordine, deflazione di annullamento con offerte di credito negozio, finestre di modifica controllate dal commerciante, regole di idoneità, blocchi di evasione e analitiche per ordini salvati e ricavi recuperati. L'app scrive le modifiche nell'ordine originale, mantenendo Shopify come sistema di record amministrativo. I commercianti che rivedono i dettagli di implementazione possono vedere come il credito negozio di Shopify funziona con Mayra.
Invia un messaggio di follow-up subito dopo l'emissione, ma rendilo informativo piuttosto che urgente. Comunica al cliente il saldo, dove appare, a cosa si applica e quando scade. Il messaggio dovrebbe ridurre le domande di supporto e aiutare il cliente a fare un prossimo acquisto deliberato.
Compromessi nell'esperienza del cliente e quando il credito del negozio vince
Il credito del negozio può sembrare generoso o restrittivo a seconda del momento in cui lo presenti. Un saldo inaspettato dopo un piccolo problema di servizio può sembrare un gesto premuroso. Lo stesso saldo offerto invece di denaro dovuto per un prodotto difettoso può sembrare che il commerciante stia intrappolando il cliente all'interno del negozio.
La decisione di solito si riduce a quattro domande:
- Il cliente ha diritto a un rimborso? Se sì, fornisci prima il rimedio richiesto. Il credito può essere un miglioramento facoltativo solo dove le regole lo consentono.
- Il cliente ha una ragione per tornare? Il credito funziona meglio quando il cliente apprezza già il prodotto, il marchio o l'abbonamento.
- I termini sono evidenti? Dichiara l'importo, la scadenza, i prodotti idonei e il processo di riscatto prima dell'accettazione.
- Il riscatto è facile? Lascia che il cliente veda il saldo nel suo account e lo applichi al checkout senza contattare l'assistenza.
Un rimborso è normalmente la risposta giusta quando il commerciante ha causato il problema, il prodotto è difettoso o il cliente ha il diritto legale di ottenere denaro indietro. Uno scambio si adatta a un problema di taglia o variante quando il cliente vuole ancora il prodotto. Il credito del negozio può adattarsi a un'annullamento volontario, un gesto di buona volontà o a un cliente che preferisce valore futuro, a condizione che l'offerta sia facoltativa.
I flussi di credito mal controllati possono anche attirare abusi. Abbina regole di idoneità chiare con strumenti che proteggono il tuo catalogo dalla frode, soprattutto quando i clienti possono modificare ordini, richiedere resi o creare più transazioni di account. I controlli antifrode dovrebbero supportare il percorso del cliente, non rendere più difficile il riscatto legittimo.
Il test operativo è semplice: l'offerta preserva la fiducia creando un percorso credibile verso l'ordine successivo? Se i clienti comprendono la scelta, possono usare facilmente il saldo e ricevono il rimedio che la legge richiede, il credito del negozio può trasformare un'interazione di servizio in un acquisto futuro. Se il commerciante nasconde i termini o blocca un rimborso obbligatorio, lo stesso meccanismo può danneggiare la retention piuttosto che migliorarla.
Mayra Apps aiuta i commercianti Shopify a gestire modifiche post-acquisto, offerte di deflazione dell'annullamento, transazioni di credito del negozio, blocchi dell'evasione e upsell con un clic all'interno dell'account del cliente e dell'esperienza dello stato dell'ordine. Visita Mayra Apps per rivedere il flusso di lavoro Shopify disponibile e decidere se si adatta al tuo processo di credito del negozio e di annullamento.