
ストアクレジットは、マーチャントが顧客に発行する金銭的残高で、そのマーチャント以外では使用できず、現金で返金されることはありません。より広いU.S.小売クレジット生態系では、小売クレジット残高は2023年末時点で1,300億ドルに達し、約8,500万人が小売クレジット口座を保有していました。これはRivoにまとめられたフェデラルリザーブの分析によります。
顧客が注文をキャンセルしたい、商品を返品したい、またはサービスの問題を解決したいという理由で、今このテーマを見ているかもしれません。チェックアウトチームは「払い戻しをできます」と言い、リテンション チームは有用なクレジット オファーが次回の購入をブランドで保持できるかどうかを尋ねています。両チームは価値について話していますが、同じメカニズムについて話していません。
ストアクレジットは将来の購入のためにマーチャントが発行する残高です。通常、返品、破損アイテム、注文調整、サブスクリプション キャンセル、または好意的なジェスチャーなどのサービスイベントに続きます。現金払い戻しは完了した支払いを取り消します。ギフトカードは通常、受取人が何を購入するかを決める前に購入または付与されます。この区別は顧客とワークフローを構築しているShopifyオペレータにとって重要です。
目次
- ストアクレジットが本当に何をするかを示すキャンセル時点
- 払い戻しおよびギフトカードと比較したストアクレジット
- ストアクレジットが主流の小売メカニズムである理由
- 実際にストアクレジットでキャンセル回避がどのように機能するか
- 知っておく必要のある会計、税務、および法的規則
- Mayraを使用したShopifyでのストアクレジット設定
- 顧客体験のトレードオフとストアクレジットが勝つ場合
ストアクレジットが本当に何をするかを示すキャンセル時点
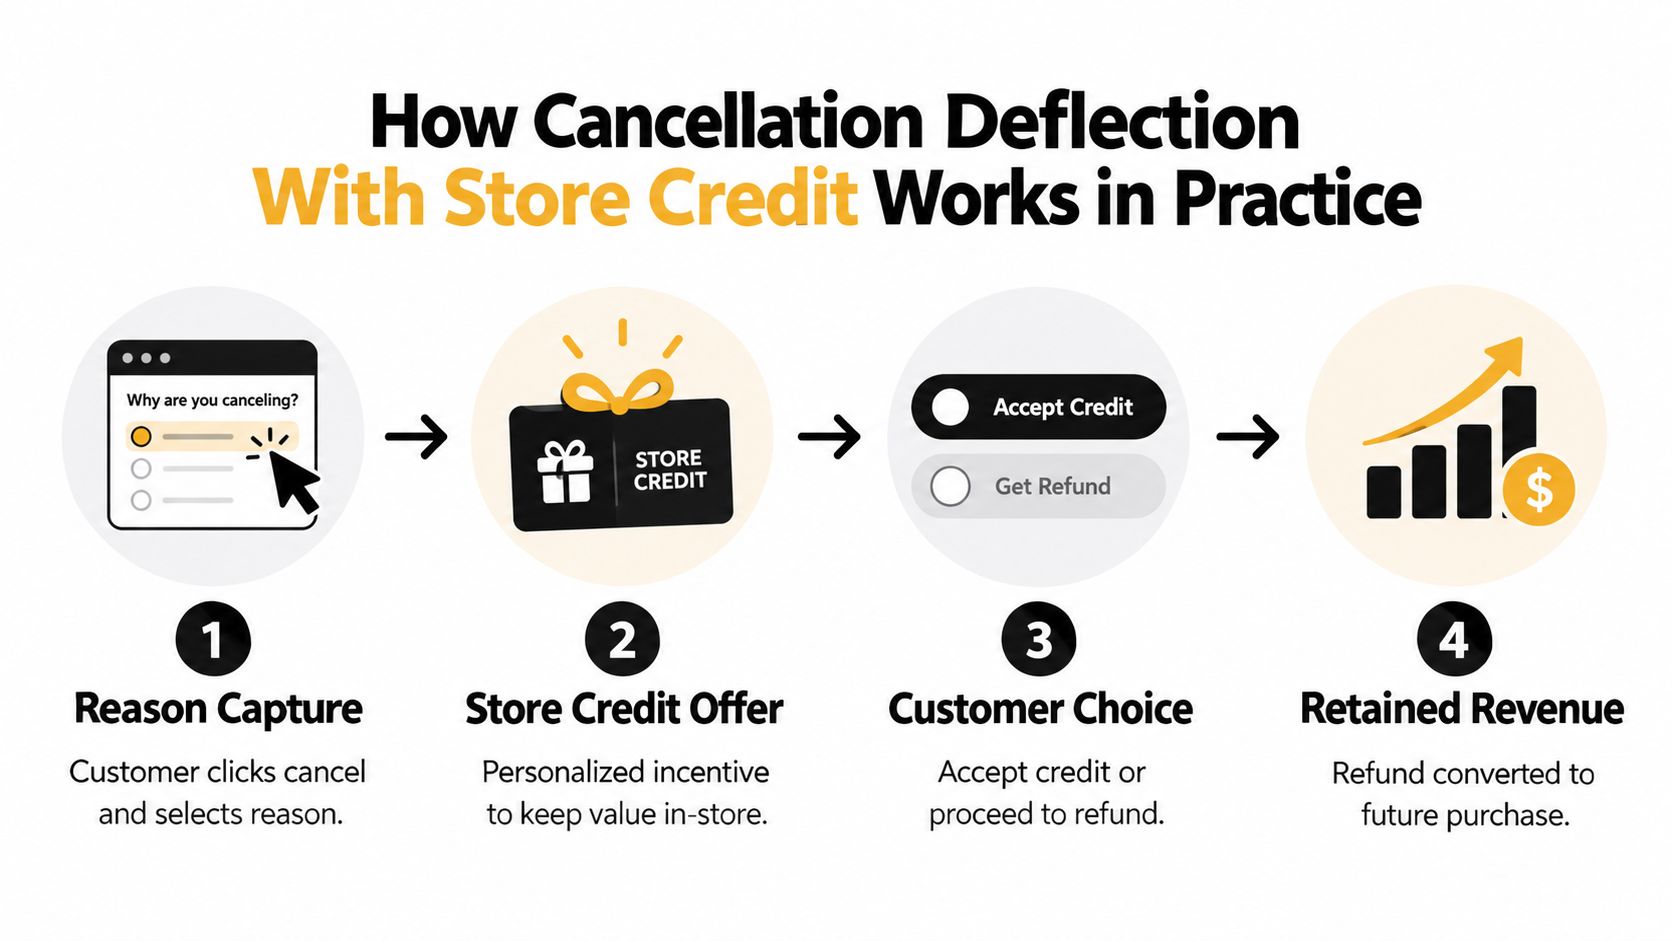
ショッパーがShopifyストアのアカウントを開き、サブスクリプションボックスで「注文をキャンセル」をクリックします。キャンセルフローが短い理由選択肢を読み込みます:高すぎる、商品が不要になった、頻度が間違っている、その他の理由。ショッパーが「高すぎる」を選択した後、次の画面は90日間有効な20%のストアクレジットを提供します。
そのオファーは現金ではありません。マーチャントは顧客の銀行やカードにお金を返送していません。マーチャントは顧客のアカウントに残高を追加し、顧客はその残高を同じストアでの後の購入にのみ使用でき、記載された条件に従います。
顧客が選択するもの
顧客は現在、実際の決断を迫られています:
- クレジットを受け入れる、ストアに価値を保持し、関連する注文またはサブスクリプション契約を続行する。
- オファーを辞退する、キャンセルを完了し、マーチャントのポリシーと地域法の下で適用される返金またはその他の救済を受け取る。
これら2つのオプション間の違いは見えるはずです。顧客はクレジットが期限切れになるか、別の割引と組み合わせることができるか、またはマーチャントがそれを元の支払い方法に変換するかどうかについて推測する必要がありません。
顧客ルール:ストアクレジットは、隠された返金拒否ではなく、有用な選択肢のように感じるときに魅力的です。
Shopifyオペレーターにとって、同じ画面は運用制御ポイントです。理由選択肢は顧客が離脱したい理由をキャプチャします。オファーは、ターゲット化されたインセンティブがその理由を解決できるかどうかをテストします。承認はキャンセルパスを一時停止または変更し、辞退は顧客を標準フォールバックを通じて送信します。
ファイナンスチームもまた、残高を正しく追跡する必要があります。顧客がクレジットを償却するまで、マーチャントは将来の購入に関連する義務があります。つまり、フローは顧客体験、キャンセルレポート、履行、および会計に同時に影響を与えます。
ストアクレジットと返金およびギフトカードの比較
顧客は支払い後に注文をキャンセルします。マーチャントは元の支払いルートを通じてお金を返すか、後の購入のために利用可能なままの価値を提供できます。その2番目のオプションがストアクレジットです。通常は返品、キャンセル、破損した品目、注文調整、サポート対話、または好意的な決定に続きます。ギフトカードは異なる方法で開始されます:誰かが次の購入の前にプリペイド支出力を自発的に購入または贈与します。
| 側面 | ストアクレジット | 現金払い戻し | ギフトカード |
|---|---|---|---|
| 典型的なトリガー | 返品、キャンセル、破損した商品、注文調整、または善意による決定 | 適格な返品、キャンセル、過剰請求、またはその他の払い戻しイベント | 顧客または購入者が自発的にプリペイド価値を購入または贈与する |
| 利用可能な場所 | 通常は発行元のマーチャントでのみ | 払い戻し資金は顧客の元の支払い方法に戻る | カードに記載されたマーチャントまたはブランド、その条件に従う |
| 有効期限 | 条件で許可されている場合、有効期限がある場合がある | 通常、マーチャントとの利用可能な残高ではない | 条件は商品と管轄区域によって異なる |
| 払い戻し可能性 | 通常は自動的に現金に転換されない | 現金相当の救済そのもの | 通常は購入者のカードへの払い戻しではなく、ギフトカード条件に従う |
| 譲渡可能性 | それを受け取った顧客アカウントに結びついていることが多い | 通常、マーチャントクレジットとして転送されない | 別の人に与えるように設計されている場合がある |
| ブレークエッジ | 未使用の残高には特定の会計処理が必要な場合がある | 支払いが返金された後、未処理のストア残高はない | 引き換えられていない価値も会計上および法的義務を生じさせる可能性がある |
| 税務処理 | 前の取引を逆転させるか、プロモーションとして機能するかによって異なる | 通常は元の販売の逆転に従う | 税務処理は一般に換金と基礎となる商品に依存する |
| Shopifyオブジェクト | 顧客残高またはストアクレジット取引 | 元の注文に接続された払い戻し | ギフトカード商品またはギフトカード残高 |
実際の区別は価値の方向です。払い戻しはマーチャントのシステムから資金を送り出して元の支払い方法に戻します。ストアクレジットは顧客アカウントに対する残高を記録し、記載された条件に従ってのみ使用できます。ギフトカードは、顧客または別の人のために購入される場合があるプリペイド価値を記録します。
Shopifyオペレーターの場合、これらは異なる管理アクションです。注文レコード、支払い取引、顧客残高、およびレポート証跡は、顧客に表示されている結果と一致する必要があります。キャンセルフローは保存オファーとしてクレジットを提示する場合がありますが、承認は、顧客が金額、有効期限、適格製品、および制限を理解した後にのみキャンセルパスを変更する必要があります。辞退は、標準的な払い戻しまたはキャンセルルートを利用可能なままにする必要があります。
Shopifyでのストアクレジットと払い戻しの比較に、運用上の違いについて有用な比較があります。これは、元の注文に接続された払い戻しから残高調整を分離するのに役立ち、カスタマーサービスと調整エラーを防ぎます。
ストアクレジットは法的な境界線も持ちます。ACCCの消費者保証および返金ガイダンスでは、消費者が返金を受ける権利がある場合、販売者は一般的にストアクレジットを主張することはできないと説明しています。同様のEUスタイルのクーリングオフルールは、関連するケースで許可された方法を通じてお金を返金する必要がある場合があります。マーチャントは自発的な返品や解約インセンティブとしてクレジットを提供することができますが、その提供は現地法によって作成された返金権を削除することはできません。小売業者は、クレジットを唯一の選択肢にする前に、顧客とトランザクションに適用されるルールを確認する必要があります。
ストアクレジットがメインストリーム小売メカニズムである理由
ストアクレジットは、通常の商取引の外に位置するのではなく、より広い小売クレジットシステムに属しています。前述の連邦準備制度分析は、2023年末時点で1,300億ドルの小売クレジット残高があると推定し、総消費者クレジット残高の2.5%以上を表しています。ほぼ8,500万人が小売クレジット口座を保有していたのに対し、口座あたりの中央値未払い残高は194ドルで、中央値の月額支払いは29ドルでした。これらの数字は、各個別残高がかなり適度であっても、小売クレジットが幅広い顧客ベースに到達することを示す、なじみのあるパターンを示しています。
ストアカードアクティビティは同じ方向を指しています。消費者金融保護局は、2024年に4件のクレジットカード口座のうち1件がストアカードであり、1億6,000万以上のオープンなストアカード口座があると報告しました。また、プライベートレーベル口座が2018年の2億5,300万から2024年の1億6,100万に減少したことも報告しました。ストアカードを持っていると述べた消費者の割合は、2015年の60%以上から2024年の38%に低下しました。CaiGeekからの小売クレジットとギフトカード概要は、これらの数字とそれらの小売コンテキストを設定しています。
Shopifyマーチャント向けのスケールの意味
Shopifyマーチャント向けに、ストアクレジット残高は、顧客が注文またはサブスクリプションを続行しないことを決めた後、購買価値をビジネス内に保持します。それは、ビジネスを離れる即座現金支払いではなく、後の購入への橋として機能します。その橋は保持をサポートできますが、別の注文を保証したり、クレジットを返金より自動的に良くしたりすることはできません。顧客は将来の購入を望み、条件を理解し、摩擦なくバランスを償却できる必要があります。
運用側はショッパーには見えません。発行されたクレジットは、償却、有効期限切れ、または別の許可された解決まで追跡する必要があります。したがって、ストアクレジットは保持の手段と責任管理タスクの両方です。マーチャントは、発行されたルール、正確な口座トランザクション、および発行されたクレジットから償却されたクレジットを区別するレポートが必要です。セーブオファーは収益を保護する可能性がありますが、オファーが正しく記録され、顧客が約束通りに使用できる場合に限ります。
店舗クレジットを使った解約回避がどのように機能するか
実用的な解約フローは、出口を隠しません。理由を特定し、関連する代替案を提示し、顧客が元の解約を続行する自由を与えます。
サブスクリプション顧客が解約をクリックし、「配達スケジュールが合わない」を選択します。フローは、述べられた問題が配送頻度であるため、クレジットではなく頻度の変更を提供するかもしれません。顧客が価格を選択した場合、加盟店は店舗クレジット オファーを提示する可能性があります。顧客が商品の問題を選択した場合、適切な対応はインセンティブではなく、サポート、交換、または払い戻しである可能性があります。
実用的な決定パス
- 理由を把握する。 1つの明確な質問を尋ね、選択肢を理解しやすくしてください。「高すぎる」「間違った商品」「在庫が多すぎる」「使用していない」は異なる対応につながります。
- オファーを選ぶ。 加盟店は顧客グループごとに異なるオファーを設定できますが、ルールは文書化され、マージンテストされる必要があります。あるセグメントはパーセンテージベースのクレジットを表示され、別のセグメントは固定金額を表示され、高額顧客は配送関連の譲歩を受け取る可能性があります。
- 条件を表示する。 価値、有効期限、適格商品、および購入方法を受け入れボタンの横に配置します。顧客に個別のポリシーページを開いて実質的な制限を発見させないようにしてください。
- 受け入れを記録する。 顧客が受け入れた場合、クレジット取引を作成し、解約を一時停止または変更し、更新されたアカウント状態を表示します。顧客はメールまたはアカウント内で確認を受け取る必要があります。
- フォールバックを保持する。 顧客が辞退した場合、元の解約または払い戻しパスはサポート迷路なしに進行する必要があります。
オファー自体は述べられた問題を解決する必要があります。価格を正当化できない顧客は、すでにブランドでショッピングする計画がある場合、クレジットを高く評価するかもしれません。間違ったアイテムを受け取った顧客は、同じオファーを責任を回避しようとする試みと見なすかもしれません。
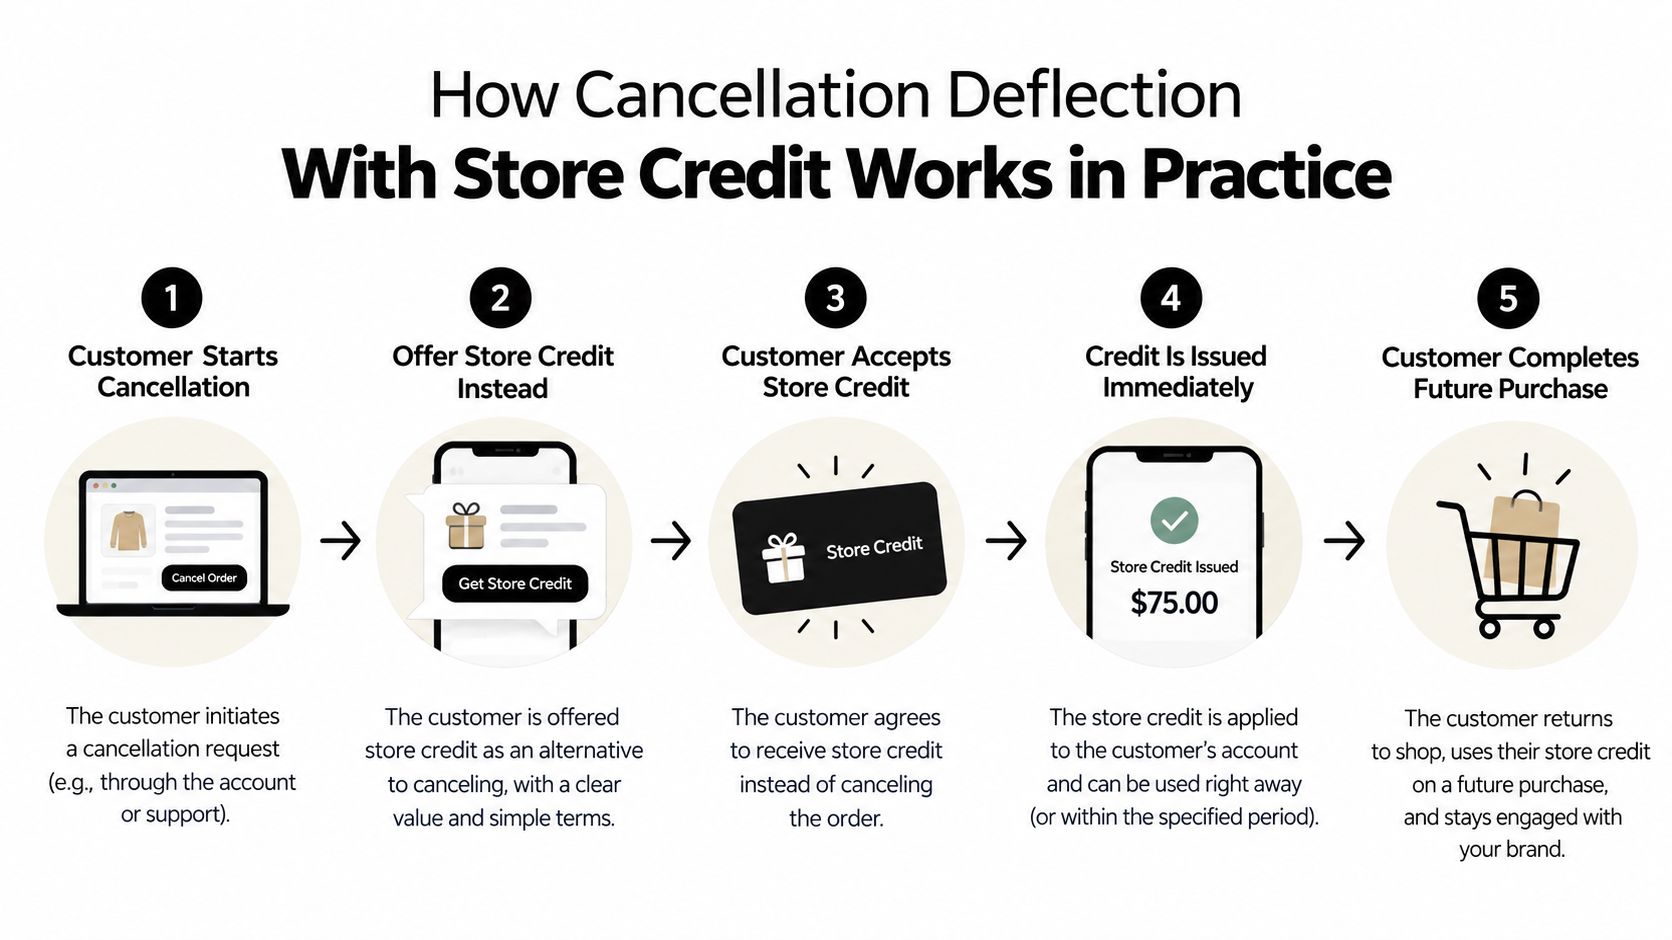
加盟店は、単一の「保存された」数値としてではなく、シーケンスとしてフローを測定する必要があります。解約の試み、理由の選択、表示されたオファー、受け入れられたオファー、完了した解約、引き換えられたクレジット、および後の注文に関連する収益を追跡します。 店舗クレジットを使った解約回避に関するこのガイド は、その測定モデルを設計する際に役立ちます。
完全なキャンセル フォールバックは信頼を保護します。顧客は罰せられたり、遅延したり、別のサポート キューに送られたりすることなく「いいえ」と言うことができます。そのバランスが、店舗クレジットを強制的な代替品から任意の保持オファーに変えるものです。
知っておく必要がある会計、税務、および法的規則
顧客がキャンセル後に店舗クレジットを受け取ってから、数週間後にそれを使用する場合、帳簿上ではこれら2つのイベントは別のものです。発行された店舗クレジットは認識された販売収益と同じではありません。顧客が残高を引き換えるか、適用される会計ルールに従いそれ以外の方法で解決されるまで、加盟店は通常、債務を記録します。
販売前に債務を追跡する
各クレジット項目は、それが作成された理由を表示する必要があります。返品に続いたか、プロモーションをサポートしたか、キャンセル保存オファーから来たかを記録します。その理由は、チームが注文を調整し、税務処理を適用し、顧客の質問に答え、残高を正しく報告するのに役立ちます。
使用されていない残高は、しばしばブレークエージと呼ばれ、独自のレビューが必要です。処理はクレジット条件、予想される引き換え、会計基準、および管轄区域によって異なります。期限切れの残高を自動的に収入に移すことはできません。加盟店は、文書化された会計方針に従う必要があり、会計士にアプローチを確認する必要があります。実用的なマーケットプレイス調整のヒントについては、店舗クレジット項目をShopifyの注文、払い戻し、および決済記録と一致させます。
税務処理は、クレジットを作成したイベントに従います。返品された課税対象注文を逆転させるために発行されたクレジットは、元のトランザクションの逆転に従う可能性があります。購入の上に追加されたプロモーションクレジットは、引き換え時に割引として機能する可能性があります。加盟店の税務アドバイザーまたは会計士は、その製品、目的地、および税登録の処理を確認する必要があります。
消費者の権利が優先ポリシーを上書きする
加盟店は、ポリシーがそのオプションを明確に述べており、ローカルルールがそれを許可している場合、自発的な返品に対して店舗クレジットを提供することができます。顧客が法的に保護された払い戻し権を持っている場合、状況が変わります。前述のように、オーストラリアの売り手は、払い戻しが応じている場合、通常、店舗クレジットを主張することはできません。提供されている消費者権ガイダンスはまた、現金払い戻しが必要なEUのクーリング・オフの状況を特定します。
| 地域または基準 | 会計処理 | 消費者権ルール |
|---|---|---|
| 一般的な加盟店会計 | 発行された残高を完了した収益から分離したままにしておき、引き換えまたは別の許可された解決まで | 地域の払い戻し、保証、および開示ルールを適用する |
| オーストラリア | 顧客残高と加盟店の会計方針に基づくその最終的な引き換えまたは失効を調整する | 店舗クレジットは通常、消費者に応じた払い戻しに取って代わることはできません |
| EUのクーリング・オフコンテキスト | クレジットが自発的に提供される場合、残高を別途追跡する | 店舗クレジットは、適用されるクーリング・オフ期間中の必須払い戻しに取って代わることはできません |
| プロモーションクレジット | プロモーションと引き換え構造に従って分類および報告する | 制限事項を明確に開示し、必須救済を回避するために使用しない |
法的判断を表示前に構築してください。フローは、顧客が任意の保持オプションを希望しているか、返金権を行使しているかを識別する必要があります。このチェックにより、セーブオファーがマーチャントが提供しなければならない救済措置に取って代わるのを防ぎ、サポートスタッフに明確なルールを提供します。
Mayra Order EditでShopifyにストアクレジットをセットアップする
ソフトウェアではなくポリシーから始めてください。マーチャントがいつクレジットを発行できるか、誰が対象か、残高をどのように使用できるか、顧客が拒否した場合に何が起こるかを書き留めてください。ツールはこれらのルールを実行できますが、オファーが公正または法的に利用可能かどうかを決定することはできません。
ワークフローを順序立てて設定する
- 発行トリガーを定義する。 キャンセルセーブオファーを返品解決、破損品の救済、および親切心によるクレジットから分離します。各トリガーには独自の承認パスが必要です。
- オファーの境界を設定する。 控えめなデフォルト金額を選択し、許可されている場合は90日または180日などの有効期限ウィンドウを文書化します。顧客向け画面には正確な条件を表示する必要があります。
- 編集ウィンドウを制御する。 運用的なカットオフ後または履行が始まった後に、顧客が注文を変更するのを停止します。これにより、インベントリが保護され、クレジット決定が倉庫活動と衝突するのを防ぎます。
- 適格性ルールを設定する。 クレジットがアクティブな顧客にのみ利用可能かどうか、除外されている製品またはコレクション、および注文価値または履行状態がオファーを制限するかどうかを決定します。
- 履行ホールドを有効にする。 顧客が注文を編集するか、注文がまだ変更中にセーブオファーを受け入れた場合、トランザクションが決済され、注文状態が最終的になるまで履行を保持します。
- アカウントエクスペリエンスを接続する。 顧客アカウント内およびチェックアウト時に残高を表示します。顧客が見つけられないクレジットはお金の欠落に見えます。
発行だけでなく償却を測定する
ダッシュボードには、発行されたクレジット、償却されたクレジット、該当する場合は失効した残高、受け入れられたキャンセルオファー、およびキャンセル回避に関連する収益が表示されます。定義を安定させます。受け入れられたオファーは償却された残高と同じではなく、償却された残高は増分収益と同じではありません。
Mayra Appsは、このワークフロー用のShopifyオプションの1つとして設定できます。Mayra Order EditおよびUpsell Appは、顧客アカウントおよび注文ステータスページの変更、ストアクレジットオファーでのキャンセル回避、マーチャント制御の編集ウィンドウ、適格性ルール、履行ホールド、および保存された注文と回復された収益の分析をサポートします。このアプリは編集を元の注文に書き戻し、Shopifyを管理システムの記録として保つ。実装の詳細を確認しているマーチャントは、Mayraでのショップifyストアクレジットの仕組みを参照できます。
発行直後にフォローアップメッセージを送信しますが、緊急性よりも情報提供的なものにしてください。顧客に残高、それがどこに表示されるか、それが何に適用されるか、そしていつ失効するかを伝えます。このメッセージはサポートの質問を減らし、顧客が意図的に次の購入を行うのに役立ちます。
カスタマーエクスペリエンスのトレードオフとストアクレジットが有効な場合
ストアクレジットは、提示するタイミングによって、寛大に感じたり制限的に感じたりすることができます。軽微なサービスの問題の後の予期しない残高は、思慮深いジェスチャーのように感じるかもしれません。同じ残高が欠陥のある製品に対して負っているお金の代わりに提供されると、マーチャントが顧客をストア内に閉じ込めようとしているように感じることができます。
通常、決定は4つの質問に帰着します。
- 顧客は払い戻しを受ける権利がありますか? はいの場合、必要な救済を最初に提供してください。クレジットは、ルールが許す場合にのみオプションの強化になります。
- 顧客が戻ってくる理由はありますか? クレジットは、顧客がすでに製品、ブランド、またはサブスクリプションに価値を感じている場合に機能します。
- 利用規約は明確ですか? 金額、有効期限、対象製品、および利用規約を受け入れる前に明記してください。
- 利用が簡単ですか? 顧客が自分のアカウントの残高を確認し、サポートに連絡することなくチェックアウト時に適用できるようにします。
払い戻しは通常、マーチャントが問題を引き起こした場合、製品に欠陥がある場合、または顧客がお金の払い戻しを受ける法的権利を持っている場合に適切な対応です。交換は、顧客がまだ製品を希望する場合のサイジングまたはバリアントの問題に適しています。ストアクレジットは、自主的なキャンセル、親切なジェスチャー、または将来の価値を好む顧客に適しており、提供がオプションである場合に限ります。
管理されていないクレジットフローはまた、虐待を引き付ける可能性があります。明確な適格性ルールと、カタログを詐欺から保護するツールをペアにしてください。特に顧客が注文を編集したり、返品をリクエストしたり、複数のアカウント取引を作成したりできる場合です。詐欺対策は顧客ジャーニーをサポートすべきであり、合法的な利用を難しくするべきではありません。
運用テストは簡単です。提供は信頼を維持しながら、次の注文への信頼できるパスを作成しますか? 顧客が選択を理解し、残高を簡単に使用でき、法律が要求する救済を受け取る場合、ストアクレジットはサービス相互作用を将来の購入に変えることができます。マーチャントが利用規約を隠したり、必要な払い戻しをブロックしたりした場合、同じメカニズムはそれを改善するのではなく、保持を損傷する可能性があります。
Mayra Appsは、Shopifyマーチャントが購入後の編集、キャンセル回避オファー、ストアクレジットアカウント取引、フルフィルメント保留、および顧客アカウントと注文ステータスエクスペリエンス内での1クリックアップセルを管理するのに役立ちます。Mayra Appsにアクセスして、利用可能なShopifyワークフローを確認し、それがストアクレジットとキャンセルプロセスに適しているかどうかを判断してください。