
El crédito de tienda es un saldo monetario que un comerciante emite a un cliente que solo se puede gastar en ese comerciante, en lugar de devolverse en efectivo. En el ecosistema más amplio del crédito minorista de EE.UU., el crédito minorista pendiente alcanzó 130.000 millones de dólares a finales de 2023, y casi 85 millones de personas tenían una cuenta de crédito minorista, según el análisis de la Reserva Federal resumido por Rivo.
Puede que lo estés mirando ahora mismo porque un cliente quiere cancelar un pedido, devolver un producto o resolver un problema de servicio. El equipo de pago dice: "Podemos darte un reembolso", mientras que el equipo de retención se pregunta si una oferta de crédito útil podría mantener la próxima compra con la marca. Ambos equipos están hablando de valor, pero no están hablando del mismo mecanismo.
El crédito de tienda es un saldo emitido por el comerciante para futuras compras. Generalmente sigue a un evento de servicio, como una devolución, artículo dañado, ajuste de pedido, cancelación de suscripción o gesto de buena voluntad. Un reembolso en efectivo revierte un pago completado. Una tarjeta de regalo se compra o se regala típicamente antes de que el destinatario decida qué comprar. Esa distinción es importante para los clientes y para los operadores de Shopify que construyen el flujo de trabajo.
Tabla de contenidos
- Un momento de cancelación que muestra lo que realmente hace el crédito de tienda
- Crédito de tienda comparado con reembolsos y tarjetas de regalo
- Por qué el crédito de tienda es un mecanismo minorista convencional
- Cómo funciona en la práctica la desviación de cancelaciones con crédito de tienda
- Reglas contables, fiscales y legales que necesitas conocer
- Configurar crédito de tienda en Shopify con Mayra Order Edit
- Compensaciones en la experiencia del cliente y cuándo gana el crédito de tienda
Un momento de cancelación que muestra lo que realmente hace el crédito de tienda
Un cliente abre su cuenta en una tienda Shopify y hace clic en "cancelar pedido" en una caja de suscripción. El flujo de cancelación carga un selector de razones corto: demasiado caro, producto ya no necesario, frecuencia incorrecta, u otra razón. Después de que el cliente elige "demasiado caro", la siguiente pantalla ofrece crédito de tienda del 20% válido por 90 días.
Esa oferta no es dinero en efectivo. El comerciante no está enviando dinero a la cuenta bancaria o tarjeta del cliente. El comerciante está agregando un saldo a la cuenta del cliente, y el cliente solo puede usar ese saldo para una compra posterior en la misma tienda, sujeto a los términos establecidos.
Lo que el cliente está eligiendo
El cliente ahora tiene una decisión real:
- Aceptar el crédito, mantener el valor en la tienda, y continuar con el arreglo de pedido o suscripción relevante.
- Rechazar la oferta, completar la cancelación, y recibir el reembolso u otro remedio que se aplique según la política del comerciante y la ley local.
La diferencia entre esas opciones debe ser visible. Un cliente no debería tener que adivinar si el crédito vence, si puede combinarse con otro descuento, o si el comerciante lo convertirá nuevamente al método de pago original.
Regla del cliente: El crédito de tienda es atractivo cuando se siente como una opción útil, no como un rechazo disfrazado a reembolsar.
Para un operador de Shopify, la misma pantalla es un punto de control operativo. El selector de razones captura por qué el cliente quiere irse. La oferta prueba si un incentivo dirigido puede resolver esa razón. La aceptación pausa o cambia la ruta de cancelación, mientras que un rechazo envía al cliente a través de la alternativa estándar.
El equipo de finanzas también necesita rastrear el saldo correctamente. Hasta que el cliente canje el crédito, el comerciante tiene una obligación vinculada a una compra futura. Eso significa que el flujo afecta la experiencia del cliente, informes de cancelación, cumplimiento y contabilidad al mismo tiempo.
Crédito de Tienda Comparado con Reembolsos y Tarjetas de Regalo
Un cliente cancela un pedido después del pago. El comerciante puede devolver el dinero a través de la ruta de pago original, u ofrecer valor que permanece disponible para una compra posterior. Esa segunda opción es crédito de tienda. Generalmente sigue a una devolución, cancelación, artículo dañado, ajuste de pedido, interacción de soporte, o decisión de buena voluntad. Una tarjeta de regalo comienza de manera diferente: alguien compra voluntariamente o regala poder de gasto prepagado antes de la siguiente compra.
| Dimensión | Crédito de tienda | Reembolso en efectivo | Tarjeta de regalo |
|---|---|---|---|
| Desencadenante típico | Una devolución, cancelación, artículo dañado, ajuste de pedido o decisión de buena voluntad | Una devolución cualificada, cancelación, sobrecargo u otro evento de reembolso | Un cliente o comprador compra o entrega voluntariamente valor prepagado |
| Dónde se puede gastar | Generalmente solo con el comerciante que lo emite | Los fondos reembolsados se devuelven al método de pago original del cliente | Con el comerciante o marca indicados en la tarjeta, sujeto a sus términos |
| Vencimiento | Puede tener una fecha de vencimiento si los términos lo permiten | Generalmente no es un saldo gastable con el comerciante | Los términos varían según el producto y la jurisdicción |
| Reembolsabilidad | Generalmente no es automáticamente convertible a efectivo | Es el recurso equivalente en efectivo en sí mismo | Generalmente sigue los términos de la tarjeta de regalo en lugar de reembolsar a la tarjeta del comprador |
| Transferibilidad | A menudo vinculada a la cuenta del cliente que la recibió | Normalmente no se transfiere como crédito de comerciante | Puede estar diseñada para ser entregada a otra persona |
| Pérdida | Los saldos no utilizados pueden requerir un tratamiento contable específico | No hay saldo de tienda pendiente después de que se devuelve el pago | El valor no canjeado también puede crear obligaciones contables y legales |
| Tratamiento fiscal | Depende de si revierte una transacción anterior o actúa como una promoción | Generalmente sigue la inversión de la venta original | El tratamiento fiscal generalmente depende del canje y los bienes subyacentes |
| Objeto Shopify | Un saldo de cliente o transacción de crédito de tienda | Un reembolso conectado al pedido original | Un producto de tarjeta de regalo o saldo de tarjeta de regalo |
La distinción práctica es la dirección del valor. Un reembolso envía fondos fuera del sistema del comerciante y de vuelta al método de pago original. El crédito de tienda registra un saldo contra la cuenta del cliente, que solo se puede gastar de acuerdo con los términos establecidos. Una tarjeta de regalo registra valor prepagado que puede ser comprado para el cliente u otra persona.
Para un operador de Shopify, estas son acciones administrativas diferentes. El registro del pedido, la transacción de pago, el saldo del cliente y el rastro de informes deben coincidir con el resultado mostrado al cliente. Un flujo de cancelación podría presentar crédito como una oferta de ahorro, pero la aceptación debe cambiar la ruta de cancelación solo después de que el cliente comprenda el monto, vencimiento, productos elegibles y cualquier restricción. Un rechazo debe dejar disponible la ruta de reembolso o cancelación estándar.
Una comparación útil de las diferencias operacionales aparece en crédito de tienda versus reembolso en Shopify. Ayuda a separar un ajuste de saldo de un reembolso conectado al pedido original, lo que evita errores de servicio al cliente y conciliación.
El crédito tienda también tiene un límite legal. La orientación sobre garantía del consumidor y reembolsos de la ACCC explica que un vendedor generalmente no puede insistir en crédito tienda cuando un consumidor tiene derecho a un reembolso. Las normas de derecho de desistimiento similares a las de la UE pueden exigir que el dinero se devuelva a través del método permitido en los casos relevantes. Un comerciante puede ofrecer crédito para devoluciones voluntarias o como incentivo de cancelación, pero la oferta no puede eliminar un derecho de reembolso creado por la ley local. Los minoristas deben verificar las reglas que se aplican al cliente y la transacción antes de convertir el crédito en la única opción.
Por qué el crédito tienda es un mecanismo minorista convencional
El crédito tienda forma parte de un sistema de crédito minorista más amplio en lugar de estar fuera del comercio normal. El análisis de la Reserva Federal citado anteriormente estimó $130 mil millones en crédito minorista pendiente a finales de 2023, representando más del 2,5% del crédito total al consumidor pendiente. Casi 85 millones de personas tenían una cuenta de crédito minorista, mientras que el saldo pendiente medio era de $194 por cuenta y el pago mensual medio era de $29. Estas cifras muestran un patrón familiar: el crédito minorista llega a una amplia base de clientes, incluso cuando cada saldo individual es bastante modesto.
La actividad de tarjetas tienda apunta en la misma dirección. La Oficina de Protección Financiera del Consumidor informó que una de cada cuatro cuentas de tarjeta de crédito era una tarjeta tienda en 2024, con más de 160 millones de cuentas de tarjeta tienda abiertas. También informó de una disminución en las cuentas de marca privada de 253 millones en 2018 a 161 millones en 2024. La proporción de consumidores que dijeron tener una tarjeta tienda cayó de más del 60% en 2015 al 38% en 2024. La descripción general de crédito minorista y tarjetas de regalo de CaiGeek establece estas cifras y su contexto minorista.
Lo que esa escala significa para los comerciantes de Shopify
Para un comerciante de Shopify, un saldo de crédito tienda mantiene el valor de compra dentro del negocio después de que un cliente decide no continuar con un pedido o suscripción. Funciona como un puente hacia una compra posterior, en lugar de un pago en efectivo inmediato que sale del negocio. Ese puente puede apoyar la retención, pero no garantiza otro pedido ni hace que el crédito sea automáticamente mejor que un reembolso. El cliente debe querer una compra futura, entender los términos y poder canjear el saldo sin fricción.
El lado operativo es menos visible para los clientes. El crédito emitido debe rastrearse hasta el canje, vencimiento u otra resolución permitida. Por lo tanto, el crédito tienda es tanto un instrumento de retención como una tarea de gestión de pasivos. Los comerciantes necesitan reglas de emisión escritas, transacciones de cuenta precisas e informes que distingan el crédito emitido del crédito canjeado. Una oferta de retención puede proteger los ingresos, pero solo cuando la oferta se registra correctamente y el cliente puede usarla según lo prometido.
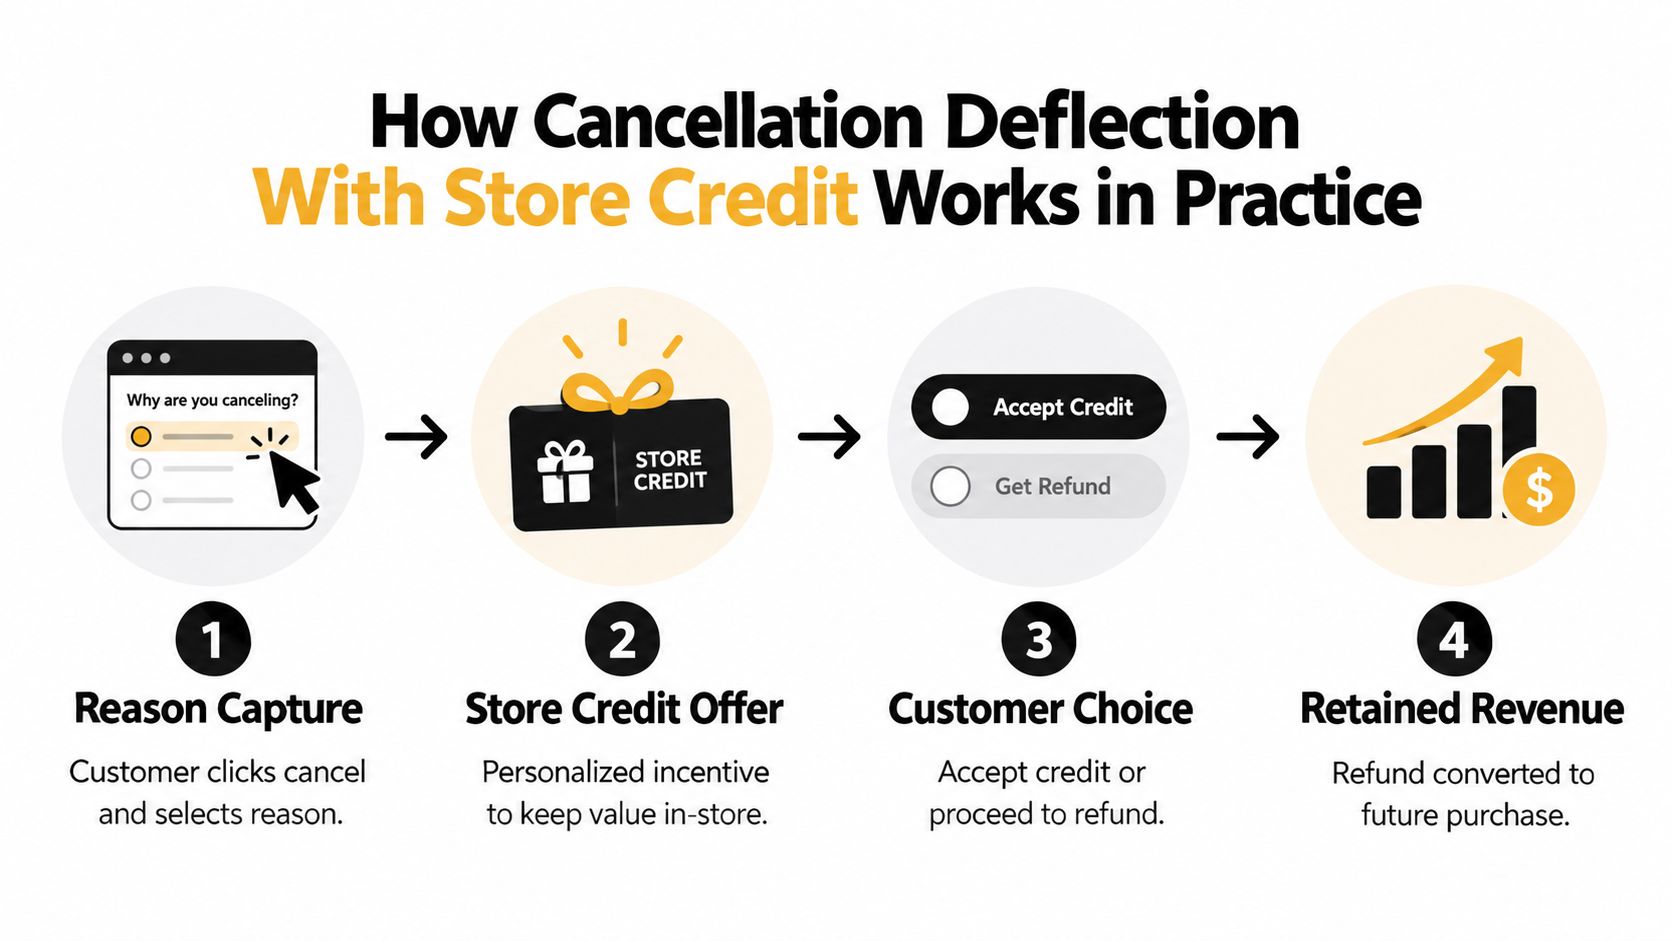
Cómo funciona la deflexión de cancelaciones con crédito de tienda en la práctica
Un flujo de cancelación útil no oculta la salida. Identifica la razón, presenta una alternativa relevante y deja al cliente libre para continuar con la cancelación original.
Un cliente de suscripción hace clic en cancelar y selecciona "el calendario de entrega no funciona". El flujo podría ofrecer un cambio de frecuencia en lugar de crédito, porque el problema indicado es la cadencia. Si el cliente selecciona precio, el comerciante puede presentar una oferta de crédito de tienda. Si el cliente selecciona un problema del producto, la respuesta correcta puede ser soporte, reemplazo o reembolso en lugar de un incentivo.
Una ruta de decisión práctica
- Capture la razón. Haga una pregunta clara y mantenga las opciones comprensibles. "Demasiado caro", "producto incorrecto", "demasiado inventario" y "no lo estoy usando" conducen a intervenciones diferentes.
- Elija la oferta. Un comerciante puede establecer diferentes ofertas para diferentes grupos de clientes, pero la regla debe estar documentada y probada de margen. Un segmento podría ver un crédito basado en porcentaje, otro una cantidad fija, mientras que un cliente de alto valor podría recibir una concesión relacionada con el envío.
- Muestre los términos. Ponga el valor, vencimiento, productos elegibles y método de canje junto al botón de aceptación. No obligue al cliente a abrir una página de política separada para descubrir una restricción material.
- Registre la aceptación. Si el cliente acepta, cree la transacción de crédito, pause o modifique la cancelación y muestre el estado de cuenta actualizado. El cliente debe recibir confirmación por correo electrónico o dentro de la cuenta.
- Mantenga la opción de retorno intacta. Si el cliente rechaza, la ruta de cancelación o reembolso original debe proceder sin un laberinto de soporte.
La oferta en sí debe resolver un problema indicado. Un cliente que no puede justificar el precio puede apreciar el crédito si ya planea comprar con la marca. Un cliente que recibió el artículo incorrecto puede ver la misma oferta como un intento de evadir la responsabilidad.
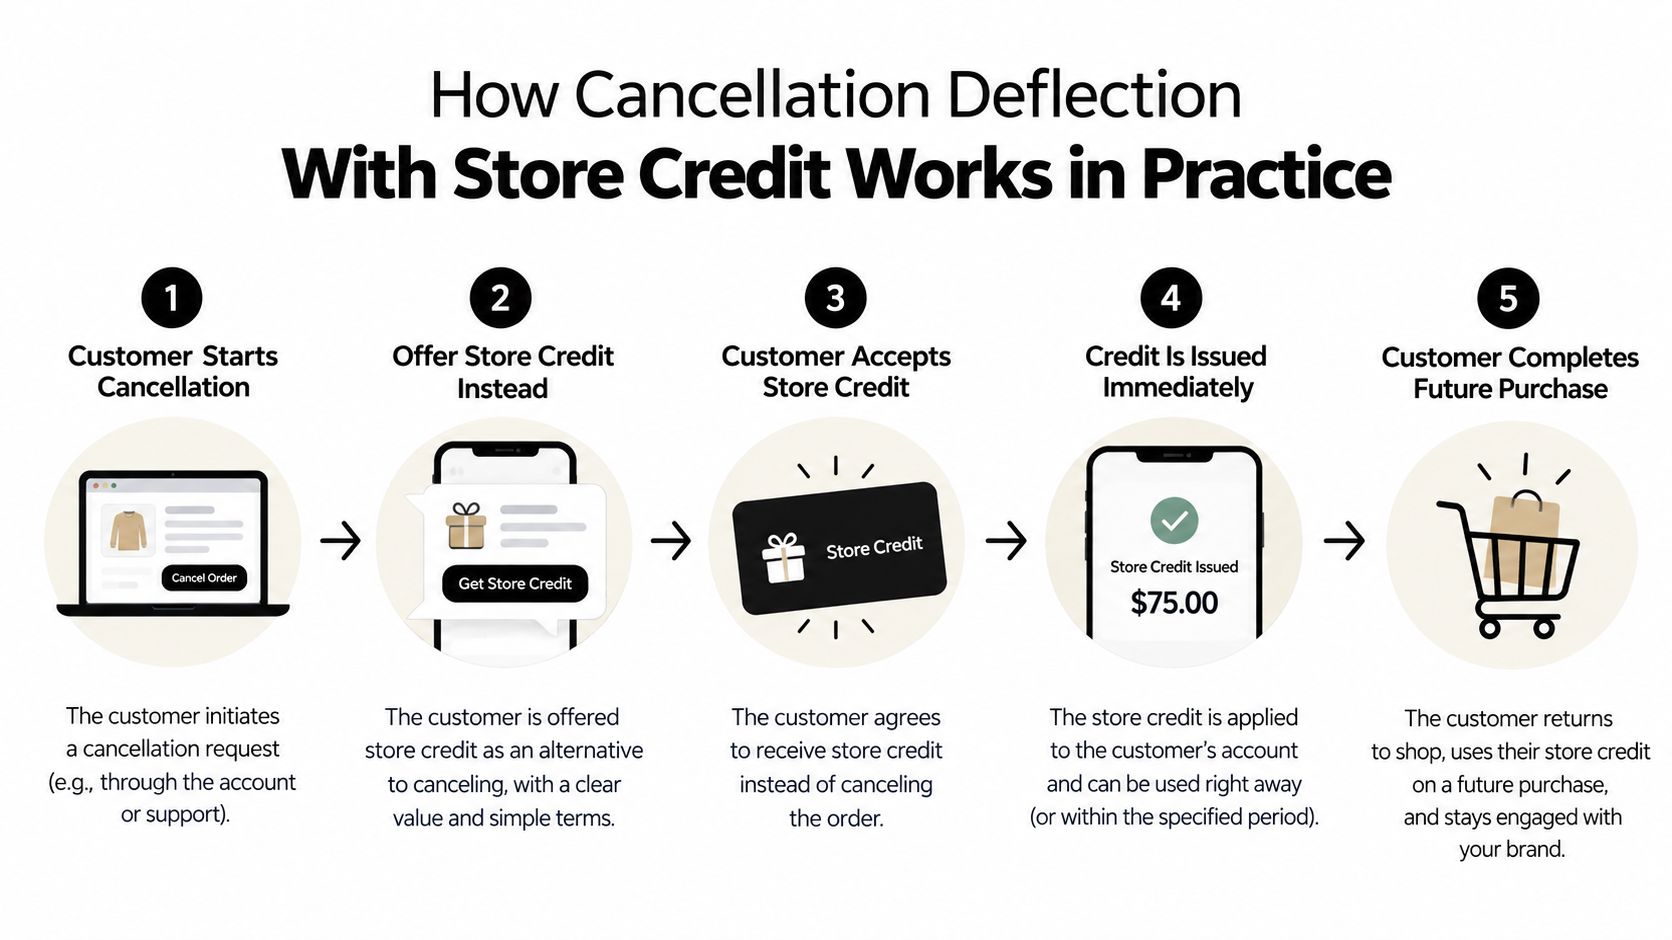
El comerciante debe medir el flujo como una secuencia, no como un número único "guardado". Realice un seguimiento de intentos de cancelación, selecciones de razones, ofertas mostradas, ofertas aceptadas, cancelaciones completadas, crédito canjeado e ingresos asociados con pedidos posteriores. Esta guía sobre deflexión de cancelaciones con crédito de tienda es útil al diseñar ese modelo de medición.
Una opción de cancelación completa protege la confianza. El cliente puede decir que no sin ser castigado, retrasado o enviado a una cola de soporte separada. Ese equilibrio es lo que convierte el crédito de tienda de un sustituto coercitivo en una oferta de retención opcional.
Reglas de contabilidad, impuestos y legales que necesita conocer
Un cliente acepta crédito de tienda después de una cancelación, y lo utiliza semanas después. En los registros, estos dos eventos son separados. El crédito de tienda emitido no es lo mismo que los ingresos por ventas reconocidos. Hasta que el cliente canjee el saldo o se resuelva de otra forma según las normas contables aplicables, el comerciante generalmente registra una obligación.
Registra la obligación antes de la venta
Cada entrada de crédito debe mostrar por qué se creó. Registra si siguió una devolución, apoyó una promoción o provino de una oferta de cancelación. Esa razón ayuda al equipo a reconciliar pedidos, aplicar tratamiento fiscal, responder preguntas de clientes e informar saldos correctamente.
Los saldos sin usar, a menudo llamados depreciación, necesitan su propia revisión. El tratamiento depende de los términos del crédito, el canje esperado, las normas contables y la jurisdicción. Un saldo vencido no se puede mover automáticamente a ingresos. El comerciante debe seguir su política contable documentada y confirmar el enfoque con su contador. Para consejos prácticos de reconciliación de mercados, haz coincidir las entradas de crédito de tienda con pedidos, reembolsos y registros de liquidación de Shopify.
El tratamiento fiscal sigue el evento que creó el crédito. El crédito emitido para invertir un pedido devuelto gravable puede seguir la inversión de la transacción original. El crédito promocional agregado además de una compra puede funcionar como un descuento cuando se canjea. El asesor fiscal o contador del comerciante debe confirmar el tratamiento para sus productos, destinos y registros fiscales.
Los derechos del consumidor prevalecen sobre una política preferida
Un comerciante puede ofrecer crédito de tienda para una devolución voluntaria cuando la política establece claramente esa opción y las normas locales lo permiten. La posición cambia cuando el cliente tiene un derecho de reembolso protegido legalmente. Como se señaló anteriormente, los vendedores australianos generalmente no pueden insistir en crédito de tienda cuando se adeuda un reembolso. La guía de derechos del consumidor también identifica situaciones de período de reflexión de la UE donde se requiere un reembolso en efectivo.
| Región o estándar | Tratamiento contable | Regla de derechos del consumidor |
|---|---|---|
| Contabilidad general de comerciantes | Mantén los saldos emitidos separados de los ingresos completados hasta el canje u otra resolución permitida | Aplica las normas locales de reembolso, garantía y divulgación |
| Australia | Reconcilia el saldo del cliente y su eventual canje o vencimiento según la política contable del comerciante | El crédito de tienda generalmente no puede reemplazar un reembolso adeudado al consumidor |
| Contexto de período de reflexión de la UE | Registra el saldo por separado si el crédito se ofrece voluntariamente | El crédito de tienda no puede reemplazar un reembolso requerido durante el período de reflexión aplicable |
| Crédito promocional | Clasifícalo e infórmalo según la estructura de promoción y canje | Divulga las restricciones claramente y no lo uses para evadir un remedio obligatorio |
Construya la decisión legal antes de mostrar la oferta. El flujo debe identificar si el cliente desea una opción de retención discrecional o está ejerciendo un derecho de reembolso. Esta verificación evita que una oferta de ahorro reemplace un remedio que el comerciante debe proporcionar, y proporciona al personal de apoyo una regla clara a seguir.
Configurar crédito de tienda en Shopify con Mayra Order Edit
Comience con la política, no con el software. Escriba cuándo el comerciante puede emitir crédito, quién califica, cómo se puede usar el saldo y qué sucede cuando el cliente rechaza. Una herramienta puede hacer cumplir esas reglas, pero no puede decidir si una oferta es justa o legalmente disponible.
Configure el flujo de trabajo en secuencia
- Defina los desencadenantes de emisión. Separe las ofertas de ahorro de cancelación de las resoluciones de devoluciones, remedios por artículos dañados y créditos de buena voluntad. Cada desencadenante debe tener su propia ruta de aprobación.
- Establezca límites de oferta. Elija montos predeterminados conservadores y documente ventanas de vencimiento como 90 o 180 días cuando esté permitido. La pantalla orientada al cliente debe mostrar los términos exactos.
- Controle la ventana de edición. Impida que los clientes cambien pedidos después del corte operativo o después de que haya comenzado el cumplimiento. Esto protege el inventario e impide que una decisión de crédito colisione con la actividad del almacén.
- Establezca reglas de elegibilidad. Decida si el crédito está disponible solo para clientes activos, qué productos o colecciones se excluyen, y si el valor del pedido o el estado de cumplimiento limita la oferta.
- Habilite retenciones de cumplimiento. Si un cliente edita un pedido o acepta una oferta de ahorro mientras el pedido aún está cambiando, retenga el cumplimiento hasta que la transacción se liquide y el estado del pedido sea final.
- Conecte la experiencia de cuenta. Muestre el saldo dentro de la cuenta del cliente y en la caja. Un crédito que los clientes no puedan encontrar parecerá dinero faltante.
Mida el canje, no solo la emisión
Un panel debe mostrar crédito emitido, crédito canjeado, saldos vencidos cuando corresponda, ofertas de cancelación aceptadas e ingresos conectados a cancelaciones desviadas. Mantenga las definiciones estables. Una oferta aceptada no es lo mismo que un saldo canjeado, y un saldo canjeado no es lo mismo que ingresos incrementales.
Mayra Apps puede configurarse como una opción de Shopify para este flujo de trabajo. Su Mayra Order Edit and Upsell App admite cambios en la página de cuenta del cliente y página de estado del pedido, deflexión de cancelación con ofertas de crédito de tienda, ventanas de edición controladas por comerciante, reglas de elegibilidad, retenciones de cumplimiento y análisis de pedidos guardados e ingresos recuperados. La aplicación escribe ediciones en el pedido original, manteniendo a Shopify como el sistema de registro administrativo. Los comerciantes que revisen los detalles de implementación pueden ver cómo funciona el crédito de tienda de Shopify con Mayra.
Envíe un mensaje de seguimiento poco después de la emisión, pero que sea informativo en lugar de urgente. Dígale al cliente el saldo, dónde aparece, a qué se aplica y cuándo vence. El mensaje debe reducir las preguntas de soporte y ayudar al cliente a realizar una próxima compra deliberada.
Compensaciones en la experiencia del cliente y cuándo el crédito de tienda gana
El crédito de tienda puede parecer generoso o restrictivo según el momento en que lo presentes. Un saldo inesperado después de un pequeño problema de servicio puede parecer un gesto considerado. El mismo saldo ofrecido en lugar del dinero adeudado por un producto defectuoso puede parecer que el comerciante está atrapando al cliente dentro de la tienda.
La decisión generalmente se reduce a cuatro preguntas:
- ¿Tiene el cliente derecho a un reembolso? Si es así, proporciona el remedio requerido primero. El crédito puede ser una mejora opcional solo donde las reglas lo permitan.
- ¿Tiene el cliente razón para volver? El crédito funciona mejor cuando el cliente ya valora el producto, la marca o la suscripción.
- ¿Son obvios los términos? Indica el monto, vencimiento, productos elegibles y proceso de canje antes de la aceptación.
- ¿Es fácil el canje? Permite que el cliente vea el saldo en su cuenta y lo aplique en el pago sin contactar con soporte.
Un reembolso es normalmente la respuesta correcta cuando el comerciante causó el problema, el producto es defectuoso o el cliente tiene derecho legal a recuperar el dinero. Un cambio se adapta a un problema de talla o variante cuando el cliente aún desea el producto. El crédito de tienda puede adaptarse a una cancelación voluntaria, un gesto de buena voluntad o a un cliente que prefiere valor futuro, siempre que la oferta sea opcional.
Los flujos de crédito mal controlados también pueden atraer abuso. Empareja reglas de elegibilidad claras con herramientas que protejan tu catálogo contra fraude, especialmente cuando los clientes pueden editar pedidos, solicitar devoluciones o crear múltiples transacciones de cuenta. Los controles de fraude deben respaldar el viaje del cliente, no hacer que el canje legítimo sea más difícil.
La prueba operativa es simple: ¿la oferta preserva la confianza mientras crea un camino creíble hacia el próximo pedido? Si los clientes entienden la opción, pueden usar el saldo fácilmente y reciben el remedio que requiere la ley, el crédito de tienda puede convertir una interacción de servicio en una compra futura. Si el comerciante oculta los términos o bloquea un reembolso requerido, el mismo mecanismo puede dañar la retención en lugar de mejorarla.
Mayra Apps ayuda a los comerciantes de Shopify a gestionar ediciones posteriores a la compra, ofertas de deflexión de cancelación, transacciones de cuenta de crédito de tienda, retenciones de cumplimiento y ventas adicionales con un clic dentro de la experiencia de cuenta del cliente y estado del pedido. Visita Mayra Apps para revisar el flujo de trabajo disponible en Shopify y decidir si se adapta a tu proceso de crédito de tienda y cancelación.