
O crédito de loja é um saldo monetário que um comerciante emite para um cliente e que pode ser gasto apenas nesse comerciante, em vez de ser devolvido em dinheiro. No ecossistema mais amplo de crédito de varejo dos EUA, o crédito de varejo pendente atingiu $130 mil milhões no final de 2023, e quase 85 milhões de pessoas tinham uma conta de crédito de varejo, de acordo com análise do Federal Reserve resumida pela Rivo.
Pode estar a olhar para isto agora porque um cliente quer cancelar uma encomenda, devolver um produto ou resolver um problema de serviço. A equipa de checkout diz: "Podemos fazer-lhe um reembolso", enquanto a equipa de retenção questiona se uma oferta de crédito útil poderia manter a próxima compra com a marca. Ambas as equipas estão a falar sobre valor, mas não estão a falar sobre o mesmo mecanismo.
O crédito de loja é um saldo emitido pelo comerciante para futuras compras. Geralmente segue um evento de serviço, tal como uma devolução, item danificado, ajuste de encomenda, cancelamento de subscrição ou gesto de boa vontade. Um reembolso em dinheiro reverte um pagamento concluído. Um cartão-presente é tipicamente comprado ou oferecido antes do destinatário decidir o que comprar. Essa distinção importa para os clientes e para os operadores de Shopify que constroem o fluxo de trabalho.
Índice
- Um Momento de Cancelamento Que Mostra O Que o Crédito de Loja Realmente Faz
- Crédito de Loja Comparado com Reembolsos e Cartões-Presente
- Por Que o Crédito de Loja é um Mecanismo de Varejo Convencional
- Como a Deflexão de Cancelamento com Crédito de Loja Funciona na Prática
- Regras Contabilísticas, Fiscais e Legais Que Precisa de Conhecer
- Configurar Crédito de Loja no Shopify Com Mayra Order Edit
- Compromissos na Experiência do Cliente e Quando o Crédito de Loja Vence
Um Momento de Cancelamento Que Mostra O Que o Crédito de Loja Realmente Faz
Um cliente abre a sua conta numa loja Shopify e clica em "cancelar encomenda" numa caixa de subscrição. O fluxo de cancelamento carrega um seletor de razões breve: demasiado caro, produto já não necessário, frequência errada, ou outra razão. Depois de o cliente escolher "demasiado caro," o ecrã seguinte oferece crédito na loja de 20% válido por 90 dias.
Esse crédito não é dinheiro. O comerciante não está a devolver dinheiro para a conta bancária ou cartão do cliente. O comerciante está a adicionar um saldo à conta do cliente, e o cliente pode usar esse saldo apenas para uma compra posterior na mesma loja, sujeito aos termos indicados.
O que o cliente está a escolher
O cliente agora tem uma decisão real:
- Aceitar o crédito, manter o valor na loja, e continuar com a encomenda ou acordo de subscrição relevante.
- Recusar a oferta, completar o cancelamento, e receber o reembolso ou outro remédio que se aplica na política do comerciante e na lei local.
A diferença entre essas opções deve ser visível. Um cliente não deve ter de adivinhar se o crédito expira, se pode ser combinado com outro desconto, ou se o comerciante o converterá de volta ao método de pagamento original.
Regra do cliente: O crédito na loja é atraente quando se sente como uma escolha útil, não uma recusa disfarçada de reembolso.
Para um operador Shopify, o mesmo ecrã é um ponto de controlo operacional. O seletor de razões captura o motivo pelo qual o cliente quer sair. A oferta testa se um incentivo direcionado pode resolver essa razão. A aceitação pausa ou altera o caminho de cancelamento, enquanto uma recusa envia o cliente através do fallback padrão.
A equipa de finanças também precisa de rastrear o saldo corretamente. Até que o cliente resgate o crédito, o comerciante tem uma obrigação ligada a uma compra futura. Isto significa que o fluxo afeta a experiência do cliente, relatório de cancelamentos, cumprimento e contabilidade ao mesmo tempo.
Crédito na Loja Comparado a Reembolsos e Cartões Presentes
Um cliente cancela uma encomenda após pagamento. O comerciante pode devolver o dinheiro pela rota de pagamento original, ou oferecer valor que fica disponível para uma compra posterior. Esta segunda opção é crédito na loja. Geralmente segue uma devolução, cancelamento, item danificado, ajuste de encomenda, interação de suporte, ou decisão de boa vontade. Um cartão presente começa de forma diferente: alguém compra ou oferece voluntariamente poder de compra pré-pago antes da próxima compra.
| Dimensão | Crédito da Loja | Reembolso em Dinheiro | Cartão Oferta |
|---|---|---|---|
| Gatilho típico | Uma devolução, cancelamento, item danificado, ajuste de encomenda ou decisão de boa vontade | Uma devolução qualificada, cancelamento, overcharge ou outro evento de reembolso | Um cliente ou comprador compra voluntariamente ou oferece valor pré-pago |
| Onde pode ser gasto | Normalmente apenas com o comerciante que o emitiu | Os fundos reembolsados retornam ao método de pagamento original do cliente | Com o comerciante ou marca mencionada no cartão, sujeito aos seus termos |
| Expiração | Pode ter uma data de expiração se os termos o permitirem | Normalmente não é um saldo gastável com o comerciante | Os termos variam consoante o produto e a jurisdição |
| Reembolsabilidade | Normalmente não é automaticamente conversível em dinheiro | É o próprio remédio equivalente em dinheiro | Normalmente segue os termos do cartão oferta em vez de reembolsar para o cartão do comprador |
| Transferibilidade | Frequentemente vinculada à conta do cliente que o recebeu | Não é normalmente transferida como crédito do comerciante | Pode ser concebido para ser oferecido a outra pessoa |
| Quebra | Saldos não utilizados podem necessitar tratamento contabilístico específico | Não há saldo de loja pendente após o pagamento ser devolvido | O valor não resgatado também pode criar obrigações contabilísticas e legais |
| Tratamento fiscal | Depende se reverte uma transação anterior ou atua como promoção | Normalmente segue a reversão da venda original | O tratamento fiscal geralmente depende do resgate e dos bens subjacentes |
| Objeto Shopify | Um saldo de cliente ou transação de crédito de loja | Um reembolso conectado à encomenda original | Um produto de cartão oferta ou saldo de cartão oferta |
A distinção prática é a direção do valor. Um reembolso envia fundos para fora do sistema do comerciante e de volta ao método de pagamento original. O crédito da loja regista um saldo na conta do cliente, que pode ser gasto apenas de acordo com os termos indicados. Um cartão oferta regista valor pré-pago que pode ser comprado para o cliente ou outra pessoa.
Para um operador Shopify, estas são ações administrativas diferentes. O registo da encomenda, transação de pagamento, saldo do cliente e trilho de relatórios devem corresponder ao resultado mostrado ao cliente. Um fluxo de cancelamento pode apresentar crédito como uma oferta de poupança, mas a aceitação deve alterar o caminho de cancelamento apenas após o cliente compreender o valor, expiração, produtos elegíveis e qualquer restrição. Uma recusa deve deixar disponível a rota de reembolso ou cancelamento padrão.
Uma comparação útil das diferenças operacionais aparece em crédito de loja versus reembolso no Shopify. Ajuda a separar um ajuste de saldo de um reembolso conectado à encomenda original, o que evita erros de atendimento ao cliente e reconciliação.
O crédito em loja também tem um limite legal. A orientação da ACCC sobre garantia do consumidor e reembolso explica que um vendedor geralmente não pode insistir em crédito em loja quando um consumidor tem direito a um reembolso. Regras de arrependimento semelhantes às da UE podem exigir que o dinheiro seja devolvido através do método permitido em casos relevantes. Um comerciante pode oferecer crédito para devoluções voluntárias ou como incentivo de cancelamento, mas a oferta não pode remover um direito de reembolso criado pela lei local. Os retalhistas devem verificar as regras que se aplicam ao cliente e à transação antes de tornar o crédito a única opção.
Por que o Crédito em Loja é um Mecanismo Maioritário de Comércio
O crédito em loja faz parte de um sistema mais amplo de crédito de retalho, em vez de estar fora do comércio normal. A análise da Reserva Federal citada anteriormente estimou $130 mil milhões em crédito de retalho pendente no final de 2023, representando mais de 2,5% do crédito total de consumo pendente. Quase 85 milhões de pessoas tinham uma conta de crédito de retalho, enquanto o saldo médio pendente era $194 por conta e o pagamento mensal mediano era $29. Estes dados mostram um padrão familiar: o crédito de retalho alcança uma ampla base de clientes, mesmo quando cada saldo individual é bastante modesto.
A atividade de cartões de loja aponta na mesma direção. O Consumer Financial Protection Bureau relatou que um em cada quatro contas de cartão de crédito era um cartão de loja em 2024, com mais de 160 milhões de contas de cartão de loja abertas. Também relatou um declínio em contas de marca privada de 253 milhões em 2018 para 161 milhões em 2024. A quota de consumidores que disseram ter um cartão de loja caiu de mais de 60% em 2015 para 38% em 2024. A visão geral de crédito de retalho e cartões-presente da CaiGeek apresenta estas cifras e o seu contexto de retalho.
O que essa escala significa para comerciantes Shopify
Para um comerciante Shopify, um saldo de crédito em loja mantém o valor de compra dentro do negócio depois que um cliente decide não continuar com uma encomenda ou subscrição. Funciona como uma ponte para uma compra posterior, em vez de um pagamento em dinheiro imediato que sai do negócio. Esta ponte pode apoiar a retenção, mas não garante outra encomenda ou torna o crédito automaticamente melhor que um reembolso. O cliente deve querer uma compra futura, compreender os termos e conseguir resgatar o saldo sem dificuldades.
O lado operacional é menos visível para os clientes. O crédito emitido deve ser rastreado até ao resgate, expiração ou outra resolução permitida. O crédito em loja é, portanto, tanto um instrumento de retenção como uma tarefa de gestão de responsabilidade. Os comerciantes precisam de regras de emissão escritas, transações de conta precisas e relatórios que distinguem o crédito emitido do crédito resgatado. Uma oferta de retenção pode proteger a receita, mas apenas quando a oferta é registada corretamente e o cliente pode usá-la conforme prometido.
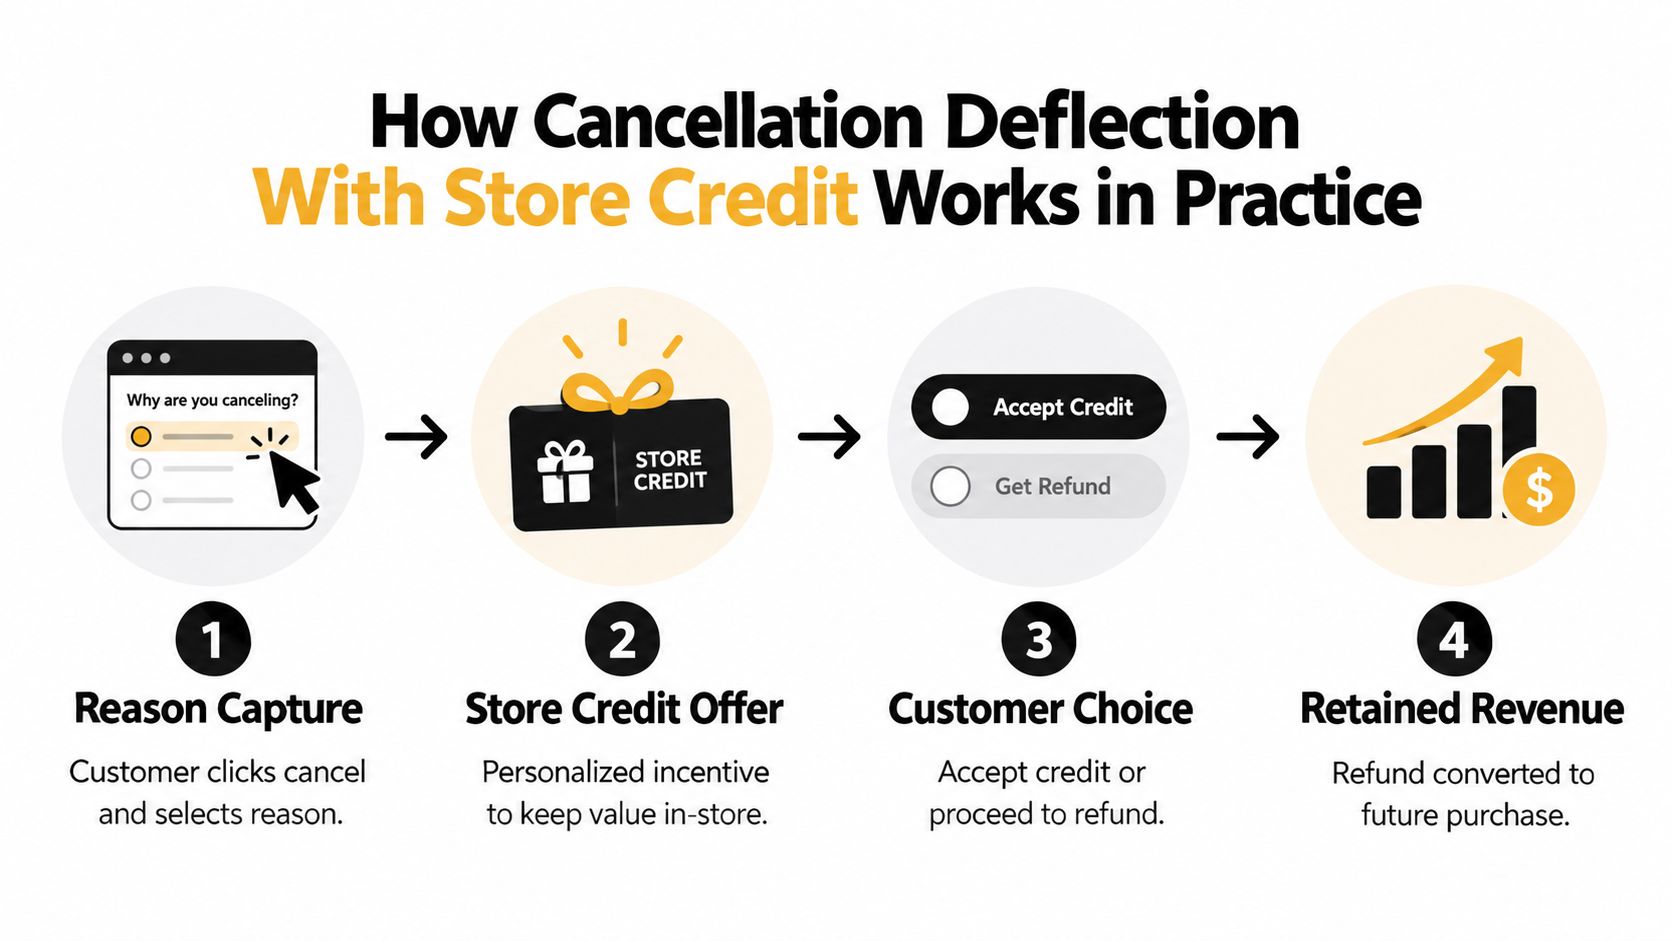
Como o Desvio de Cancelamento com Crédito da Loja Funciona na Prática
Um fluxo de cancelamento útil não esconde a saída. Identifica o motivo, apresenta uma alternativa relevante e deixa o cliente livre para prosseguir com o cancelamento original.
Um cliente de subscrição clica em cancelar e seleciona "o calendário de entrega não funciona". O fluxo pode oferecer uma mudança de frequência em vez de crédito, porque o problema indicado é a cadência. Se o cliente selecionar preço, o comerciante pode apresentar uma oferta de crédito da loja. Se o cliente selecionar um problema de produto, a resposta correta pode ser suporte, substituição ou reembolso em vez de um incentivo.
Um caminho de decisão prático
- Capture o motivo. Faça uma pergunta clara e mantenha as opções compreensíveis. "Muito caro", "produto errado", "muito inventário" e "não estou a usar" levam a intervenções diferentes.
- Escolha a oferta. Um comerciante pode definir ofertas diferentes para diferentes grupos de clientes, mas a regra deve ser documentada e testada em termos de margem. Um segmento pode ver um crédito baseado em percentagem, outro um valor fixo, enquanto um cliente de alto valor pode receber uma concessão relacionada com envio.
- Mostre os termos. Coloque o valor, data de validade, produtos elegíveis e método de resgate ao lado do botão de aceitação. Não force o cliente a abrir uma página de política separada para descobrir uma restrição material.
- Registar aceitação. Se o cliente aceitar, crie a transação de crédito, pause ou modifique o cancelamento e mostre o estado da conta atualizado. O cliente deve receber confirmação por email ou dentro da conta.
- Mantenha a alternativa intacta. Se o cliente recusar, o caminho de cancelamento ou reembolso original deve prosseguir sem um labirinto de suporte.
A oferta em si deve resolver um problema indicado. Um cliente que não consegue justificar o preço pode apreciar crédito se já planear comprar com a marca. Um cliente que recebeu o item errado pode ver a mesma oferta como uma tentativa de evitar responsabilidade.
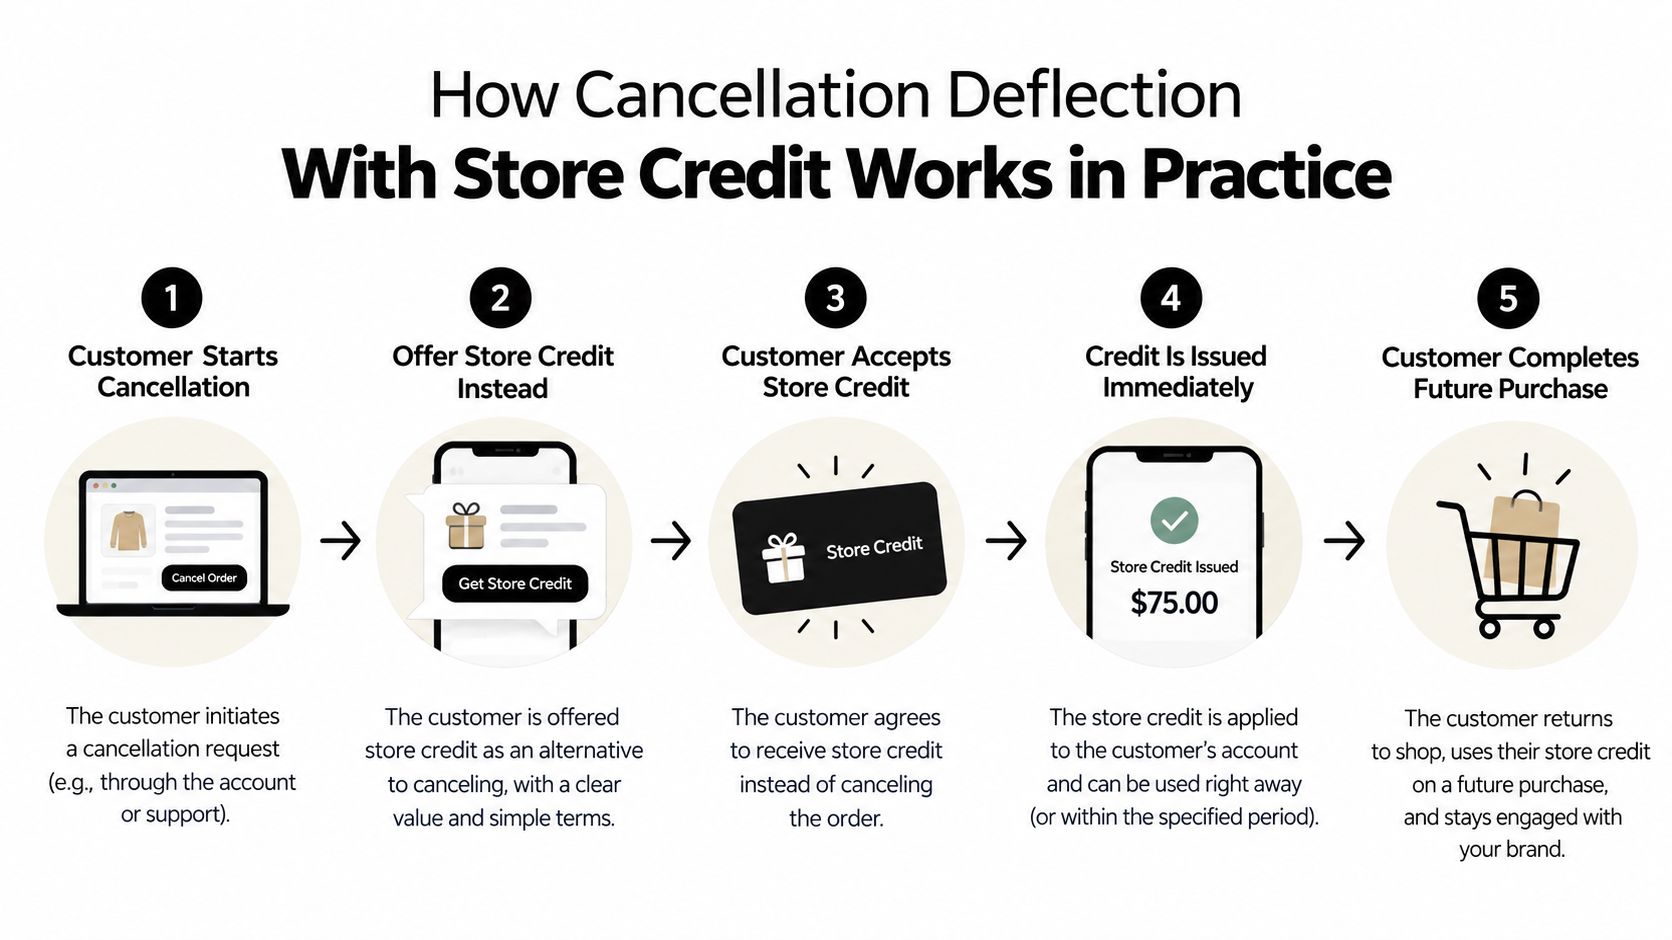
O comerciante deve medir o fluxo como uma sequência, não como um único número "poupado". Rastreie tentativas de cancelamento, seleções de motivos, ofertas apresentadas, ofertas aceites, cancelamentos concluídos, crédito resgatado e a receita associada a pedidos posteriores. Este guia para desvio de cancelamento com crédito da loja é útil ao desenhar esse modelo de medição.
Uma alternativa de cancelamento total protege a confiança. O cliente pode recusar sem ser punido, atrasado ou enviado para uma fila de suporte separada. Esse equilíbrio é o que transforma o crédito da loja de um substituto coercitivo numa oferta de retenção opcional.
Regras de Contabilidade, Impostos e Legais que Precisa Conhecer
Um cliente aceita crédito na loja após um cancelamento e depois o utiliza semanas mais tarde. Na contabilidade, esses dois eventos são separados. O crédito da loja emitido não é o mesmo que a receita de vendas reconhecida. Até o cliente resgatar o saldo ou ele ser resolvido de outra forma de acordo com as regras contábeis aplicáveis, o comerciante geralmente registra uma obrigação.
Rastreie a obrigação antes da venda
Cada entrada de crédito deve mostrar por que foi criada. Registe se foi seguida de uma devolução, apoiou uma promoção ou veio de uma oferta de salvação de cancelamento. Essa razão ajuda a equipa a reconciliar pedidos, aplicar o tratamento fiscal, responder a perguntas de clientes e reportar saldos corretamente.
Os saldos não utilizados, muitas vezes chamados de breakage, precisam de sua própria revisão. O tratamento depende dos termos de crédito, resgaste esperado, normas contábeis e jurisdição. Um saldo expirado não pode ser automaticamente movido para o rendimento. O comerciante deve seguir a sua política contábil documentada e confirmar a abordagem com seu contador. Para dicas práticas de reconciliação de marketplace, faça a correspondência entre entradas de crédito na loja com pedidos Shopify, reembolsos e registos de liquidação.
O tratamento fiscal segue o evento que criou o crédito. Crédito emitido para reverter uma ordem taxável devolvida pode seguir a reversão da transação original. Crédito promocional adicionado além de uma compra pode funcionar como desconto quando resgatado. O consultor fiscal ou contador do comerciante deve confirmar o tratamento para seus produtos, destinos e registos fiscais.
Os direitos do consumidor substituem uma política preferida
Um comerciante pode oferecer crédito na loja para uma devolução voluntária quando a política estabelece essa opção claramente e as regras locais o permitem. A posição muda quando o cliente tem um direito de reembolso protegido legalmente. Conforme mencionado anteriormente, os vendedores australianos geralmente não podem insistir em crédito na loja quando um reembolso é devido. A orientação de direitos do consumidor fornecida também identifica situações de direito de arrependimento da UE onde é necessário um reembolso em dinheiro.
| Região ou norma | Tratamento contábil | Regra de direitos do consumidor |
|---|---|---|
| Contabilidade geral do comerciante | Mantenha os saldos emitidos separados da receita concluída até o resgate ou outra resolução permitida | Aplique as regras de reembolso, garantia e divulgação locais |
| Austrália | Reconcilie o saldo do cliente e seu eventual resgate ou expiração de acordo com a política contábil do comerciante | O crédito na loja geralmente não pode substituir um reembolso devido ao consumidor |
| Contexto de direito de arrependimento da UE | Rastreie o saldo separadamente se o crédito for oferecido voluntariamente | O crédito na loja não pode substituir um reembolso obrigatório durante o período de direito de arrependimento aplicável |
| Crédito promocional | Classifique e relate-o de acordo com a estrutura de promoção e resgate | Divulgue as restrições claramente e não o use para contornar um recurso obrigatório |
Construa a decisão legal antes de apresentar a oferta. O fluxo deve identificar se o cliente pretende uma opção de retenção discricional ou está exercendo um direito de reembolso. Esta verificação evita que uma oferta de poupança substitua um remédio que o comerciante deve fornecer, e dá à equipa de apoio uma regra clara a seguir.
Configuração de Crédito da Loja no Shopify Com Mayra Order Edit
Comece pela política, não pelo software. Escreva quando o comerciante pode emitir crédito, quem se qualifica, como o saldo pode ser utilizado e o que acontece quando o cliente recusa. Uma ferramenta pode impor essas regras, mas não consegue decidir se uma oferta é justa ou legalmente disponível.
Configure o fluxo de trabalho por sequência
- Defina gatilhos de emissão. Separe ofertas de poupança de cancelamento de resoluções de devoluções, remédios de itens danificados e créditos de boa fé. Cada gatilho deve ter seu próprio caminho de aprovação.
- Defina limites de oferta. Escolha quantias padrão conservadoras e documente janelas de expiração como 90 ou 180 dias onde permitido. O ecrã voltado para o cliente deve mostrar os termos exatos.
- Controle a janela de edição. Impeça que os clientes alterem pedidos após o corte operacional ou após o envio ter começado. Isto protege o inventário e evita que uma decisão de crédito colida com a atividade do armazém.
- Defina regras de elegibilidade. Decida se o crédito está disponível apenas para clientes ativos, quais produtos ou coleções são excluídos e se o valor do pedido ou o estado de envio limitam a oferta.
- Ative retenções de envio. Se um cliente editar um pedido ou aceitar uma oferta de poupança enquanto o pedido ainda está sendo alterado, retenha o envio até que a transação seja liquidada e o estado do pedido seja final.
- Conecte a experiência da conta. Apresente o saldo dentro da conta do cliente e no checkout. Um crédito que o cliente não consegue encontrar parecerá dinheiro em falta.
Meça o resgate, não apenas a emissão
Um painel deve mostrar crédito emitido, crédito resgatado, saldos expirados onde aplicável, ofertas de cancelamento aceites e receita conectada a cancelamentos evitados. Mantenha as definições estáveis. Uma oferta aceite não é a mesma que um saldo resgatado, e um saldo resgatado não é a mesma que receita incremental.
Mayra Apps pode ser configurado como uma opção Shopify para este fluxo de trabalho. A sua Mayra Order Edit e Upsell App suportam alterações na conta do cliente e na página de estado do pedido, deflexão de cancelamento com ofertas de crédito da loja, janelas de edição controladas pelo comerciante, regras de elegibilidade, retenções de envio e análises de pedidos guardados e receita recuperada. A aplicação escreve edições de volta ao pedido original, mantendo o Shopify como sistema de registro administrativo. Os comerciantes que reveem os detalhes de implementação podem ver como o crédito da loja Shopify funciona com Mayra.
Envie uma mensagem de seguimento logo após a emissão, mas deixe-a informativa em vez de urgente. Diga ao cliente o saldo, onde é apresentado, a que se aplica e quando expira. A mensagem deve reduzir perguntas de apoio e ajudar o cliente a fazer uma próxima compra deliberada.
Compensações na Experiência do Cliente e Quando o Crédito da Loja Vence
O crédito da loja pode parecer generoso ou restritivo dependendo do momento em que você o apresenta. Um saldo inesperado após um pequeno problema de serviço pode parecer um gesto atencioso. O mesmo saldo oferecido em vez de dinheiro devido por um produto defeituoso pode parecer que o comerciante está prendendo o cliente dentro da loja.
A decisão geralmente se resume a quatro perguntas:
- O cliente tem direito a um reembolso? Se sim, forneça o remédio necessário primeiro. O crédito pode ser uma melhoria opcional apenas quando as regras o permitirem.
- O cliente tem razão para voltar? O crédito funciona melhor quando o cliente já valoriza o produto, marca ou subscrição.
- Os termos são óbvios? Indique o valor, expiração, produtos elegíveis e processo de resgate antes da aceitação.
- O resgate é fácil? Deixe o cliente ver o saldo na sua conta e aplicá-lo na finalização da compra sem contactar o suporte.
Um reembolso é normalmente a resposta correta quando o comerciante causou o problema, o produto é defeituoso ou o cliente tem direito legal ao dinheiro de volta. Uma troca se adequa a um problema de tamanho ou variante quando o cliente ainda quer o produto. O crédito da loja pode se adequar a um cancelamento voluntário, um gesto de boa vontade, ou um cliente que prefere valor futuro, desde que a oferta seja opcional.
Fluxos de crédito mal controlados também podem atrair abuso. Combine regras de elegibilidade claras com ferramentas que protegem seu catálogo contra fraude, especialmente quando os clientes podem editar pedidos, solicitar devoluções ou criar múltiplas transações de conta. Os controlos de fraude devem apoiar a jornada do cliente, não dificultar o resgate legítimo.
O teste operacional é simples: a oferta preserva a confiança enquanto cria um caminho credível para o próximo pedido? Se os clientes entendem a escolha, podem usar o saldo facilmente e recebem o remédio que a lei exige, o crédito da loja pode transformar uma interação de serviço numa compra futura. Se o comerciante ocultar os termos ou bloquear um reembolso necessário, o mesmo mecanismo pode prejudicar a retenção em vez de melhorá-la.
Mayra Apps ajuda comerciantes Shopify a gerir edições pós-compra, ofertas de desvio de cancelamento, transações de conta de crédito da loja, retenções de cumprimento e upsells de um clique dentro da experiência de conta do cliente e status do pedido. Visite Mayra Apps para analisar o fluxo de trabalho Shopify disponível e decidir se se adequa ao seu processo de crédito da loja e cancelamento.