
Um cliente envia um pedido de cancelamento, e o seu agente de suporte tem segundos para decidir o que acontece a seguir. Deve a equipa reembolsar o pagamento, oferecer um desconto, ou propor crédito da loja que mantém o dinheiro do cliente dentro do negócio?
O cliente já fez as contas. Quer que o encargo seja removido do seu cartão, não outra promessa vaga sobre valor futuro. O comerciante, por sua vez, está a pesar a retenção de caixa contra o risco de fazer o cliente sentir-se preso. O crédito da loja Shopify pode colmatar essa lacuna, mas apenas quando a oferta é clara, o saldo é utilizável, e a contabilidade subjacente é controlada.
A distinção importante é que o crédito da loja não é meramente um benefício de retenção. É um saldo financeiro associado ao cliente com regras de resgate, restrições de canal, decisões de expiração e deveres de reconciliação. A implementação que escolhe determina se uma oferta de salvamento resolve o problema do cliente ou adia um reembolso e cria outro ticket de suporte.
Índice
- O Momento de Cancelamento Que Decide Se o Crédito da Loja Funciona
- O Que o Crédito da Loja Shopify Realmente É
- Comparar Crédito Nativo, Cartões Presente e Crédito Baseado em Aplicação
- Configurar Crédito da Loja Dentro do Admin Shopify e POS
- Quando o Crédito da Loja Compensa e Quando Cria Fricção
- Adicionar Deflexão de Cancelamento à Página de Estado do Pedido
- Reconciliação, Relatórios e Comunicação de Política
O Momento de Cancelamento Que Decide Se o Crédito da Loja Funciona
A tela de cancelamento é onde a estratégia se torna uma decisão operacional. Um cliente selecciona "muito caro", "encomendado por engano" ou "já não preciso". A sua equipa pode aprovar o cancelamento imediatamente, pedir mais informações ou apresentar uma alternativa que dê ao cliente uma razão para ficar.
Uma oferta útil não discute com o motivo do cancelamento. Se o cliente disser que o preço é muito elevado, um pequeno crédito para a encomenda actual ou uma compra futura pode resolver a questão. Se o cliente seleccionou a variante errada, uma edição de encomenda pode ser mais apropriada do que crédito. Se o cumprimento ainda não começou e o cliente mudou de ideias, um cancelamento completo pode ser o resultado mais limpo.
Regra prática: Ofereça crédito da loja como uma escolha, nunca como um obstáculo confuso entre o cliente e um cancelamento legítimo.
Os fluxos de retenção mais fortes separam a decisão do cliente da preferência do comerciante. O cliente vê a captura do motivo primeiro, depois recebe uma oferta específica com um valor claramente indicado, condição de utilização e regra de expiração, se aplicável. Se recusar, o caminho de cancelamento normal permanece disponível.
Essa distinção é importante porque uma oferta de crédito só pode preservar a relação quando o cliente compreende o que está a receber. Um saldo ligado à conta errada, um crédito que funciona online mas não na loja, ou uma oferta que desaparece sem explicação transforma uma tentativa de retenção em atrito de serviço.
Para equipas de subscrição e pós-compra, o momento do cancelamento também revela se a loja precisa de um fluxo de trabalho dedicado. Um cartão de presente manual pode funcionar para uma resolução de suporte ocasional, mas torna-se difícil de governar quando os agentes têm de emitir créditos consistentemente, aplicar regras de elegibilidade e registar por que motivo cada oferta foi feita. Uma abordagem estruturada para deflexão de cancelamento com crédito de loja ajuda os comerciantes a tratar a oferta de retenção como um caminho operacional definido em vez de uma concessão improvisada.
O resto da decisão decorre deste momento. Primeiro identifique o trabalho, depois escolha o mecanismo de saldo que possa realizá-lo sem criar problemas de identidade, checkout ou reconciliação evitáveis.
O Que o Crédito de Loja Shopify Realmente É
O crédito de loja Shopify é um saldo monetário ligado a um registo específico de cliente. Não é um cupão flutuante que qualquer pessoa pode inserir, e não é automaticamente transferível para outra pessoa. A documentação de clientes da Shopify explica que o saldo é mantido na moeda da loja e pertence ao cliente associado a ele. O cliente deve autenticar-se através de novas contas de cliente para resgatar o saldo no checkout, o que torna a verificação de identidade uma parte central da experiência. A documentação de crédito de loja da Shopify fornece as regras operacionais que os comerciantes precisam verificar antes do lançamento.
Esse requisito de identidade muda a forma como você desenha a jornada do cliente. O cliente precisa saber qual conta detém o crédito, como fazer login e onde o saldo pode ser utilizado. Uma notificação por e-mail sozinha não é suficiente se a experiência de resgate enviar o comprador para checkout sem uma conta autenticada ou instruções claras.
Separe o saldo do desconto
Um código de desconto reduz o preço de um pedido qualificado. Normalmente é baseado em código, orientado por campanha e comparativamente simples de encerrar após resgate. O crédito da loja representa valor que o comerciante já se comprometeu com um cliente, portanto funciona mais como um passivo do que como uma mensagem promocional.
Os cartões-presente ficam entre os dois conceitos. São instrumentos baseados em código que podem ser emitidos, comprados e utilizados no checkout, enquanto o crédito da loja vinculado ao cliente está anexado a um perfil de conta. Shopify suporta emissão, edição e gerenciamento de crédito da loja através de fluxos de trabalho de administrador e POS, mas os comerciantes ainda precisam confirmar qual modelo de saldo sua configuração específica usa e quais requisitos de conta de cliente se aplicam.
A distinção é especialmente importante para operadores que avaliam a configuração comercial geral do Shopify, incluindo plano, pagamento e custos operacionais. O guia da Rebus sobre custos do Shopify explicados para PMEs é um contexto útil antes de adicionar um app ou construir um processo de crédito mais envolvido.
Trate cada emissão como um evento de livro-razão
Shopify expõe o crédito da loja como uma conta baseada em transações. Os comerciantes podem filtrar transações por saldo, moeda, data de expiração e data de crédito mais recente através do esquema de transação de crédito da loja Shopify. Esse modelo é importante porque um crédito não está vinculado apenas ao evento de reembolso original. Shopify pode incrementar, decrementar e expirar o saldo do cliente através de fluxos de trabalho de conta e POS.
Antes de emitir crédito, documente quatro regras:
- Propriedade: Identifique a conta do cliente que recebe o saldo.
- Resgate: Indique se o cliente deve estar conectado e quais canais o aceitam.
- Restrições: Explique exclusões como compras de cartões-presente ou cenários de POS não suportados.
- Expiração: Publique se uma data se aplica e como o cliente será notificado.
Essas regras determinam se o crédito da loja parece um valor utilizável ou uma condição oculta anexada a um reembolso.
Comparando Crédito Nativo, Cartões-Presente e Crédito Baseado em App
Os comerciantes normalmente não estão escolhendo entre recursos. Estão escolhendo como resolver um problema comercial específico. Deflexão de cancelamento, reembolso como crédito, emissão de compensação e re-engajamento de fidelização fazem demandas diferentes no sistema de saldo.
O crédito de loja nativo do Shopify é apropriado quando o comerciante pretende ter saldos ao nível da conta geridos através dos fluxos de trabalho próprios do Shopify para cliente, admin e POS. Os cartões-presente mantêm-se práticos quando o negócio necessita de um código que possa ser enviado por e-mail ou entregue a um cliente. Um sistema baseado em aplicações adiciona automatização, apresentação de saldo virada para o cliente, regras de elegibilidade e lógica de campanha, mas também introduz outra camada operacional para reconciliar.
Adequar o mecanismo à tarefa
Para deflexão de cancelamento, um saldo vinculado ao cliente geralmente é mais coerente do que um desconto genérico porque a oferta pode ser apresentada como valor atribuído a esse cliente. O fluxo de trabalho ainda necessita de uma alternativa, uma vez que algumas razões de cancelamento não devem ser contestadas.
Para reembolso como crédito, os fluxos de trabalho nativos do Shopify são robustos quando a devolução permanece dentro dos caminhos de conta de cliente e pagamento suportados. O POS pode processar devoluções para crédito de loja, mas os comerciantes devem ter em conta as limitações de resgate, incluindo a incapacidade de aplicar quantias parciais personalizadas no POS e a restrição nos carrinhos contendo cartões-presente. Estes detalhes estão documentados na orientação de resgate de crédito de loja do Shopify.
Para compensação de problemas, os cartões-presente podem ser eficazes para um pedido de desculpas único, problema de envio ou recuperação de serviço. O cliente recebe um código e o agente pode fechar o ticket sem modificar um sistema de fidelização mais abrangente. A compensação é que os códigos são mais fáceis de perder, partilhar ou aplicar incorretamente do que um saldo de conta.
Para reengajamento de fidelização, um ledger de crédito gerido por aplicação pode suportar gatilhos automatizados, saldos visíveis e regras segmentadas que a emissão única nativa não oferece. O comerciante deve então reconciliar a atividade da aplicação com pedidos e reembolsos do Shopify, em vez de assumir que a aplicação é o sistema financeiro de referência.
A orientação do Presidio sobre dicas de estratégia de desconto do Shopify Plus oferece contexto útil para separar a lógica de desconto da lógica de crédito monetário. O crédito de loja não deve ser selecionado porque se assemelha a um desconto no checkout.
Comparação de implementação de crédito de loja
| Implementação | Deflexão de Cancelamento | Reembolso como Crédito | Compensação de Problemas | Reengajamento de Fidelização | Complexidade de Reconciliação |
|---|---|---|---|---|---|
| Saldo de cliente nativo da Shopify | Forte para clientes autenticados | Forte dentro dos fluxos suportados pela Shopify | Adequado para emissão controlada pelo administrador | Limitado sem automação adicional | Moderado |
| Cartão-presente da Shopify | Utilizável, mas o atrito do código pode enfraquecer a oferta | Prático para reembolsos baseados em código | Forte para resoluções pontuais | Visibilidade e controlo de campanhas limitados | Menor dentro da Shopify, maior para distribuição manual |
| Crédito baseado em aplicação, tal como Mayra | Forte para ofertas e acionadores de poupança baseados em razões | Útil quando conectado a regras de elegibilidade definidas | Flexível, mas requer governação | Mais forte para campanhas automatizadas e apresentação de saldo | Mais elevado porque a atividade da aplicação deve ser verificada em relação à Shopify |
A escolha correta é aquela que se adequa ao trabalho e à capacidade da equipa para a auditar. Um fluxo de trabalho simples que a equipa compreende é mais seguro do que um programa de saldo complexo que ninguém consegue reconciliar.
Configurar Crédito de Loja Dentro do Shopify Admin e POS
Comece pelo caminho nativo antes de adicionar automação. Os rótulos exatos podem variar consoante a configuração da Shopify, mas a sequência operacional é consistente: identificar o cliente, confirmar a ordem e elegibilidade de reembolso, escolher crédito de loja como destino e verificar o saldo resultante.
Emitir crédito a partir do administrador
Abra a ordem relevante no administrador da Shopify e reveja o seu cumprimento, pagamento, devolução e estado de reembolso. Confirme que os itens e montantes são elegíveis conforme a sua política, depois inicie o fluxo de trabalho de reembolso e selecione crédito de loja onde a Shopify o apresenta como um método de pagamento disponível. Para um reembolso parcial, verifique qual parte da ordem está a ser convertida e se a sua política inclui montantes de envio ou impostos aplicáveis.
A Shopify suporta a emissão e gestão de saldos a partir do administrador, mas as permissões de pessoal ainda são importantes. Limite o acesso de emissão e edição às funções que precisam, especialmente quando múltiplos agentes ou locais podem tomar decisões de reembolso.
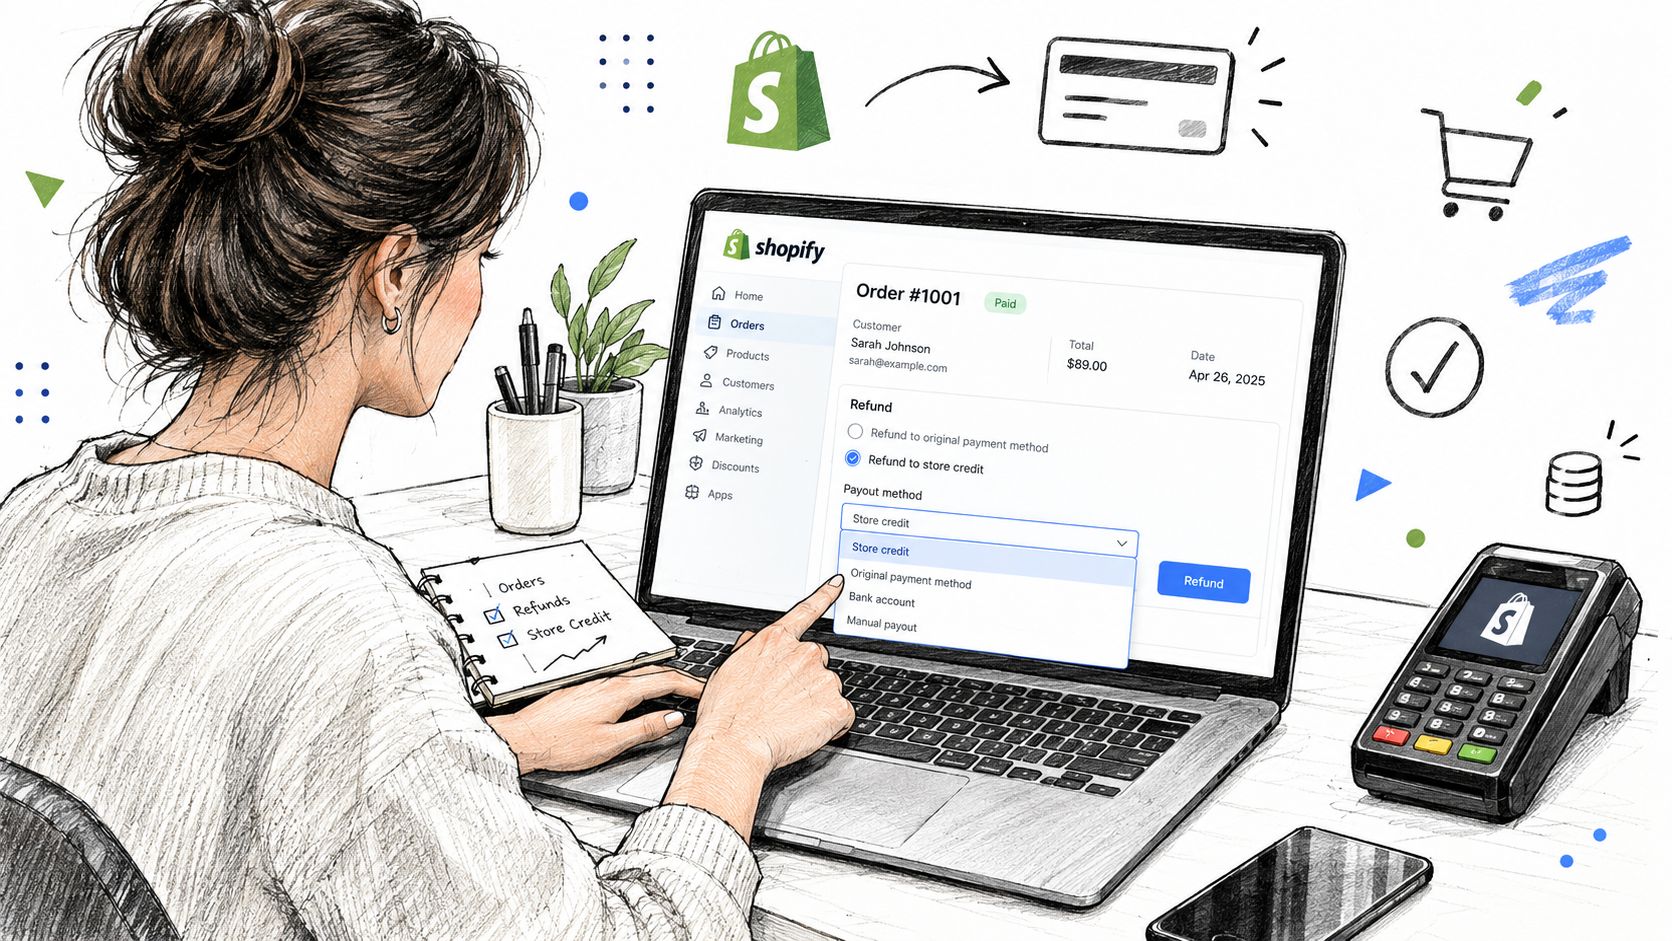
O cliente deve receber uma notificação clara após a emissão. Verifique que a mensagem identifica a conta que detém o crédito e direciona o cliente para o caminho de autenticação ou resgate apropriado. Não assuma que um email de crédito resolve um problema de autenticação de conta por si só.
Configurar o fluxo de trabalho do POS
No Shopify POS, ative o método de pagamento Crédito de Loja e dê ao pessoal as permissões de que necessitam. A Shopify permite que os comerciantes controlem as permissões separadamente para resgatar e gerir crédito de loja, o que ajuda operadores maiores a distinguir atividade de checkout da administração de saldo. O POS também pode processar devoluções para o perfil de crédito de loja de um cliente.
Teste o cenário completo no balcão. Confirme que o funcionário consegue localizar o cliente correto, aplicar o crédito disponível e explicar qualquer restrição antes de concluir a transação. O POS não suporta quantidades de resgate parcial personalizadas, e o crédito da loja não pode ser aplicado a carros contendo cartões-presente, portanto treine a equipe sobre essas limitações em vez de deixá-la descobrir as limitações durante um retorno movimentado.
Adicione um fluxo de trabalho gerenciado por aplicativo apenas onde as ferramentas nativas param
Uma camada de aplicativo pode manter um livro de crédito separado, definir períodos de expiração e conectar um acionador pós-compra a pedidos elegíveis. Um fluxo de trabalho no estilo Mayra pode colocar uma oferta de crédito da loja controlada na página de status do pedido, com regras para estado do pedido, exclusões de produtos, aprovação e elegibilidade de cancelamento.
Os fluxos de trabalho nativos do Shopify não fornecem todos os controles de campanha que os comerciantes desejam, como pools de crédito segmentados ou lógica de reemissão agendada. Se essas lacunas afetarem seu programa de retenção, configure as regras do aplicativo de forma conservadora e reconcilie cada emissão, resgate e expiração com os registros de pedidos do Shopify.
Quando o Crédito da Loja Compensa e Quando Cria Atrito
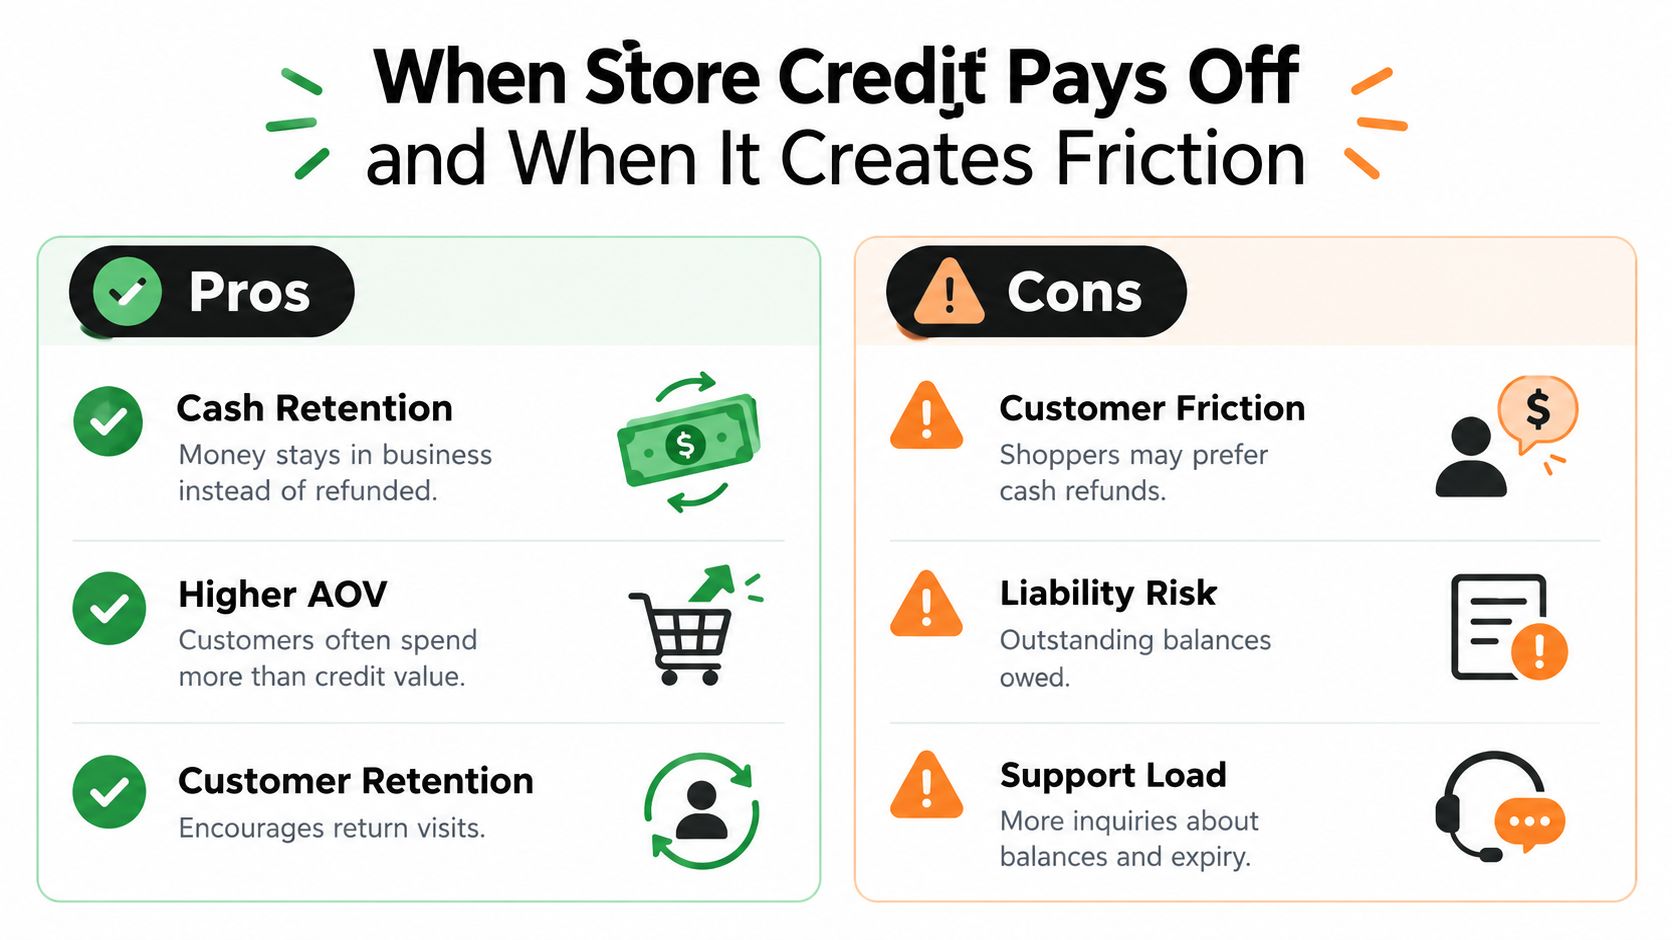
O crédito da loja protege a retenção de caixa apenas quando o cliente consegue utilizá-lo sem confusão. Um reembolso para o método de pagamento original encerra a obrigação do comerciante para esse valor através da transação de reembolso. O crédito mantém o valor na loja, mas o saldo pendente permanece como um passivo até que o cliente o resgate ou expire sob uma política aplicável.
Isso torna o crédito uma troca, não uma alavanca de retenção gratuita. O comerciante ganha outra oportunidade de trazer o cliente de volta, enquanto o cliente recebe valor restrito ao negócio emissor e à conta. Clientes que já pretendem comprar novamente podem estar de acordo com esse arranjo. Clientes que desejam seu dinheiro devolvido podem interpretá-lo como uma barreira.
Onde a economia pode funcionar
O crédito é mais defensável quando resolve um problema operacional ou comercial genuíno:
- Retenção de caixa: O comerciante evita uma saída imediata para o método de pagamento original.
- Oportunidade de segunda compra: O cliente retorna à loja em vez de encerrar o relacionamento no reembolso.
- Recuperação flexível: Um crédito parcial pode resolver um problema de serviço sem emitir um reembolso abrangente.
- Incentivos controlados: Regras de expiração, produto, moeda e canal podem moldar como o saldo é utilizado onde a plataforma suporta esses controles.
Alguns clientes podem gastar além de seu saldo disponível, mas esse resultado não deve ser tratado como garantido. A oferta deve fazer sentido por si só, e o cliente deve conseguir compreender o saldo restante e a divisão de pagamento no checkout.
Onde a experiência falha
O atrito geralmente aparece após a emissão. Os clientes esquecem qual conta recebeu o saldo, confundem um código de vale-presente com crédito ao nível da conta, ou chegam ao checkout sem autenticação. Os clientes omnicanal também podem assumir que o crédito emitido num contexto funciona em todo o lado, enquanto as regras reais limitam o resgate por canal ou cenário de pagamento.
A documentação POS do Shopify torna essas restrições concretas. Os clientes podem usar crédito de loja para compras presenciais e receber reembolsos num perfil de cliente, mas o POS não permite quantias parciais personalizadas, e produtos de vale-presente criam uma limitação separada. Os operadores B2B também precisam de considerar o comportamento da moeda e a emissão da localização da empresa, uma vez que um saldo criado para um contexto de negócio pode não funcionar como uma carteira universal.
O crédito que não pode ser explicado numa única frase clara criará trabalho de suporte.
Use reembolsos em dinheiro quando o cliente não tem motivo realista para regressar, quando os seus canais não partilham um sistema de saldo fiável, ou quando os requisitos de reembolso local tornam o crédito forçado inadequado. Use crédito de loja quando o cliente opta por isso, o valor é visível, e a sua equipa pode responder à pergunta de resgate sem investigar múltiplos sistemas.
Adicionar Deflexão de Cancelamento à Página de Estado da Encomenda
Um fluxo de cancelamento prático começa com captura de motivo. O cliente entra no caminho de cancelamento e seleciona um motivo como preço, tamanho errado, atraso de envio, ou encontrar outro retalhista. O sistema utiliza então esse motivo para decidir se uma oferta de retenção é relevante.
Construir a oferta em torno do motivo
Uma objeção de preço pode justificar um crédito fixo ou um desconto na próxima encomenda. Uma seleção de tamanho errado pode exigir uma edição de encomenda ou substituição de variante. Uma reclamação de atraso de envio pode exigir uma explicação de cumprimento ou uma oferta de recuperação de serviço em vez de um incentivo genérico.
A oferta deve mostrar o valor em linguagem simples e explicar quando fica disponível. Evite cópia que esconda a condição atrás de um botão. "Manter a encomenda e receber crédito de loja para uma compra futura" é mais claro do que "Receber um benefício especial."
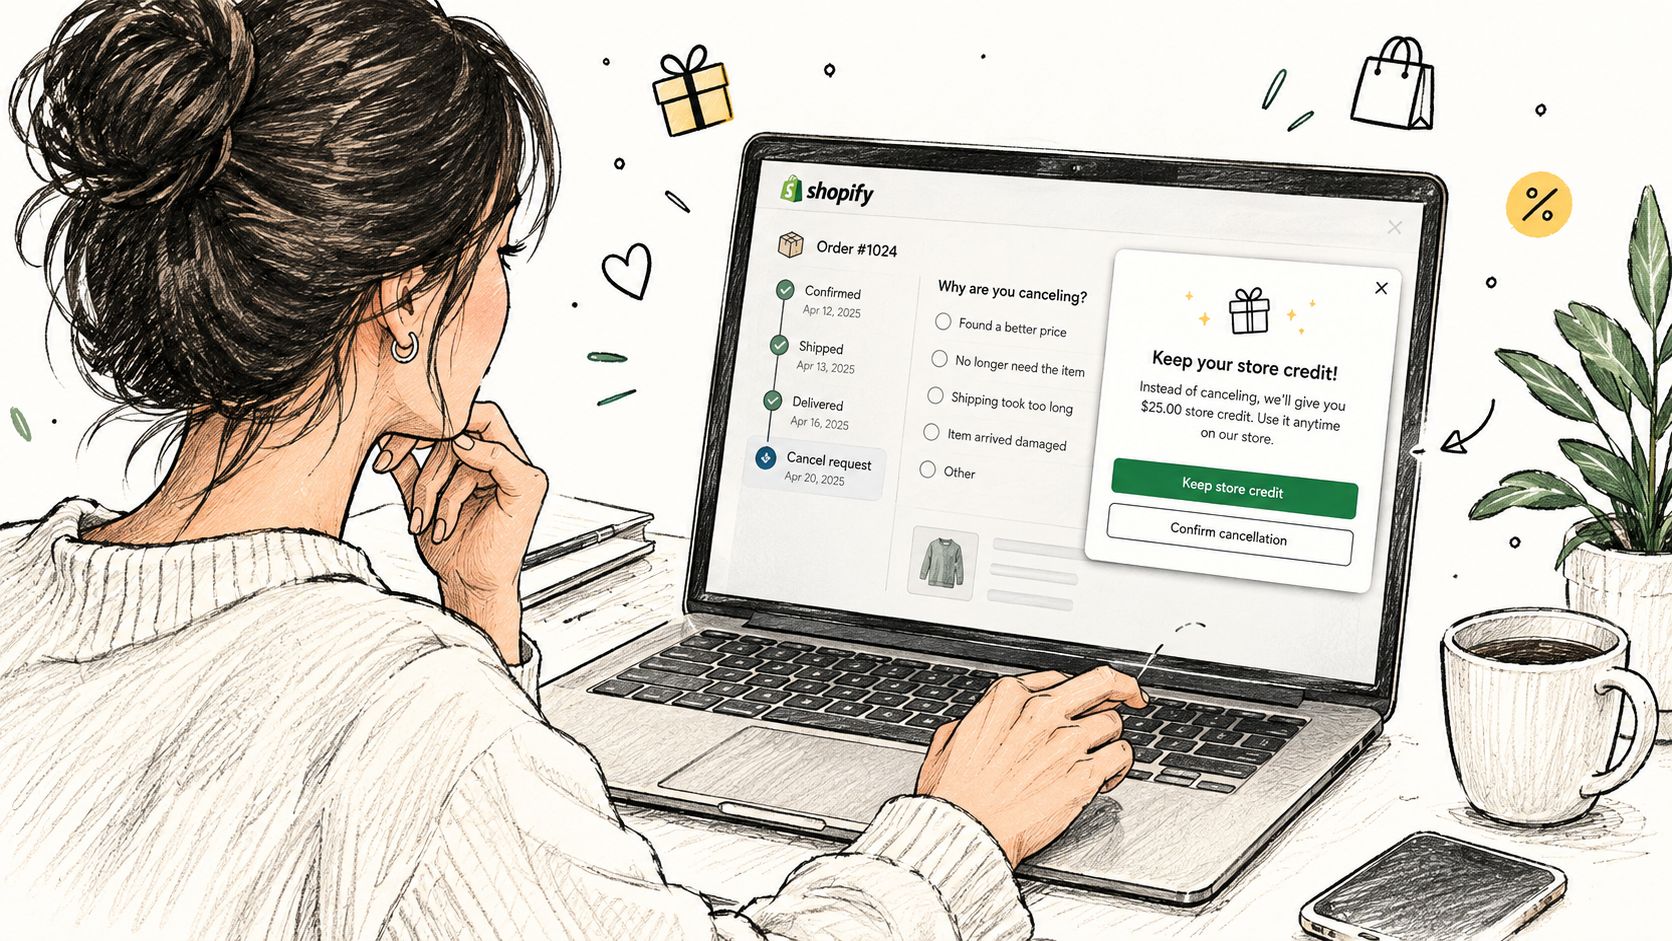
Mayra pode colocar uma experiência de deflexão de cancelamento na página de estado de encomenda Shopify e conta de cliente, permitindo que os comerciantes configurem captura de motivo, ofertas de retenção, elegibilidade, e um fallback de cancelamento normal. A página deve preservar a capacidade do cliente de cancelar quando a oferta não é apropriada. Para contexto de implementação, revise as capacidades da página de estado de encomenda do Shopify antes de decidir onde o bloco pertence.
Proteger o caminho de fallback
Se o cliente aceitar, emita o crédito de acordo com a regra configurada e mantenha a encomenda original ativa. Confirme que o saldo está anexado à conta de cliente correta e depois mostre ao cliente o que acontece a seguir.
Se o cliente recusar, continue com o processo de cancelamento normal. A política de reembolso original deve manter-se intacta, incluindo qualquer etapa de revisão ou aprovação. Um fluxo de salvação que torna o cancelamento difícil pode reduzir os cancelamentos concluídos enquanto aumenta as reclamações, disputas e a carga de trabalho dos agentes.
Teste cada ramificação com condições operacionais reais. Verifique visitas autenticadas e não autenticadas, pedidos em diferentes estados de cumprimento, produtos excluídos, reembolsos parciais e clientes que têm mais de um evento de saldo. O teste A/B pode comparar ofertas de crédito com ofertas de desconto, mas avalie mais do que a aceitação. Acompanhe se o pedido retido permanece válido, se os clientes resgatam o crédito e se os contactos de suporte aumentam depois.
Reconciliação, Relatórios e Comunicação de Política
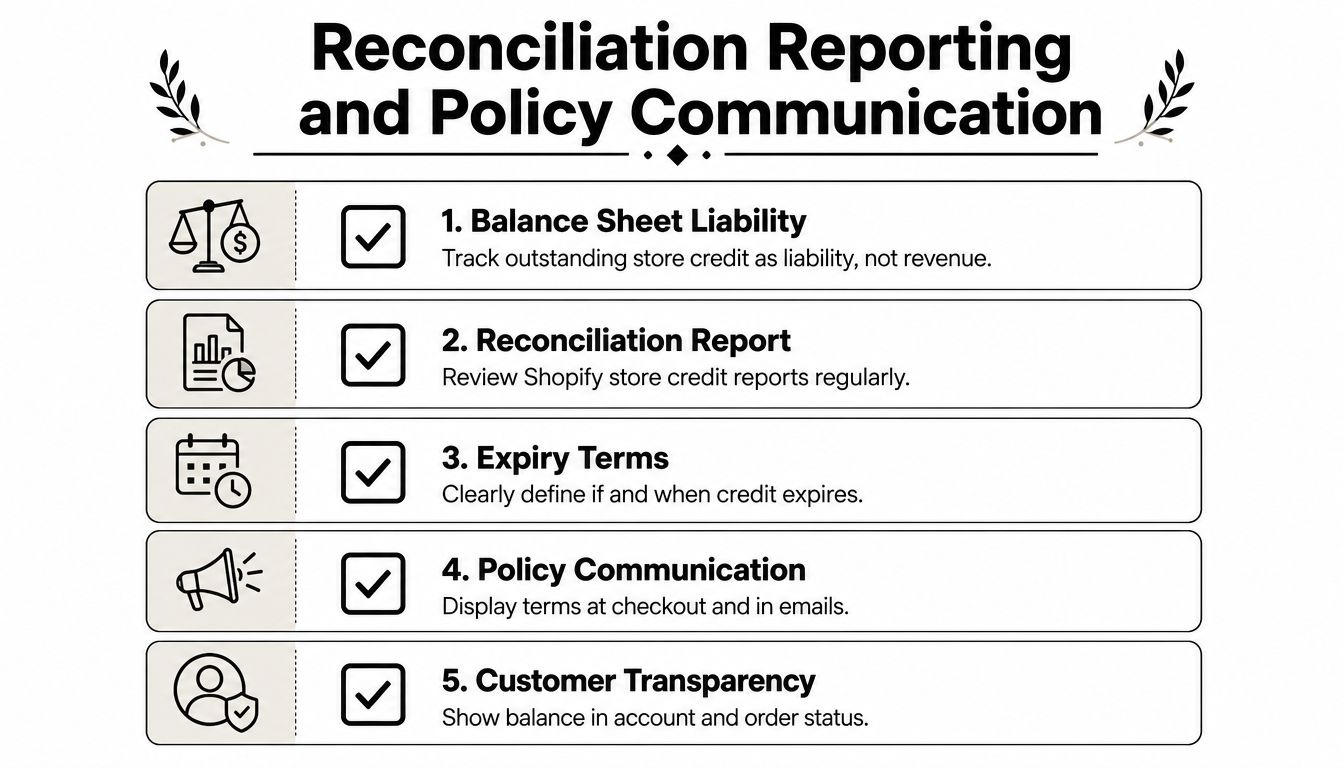
O crédito da loja torna-se gerenciável quando finanças, suporte e operações de comércio eletrónico utilizam a mesma definição de saldo pendente. O modelo de transação do Shopify permite que as equipas inspecionem créditos por saldo, moeda, data de expiração e atividade de crédito recente. Isto dá às finanças uma base para rever o que foi emitido, resgatado, ajustado ou expirado.
O tratamento contabilístico ainda precisa ser confirmado com o seu profissional de finanças. Operacionalmente, trate o crédito pendente como um passivo e não como nova receita. A emissão regista a obrigação, o resgate reduz-a conforme o cliente compra, e a expiração requer um tratamento contabilístico em conformidade com a política.
Criar uma revisão repetível
Uma reconciliação mensal deve comparar a atividade de crédito da loja Shopify com os registos de pagamento e pedidos do mesmo período. Se uma aplicação emitir ou gerir crédito, exporte os seus eventos de emissão, resgate, ajuste e expiração e faça a correspondência com os identificadores de cliente e pedido do Shopify.
Utilize uma lista de controlo breve:
- Revisão de saldo: Verifique o crédito total pendente e investigue mudanças invulgares.
- Correspondência de eventos: Faça a correspondência entre eventos de emissão e resgate para pedidos, reembolsos ou casos de serviço aprovados.
- Auditoria de permissões: Reveja quem pode emitir, editar ou resgatar saldos.
- Verificação de expiração: Confirme que as datas de expiração seguem os seus termos publicados e a lei aplicável.
- Fila de exceções: Resolva créditos duplicados, atribuições em contas erradas e resgates falhados antes de encerrar o período.
Coloque as regras onde os clientes as verão
Publique a política na página de reembolso, nas mensagens relevantes de checkout, nas Perguntas Frequentes e na experiência de estado do pedido. Explique quem é o proprietário do crédito, se pode ser transferido, onde pode ser resgatado, se expira e como um retorno é tratado quando o pedido original foi pago com crédito.
Um bloco de política pode ler:
O crédito de loja é emitido na conta do cliente associada à encomenda. Pode ser utilizado em experiências de checkout Shopify e POS suportadas quando o cliente está autenticado. O crédito não é transferível, pode ter restrições de canal ou produto, e pode expirar quando uma data é apresentada durante a emissão. Se uma encomenda paga com crédito de loja for devolvida, o reembolso elegível é devolvido de acordo com a política de reembolso publicada da loja.
Mantenha a formulação alinhada com a configuração real. Se o POS não conseguir aceitar uma determinada combinação de carrinho, mencione-o na orientação do pessoal e no conteúdo de ajuda destinado ao cliente. Para uma comparação mais aprofundada da política, utilize este guia sobre crédito de loja versus reembolso no Shopify.
Antes do lançamento, teste a emissão, autenticação, utilização, uso parcial, devoluções em POS, mensagens de expiração e alternativa de cancelamento. Em seguida, atribua um proprietário para o relatório de saldo e outro para as atualizações da política, para que uma alteração de um lado não danifique o outro.
Mayra Apps fornece ferramentas pós-compra para comerciantes Shopify, incluindo edições de encomendas e fluxos de deflexão de cancelamento que podem apresentar ofertas de crédito de loja controladas na página de estado da encomenda. Visite Mayra Apps para verificar como as suas regras configuráveis pelo comerciante podem adequar-se ao seu processo de reembolso, retenção e reconciliação.