
Un cliente invia una richiesta di annullamento e l'agente di supporto ha pochi secondi per decidere cosa succede dopo. Il team dovrebbe rimborsare il pagamento, offrire uno sconto o proporre un credito negozio che mantiene il denaro del cliente all'interno dell'azienda?
Il cliente ha già fatto i calcoli. Vuole che l'addebito sia rimosso dalla sua carta, non un'altra vaga promessa sul valore futuro. Il commerciante, nel frattempo, sta soppesando la conservazione della liquidità rispetto al rischio di far sentire il cliente intrappolato. Il credito negozio Shopify può colmare quel divario, ma solo quando l'offerta è chiara, il saldo è utilizzabile e la contabilità sottostante è controllata.
La distinzione importante è che il credito negozio non è semplicemente un vantaggio di fidelizzazione. È un saldo finanziario collegato al cliente con regole di rimborso, restrizioni di canale, decisioni di scadenza e doveri di riconciliazione. L'implementazione che scegli determina se un'offerta di salvataggio risolve il problema del cliente o ritarda un rimborso e crea un altro ticket di supporto.
Sommario
- Il Momento di Annullamento Che Decide Se il Credito Negozio Funziona
- Cos'è Effettivamente il Credito Negozio Shopify
- Confronto tra Credito Nativo, Carte Regalo e Credito Basato su App
- Configurazione del Credito Negozio All'interno di Shopify Admin e POS
- Quando il Credito Negozio Paga e Quando Crea Attrito
- Aggiunta di Deviazione Annullamento alla Pagina di Stato dell'Ordine
- Riconciliazione, Reporting e Comunicazione della Politica
Il Momento di Annullamento Che Decide Se il Credito Negozio Funziona
La schermata di cancellazione è il momento in cui la strategia diventa una decisione operativa. Un cliente seleziona "troppo costoso", "ordinato per errore" o "non me ne serve più". Il tuo team può approvare la cancellazione immediatamente, chiedere ulteriori informazioni o presentare un'alternativa che dia al cliente una ragione per restare.
Un'offerta utile non discute il motivo della cancellazione. Se il cliente dice che il prezzo è troppo alto, un piccolo credito verso l'ordine corrente o un acquisto futuro può affrontare il problema. Se il cliente ha selezionato la variante sbagliata, una modifica dell'ordine potrebbe essere più appropriata del credito. Se l'evasione non è ancora iniziata e il cliente ha cambiato idea, una cancellazione completa potrebbe essere il risultato più pulito.
Regola pratica: Offri credito negozio come scelta, mai come un ostacolo confuso tra il cliente e una cancellazione legittima.
I flussi di mantenimento più forti separano la decisione del cliente dalla preferenza del commerciante. Il cliente vede prima l'acquisizione del motivo, quindi riceve un'offerta specifica con un valore chiaramente indicato, una condizione di utilizzo e una regola di scadenza se applicabile. Se la rifiuta, il percorso di cancellazione normale rimane disponibile.
Questa distinzione è importante perché un'offerta di credito può preservare la relazione solo quando il cliente comprende cosa sta ricevendo. Un saldo collegato all'account sbagliato, un credito che funziona online ma non in negozio, o un'offerta che scompare senza spiegazione trasforma un tentativo di retention in attrito nel servizio.
Per i team di abbonamento e post-acquisto, il momento della cancellazione rivela anche se il negozio ha bisogno di un flusso di lavoro dedicato. Una gift card manuale potrebbe funzionare per una risoluzione di supporto occasionale, ma diventa difficile da gestire quando gli agenti devono emettere crediti costantemente, applicare regole di idoneità e registrare il motivo di ogni offerta. Un approccio strutturato a cancellation deflection con credito negozio aiuta i commercianti a trattare l'offerta di mantenimento come un percorso operativo definito piuttosto che come una concessione improvvisata.
Il resto della decisione consegue da questo momento. Identifica prima il compito, poi scegli il meccanismo di saldo che può fornirlo senza creare problemi di identità, checkout o riconciliazione evitabili.
Che cos'è davvero il credito negozio Shopify
Il credito negozio Shopify è un saldo monetario allegato a un record cliente specifico. Non è un coupon mobile che chiunque può inserire, e non è automaticamente trasferibile a un'altra persona. La documentazione cliente di Shopify spiega che il saldo è tenuto nella valuta del negozio e appartiene al cliente associato ad esso. Il cliente deve autenticarsi attraverso nuovi account cliente per riscattare il saldo al checkout, il che rende la verifica dell'identità una parte centrale dell'esperienza. La documentazione del credito negozio di Shopify fornisce le regole operative che i commercianti devono verificare prima del lancio.
Quel requisito di identità cambia il modo in cui progetti il percorso del cliente. Il cliente deve sapere quale account contiene il credito, come accedere e dove può essere utilizzato il saldo. Una notifica email da sola non è sufficiente se l'esperienza di riscatto invia l'acquirente al checkout senza un account autenticato o istruzioni chiare.
Separare il saldo dallo sconto
Un codice sconto riduce il prezzo di un ordine idoneo. È solitamente basato su codice, orientato alla campagna e relativamente semplice da chiudere dopo il riscatto. Il credito del negozio rappresenta il valore che il commerciante ha già impegnato verso un cliente, quindi si comporta più come una passività che come un messaggio promozionale.
Le gift card si collocano tra i due concetti. Sono strumenti basati su codice che possono essere emessi, acquistati e utilizzati al checkout, mentre il credito del negozio collegato al cliente è allegato a un profilo account. Shopify supporta l'emissione, la modifica e la gestione del credito del negozio tramite flussi di lavoro admin e POS, ma i commercianti devono comunque confermare quale modello di saldo utilizza la loro configurazione specifica e quali requisiti di account cliente si applicano.
La distinzione è particolarmente importante per gli operatori che valutano la configurazione commerciale complessiva di Shopify, inclusi il piano, il pagamento e i costi operativi. La guida di Rebus su Spese di Shopify spiegate per le PMI è utile come background prima di aggiungere un'app o costruire un processo di credito più coinvolto.
Tratta ogni emissione come un evento di contabilità
Shopify espone il credito del negozio come un account basato su transazioni. I commercianti possono filtrare le transazioni per saldo, valuta, data di scadenza e data di credito più recente tramite lo schema di transazione del credito del negozio Shopify. Quel modello è importante perché un credito non è legato solo all'evento di rimborso originale. Shopify può incrementare, decrementare e far scadere il saldo del cliente tramite flussi di lavoro di account e POS.
Prima di emettere credito, documenta quattro regole:
- Proprietà: Identifica l'account cliente che riceve il saldo.
- Riscatto: Specifica se il cliente deve essere connesso e quali canali lo accettano.
- Restrizioni: Spiega le esclusioni come gli acquisti di gift card o scenari POS non supportati.
- Scadenza: Pubblica se si applica una data e come il cliente verrà notificato.
Quelle regole determinano se il credito del negozio sembra un valore utilizzabile o una condizione nascosta allegata a un rimborso.
Confronto tra Credito Nativo, Gift Card e Credito Basato su App
I commercianti di solito non stanno scegliendo tra le funzionalità. Stanno scegliendo come risolvere un problema commerciale specifico. La deflection della cancellazione, il rimborso come credito, l'emissione di compenso e il re-engagement della fedeltà pongono diverse esigenze sul sistema di saldo.
Il credito di negozio nativo Shopify è appropriato quando il commerciante desidera gestire i saldi a livello di account attraverso i flussi di lavoro client, admin e POS di Shopify. Le gift card rimangono pratiche quando l'azienda ha bisogno di un codice che possa essere inviato via email o consegnato a un cliente. Un sistema basato su app aggiunge automazione, presentazione del saldo rivolta al cliente, regole di idoneità e logica di campagna, ma introduce anche un altro livello operativo da riconciliare.
Abbinare il meccanismo al compito
Per deflettere le cancellazioni, un saldo collegato al cliente è solitamente più coerente di uno sconto generico perché l'offerta può essere inquadrata come valore assegnato a quel cliente. Il flusso di lavoro necessita comunque di un fallback, poiché alcuni motivi di cancellazione non dovrebbero essere contestati.
Per rimborso come credito, i flussi di lavoro Shopify nativi sono solidi quando il reso rimane entro i percorsi di conto cliente e pagamento supportati. POS può elaborare resi come credito di negozio, ma i commercianti devono tenere conto delle limitazioni di rimborso, inclusa l'impossibilità di applicare importi parziali personalizzati in POS e la restrizione sui carrelli contenenti gift card. Questi dettagli sono documentati nella guida al rimborso del credito di negozio POS di Shopify.
Per compensazione di problemi, le gift card possono essere efficaci per un'apologia una tantum, un problema di spedizione o un recupero del servizio. Il cliente riceve un codice e l'agente può chiudere il ticket senza modificare un sistema fedeltà più ampio. Il compromesso è che i codici sono più facili da perdere, condividere o applicare male rispetto a un saldo dell'account.
Per ri-coinvolgimento fedeltà, un registro di credito gestito da un'app può supportare trigger automatizzati, saldi visibili e regole segmentate che l'emissione nativa una tantum non fornisce. Il commerciante deve quindi riconciliare l'attività dell'app con gli ordini e i rimborsi Shopify piuttosto che assumere che l'app sia il sistema finanziario di riferimento.
La guida di Presidio su suggerimenti sulla strategia di sconto Shopify Plus offre un contesto utile per separare la logica di sconto dalla logica di credito monetario. Il credito di negozio non dovrebbe essere selezionato perché somiglia a uno sconto al checkout.
Confronto dell'implementazione del credito di negozio
| Implementazione | Deflazione dei Cancellamenti | Rimborso come Credito | Compensazione dei Problemi | Riattivazione della Fedeltà | Complessità della Riconciliazione |
|---|---|---|---|---|---|
| Saldo cliente nativo di Shopify | Forte per i clienti autenticati | Forte all'interno dei flussi Shopify supportati | Adatto per l'emissione amministrativa controllata | Limitato senza ulteriore automazione | Moderato |
| Carta regalo Shopify | Utilizzabile, ma l'attrito del codice può indebolire l'offerta | Pratico per i rimborsi basati su codice | Forte per le risoluzioni una tantum | Visibilità limitata e controllo della campagna | Inferiore all'interno di Shopify, superiore per la distribuzione manuale |
| Credito basato su app come Mayra | Forte per le offerte di salvataggio e i trigger basati sulla motivazione | Utile se collegato a regole di idoneoità definite | Flessibile, ma richiede governance | Più forte per le campagne automatizzate e la presentazione del saldo | Più alto perché l'attività dell'app deve essere controllata rispetto a Shopify |
La scelta giusta è quella che si adatta al lavoro e alla capacità del team di controllarlo. Un flusso di lavoro semplice che il personale comprende è più sicuro di un programma di saldo complesso che nessuno può riconciliare.
Configurazione del Credito Negozio in Shopify Admin e POS
Inizia con il percorso nativo prima di aggiungere automazione. Le etichette esatte possono variare a seconda della configurazione di Shopify, ma la sequenza operativa è coerente: identificare il cliente, confermare l'idoneità dell'ordine e del rimborso, scegliere il credito negozio come destinazione e verificare il saldo risultante.
Emetti credito dall'admin
Apri l'ordine rilevante in Shopify admin e rivedi il suo stato di evasione, pagamento, reso e rimborso. Conferma che gli articoli e gli importi sono idonei secondo la tua politica, quindi avvia il flusso di lavoro del rimborso e seleziona il credito negozio dove Shopify lo presenta come metodo di pagamento disponibile. Per un rimborso parziale, verifica quale parte dell'ordine viene convertita e se la tua politica include importi di spedizione o tasse applicabili.
Shopify supporta l'emissione e la gestione dei saldi dall'admin, ma i permessi del personale contano ancora. Limita l'accesso all'emissione e alla modifica ai ruoli che ne hanno bisogno, soprattutto quando più agenti o posizioni possono prendere decisioni di rimborso.
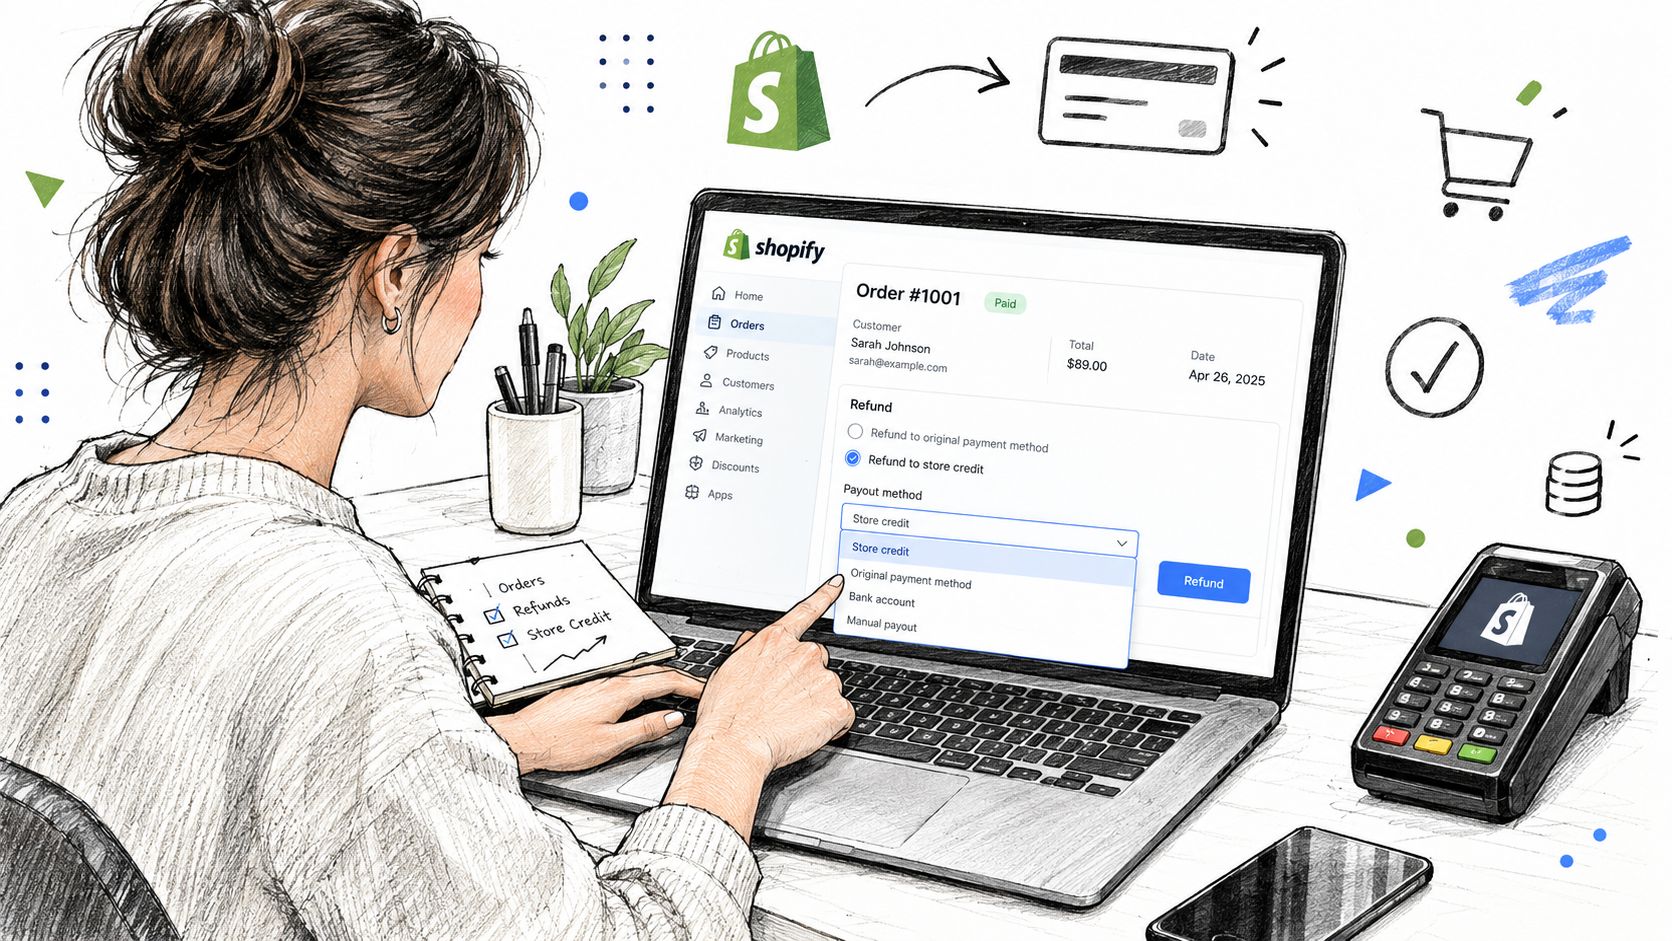
Il cliente dovrebbe ricevere una notifica chiara dopo l'emissione. Verifica che il messaggio identifichi l'account che detiene il credito e indirizza il cliente al percorso di accesso o riscatto appropriato. Non dare per scontato che un'email di credito risolva da sola un problema di autenticazione dell'account.
Configura il flusso di lavoro POS
In Shopify POS, abilita il metodo di pagamento Credito Negozio e dai al personale i permessi di cui ha bisogno. Shopify consente ai commercianti di controllare i permessi separatamente per il riscatto e la gestione del credito negozio, il che aiuta gli operatori più grandi a distinguere l'attività di checkout dall'amministrazione del saldo. POS può anche elaborare i resi al profilo del credito negozio di un cliente.
Verifica il scenario completo al banco. Conferma che il membro dello staff può trovare il cliente corretto, applicare il credito disponibile e spiegare eventuali restrizioni prima di completare la transazione. Il POS non supporta importi di riscatto parziale personalizzati e il credito del negozio non può essere applicato ai carrelli contenenti gift card, quindi forma il personale su questi limiti piuttosto che lasciargli scoprire le limitazioni durante un reso affrettato.
Aggiungi un flusso di lavoro gestito da app solo dove gli strumenti nativi si fermano
Un livello app può mantenere un registro crediti separato, impostare finestre di scadenza e connettere un trigger post-acquisto a ordini idonei. Un flusso di lavoro in stile Mayra può posizionare un'offerta di credito store controllata sulla pagina dello stato dell'ordine, con regole per lo stato dell'ordine, esclusioni di prodotti, approvazione e idoneità all'annullamento.
I flussi di lavoro nativi di Shopify non forniscono ogni controllo di campagna che i commercianti desiderano, come pool di credito segmentati o logica di riezione programmata. Se questi gap influenzano il tuo programma di fidelizzazione, configura le regole dell'app in modo conservativo e riconcilia ogni emissione, riscatto e scadenza rispetto ai record degli ordini di Shopify.
Quando il credito store conviene e quando crea attrito
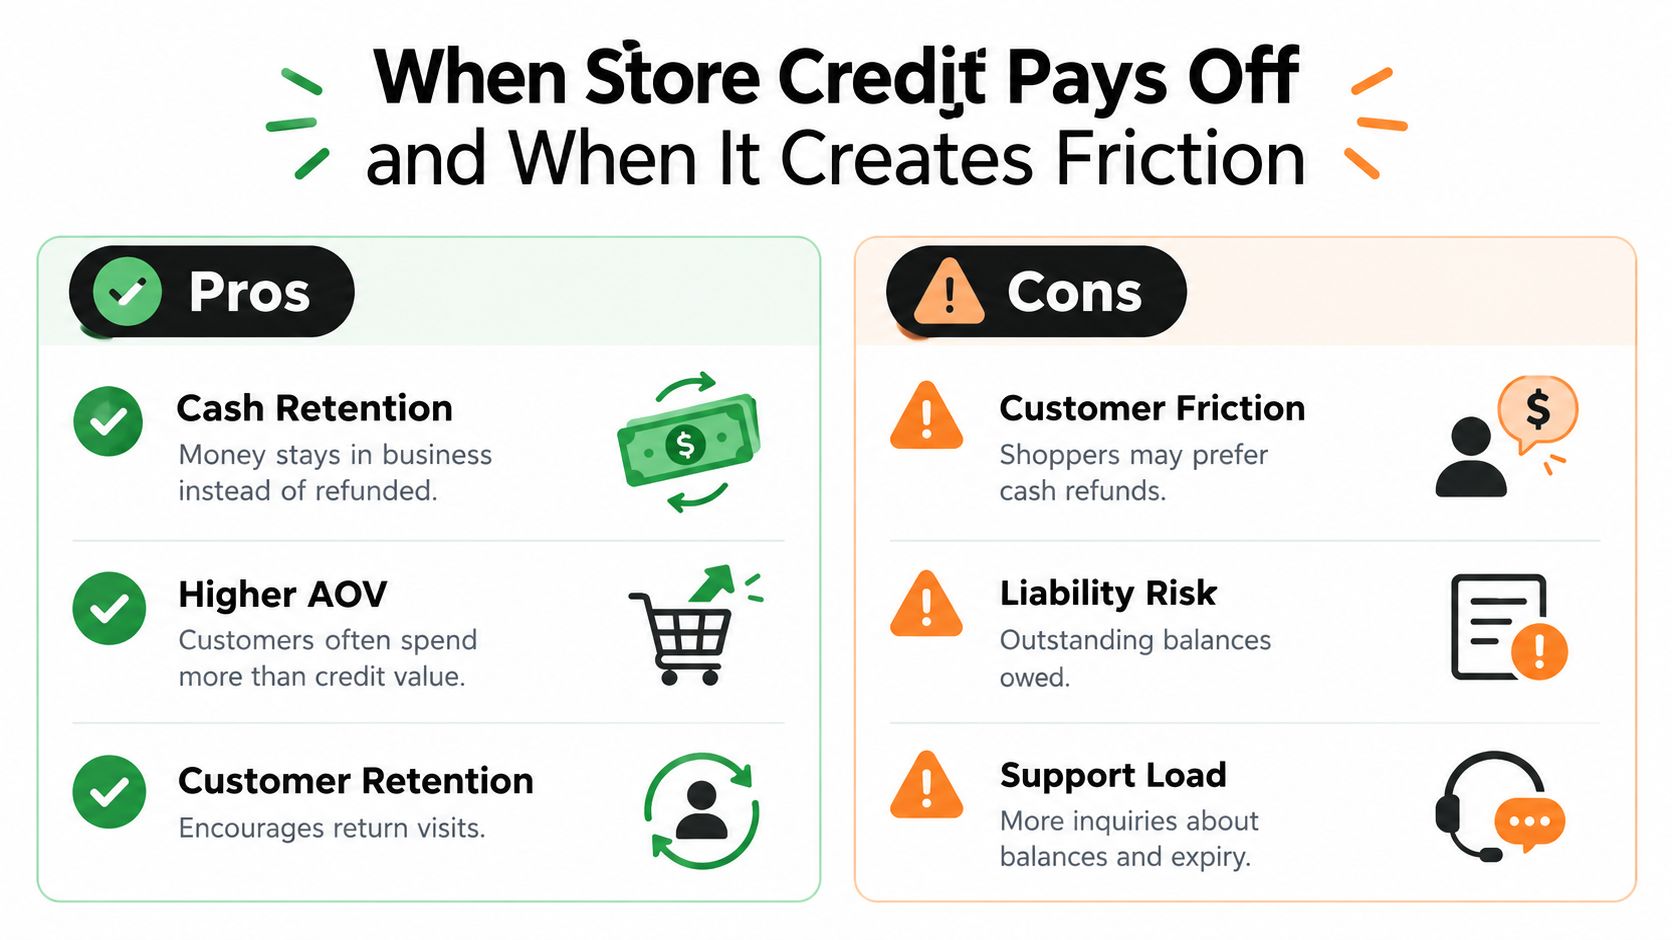
Il credito store protegge la fidelizzazione del denaro solo quando il cliente può utilizzarlo senza confusione. Un rimborso al metodo di pagamento originale termina l'obbligo del commerciante per quell'importo tramite la transazione di rimborso. Il credito mantiene il valore nel negozio, ma il saldo residuo rimane una passività fino a quando il cliente non lo riscatta o scade secondo una politica applicabile.
Questo rende il credito un compromesso, non una leva di fidelizzazione gratuita. Il commerciante guadagna un'altra opportunità di riportare il cliente indietro, mentre il cliente riceve un valore limitato all'attività emittente e all'account. I clienti che intendono già fare shopping di nuovo potrebbero accogliere favorevolmente questo accordo. I clienti che vogliono il loro rimborso potrebbero interpretarlo come un ostacolo.
Dove l'economia può funzionare
Il credito è più difendibile quando risolve un problema operativo o commerciale genuino:
- Fidelizzazione del denaro: Il commerciante evita un'uscita immediata al metodo di pagamento originale.
- Opportunità di secondo acquisto: Il cliente ritorna al negozio invece di terminare la relazione al rimborso.
- Recupero flessibile: Un credito parziale può risolvere un problema di servizio senza emettere un rimborso completo.
- Incentivi controllati: Le regole di scadenza, prodotto, valuta e canale possono definire come il saldo viene utilizzato dove la piattaforma supporta questi controlli.
Alcuni clienti potrebbero spendere oltre il loro saldo disponibile, ma questo risultato non dovrebbe essere considerato garantito. L'offerta deve avere senso di per sé e il cliente deve essere in grado di comprendere il saldo residuo e la divisione del pagamento al momento del checkout.
Dove l'esperienza si interrompe
L'attrito di solito appare dopo l'emissione. I clienti dimenticano quale account ha ricevuto il saldo, confondono un codice gift-card con il credito a livello di account, oppure raggiungono il checkout senza autenticarsi. Gli acquirenti omnichannel potrebbero anche presumere che il credito emesso in un contesto funzioni ovunque, mentre le regole effettive limitano il rimborso per canale o scenario di pagamento.
La documentazione POS di Shopify rende concrete queste restrizioni. I clienti possono utilizzare il credito del negozio per gli acquisti in negozio e ricevere rimborsi su un profilo cliente, ma POS non consente importi parziali personalizzati, e i prodotti gift-card creano un'altra limitazione. Gli operatori B2B devono anche considerare il comportamento della valuta e l'emissione in base alla posizione aziendale, poiché un saldo creato per un contesto aziendale potrebbe non comportarsi come un portafoglio universale.
Il credito che non può essere spiegato in una sola frase chiara creerà lavoro di supporto.
Usa i rimborsi in contanti quando il cliente non ha motivi realistici per tornare, quando i tuoi canali non condividono un sistema di saldo affidabile, o quando i requisiti di rimborso locali rendono inappropriato il credito forzato. Usa il credito del negozio quando il cliente acconsente, il valore è visibile, e il tuo team può rispondere alla domanda sul rimborso senza indagare su più sistemi.
Aggiunta della Deviazione di Cancellazione alla Pagina di Stato dell'Ordine
Un flusso di cancellazione pratico inizia con l'acquisizione del motivo. Il cliente entra nel percorso di cancellazione e seleziona un motivo come prezzo, dimensione sbagliata, ritardo nella spedizione, o il trovare un altro rivenditore. Il sistema utilizza quindi quel motivo per decidere se un'offerta di salvataggio è rilevante.
Costruisci l'offerta intorno al motivo
Un'obiezione al prezzo può giustificare un credito fisso o uno sconto sul prossimo ordine. Una selezione di dimensione sbagliata può richiedere una modifica dell'ordine o una sostituzione di variante. Un reclamo per ritardo nella spedizione può richiedere una spiegazione dell'adempimento o un'offerta di recupero del servizio invece di un incentivo generico.
L'offerta dovrebbe mostrare il valore in linguaggio semplice e spiegare quando diventa disponibile. Evita il copy che nasconde la condizione dietro un pulsante. "Mantieni l'ordine e ricevi credito del negozio per un acquisto futuro" è più chiaro di "Ricevi un vantaggio speciale".
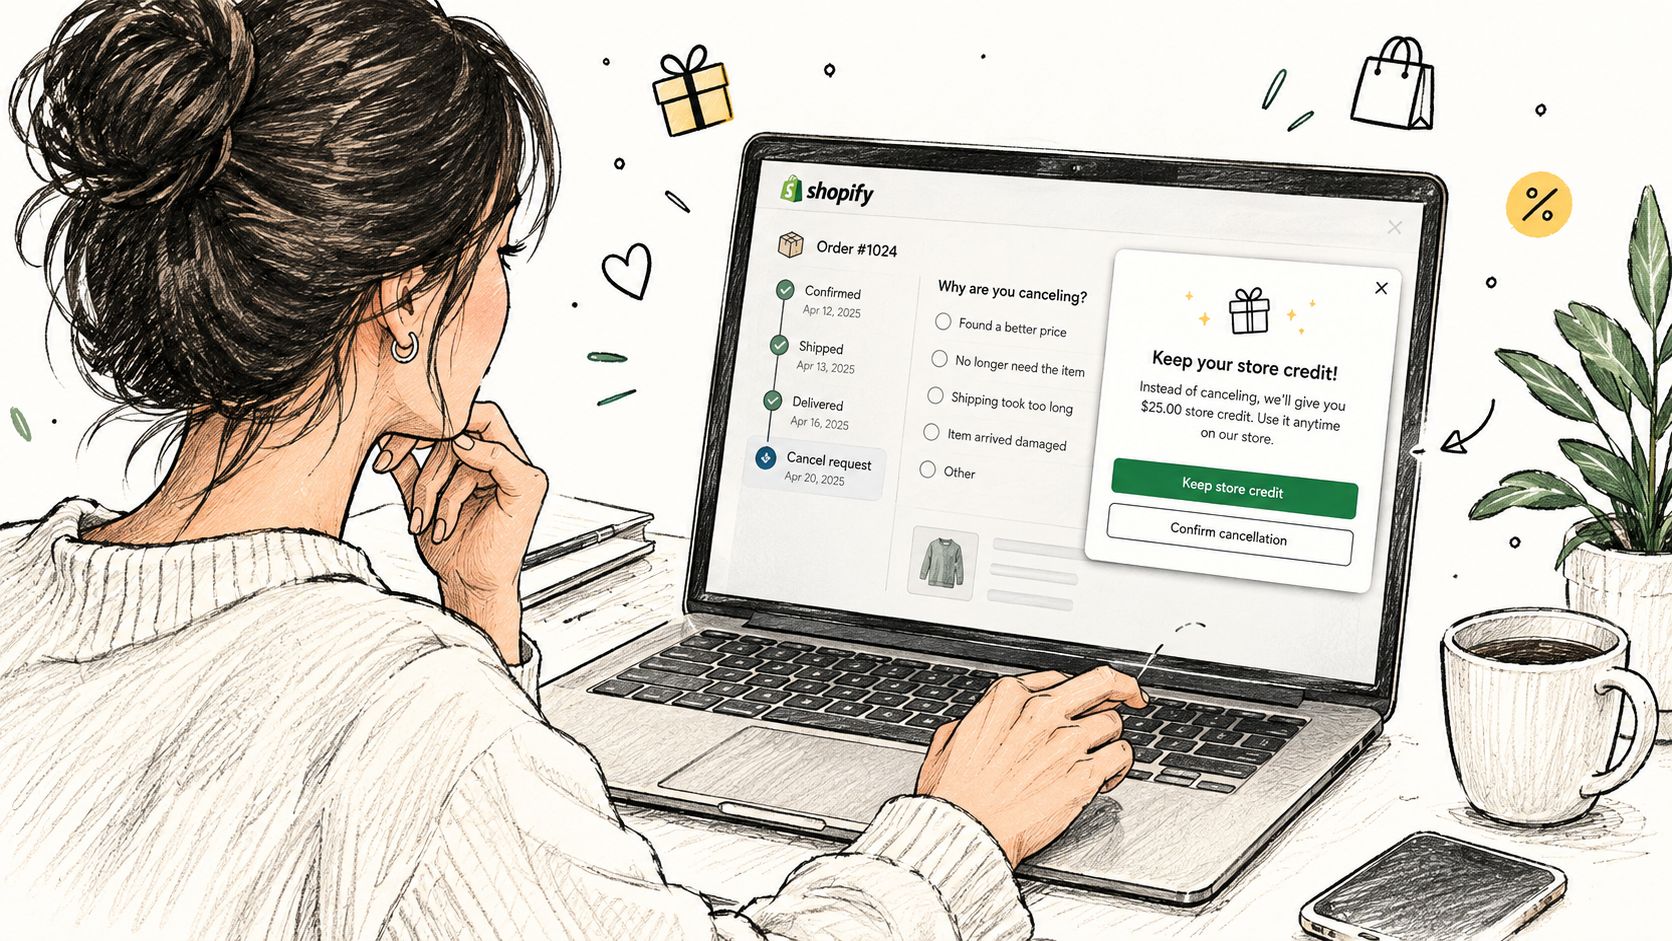
Mayra può posizionare un'esperienza di deviazione di cancellazione sulla pagina di stato dell'ordine Shopify e sull'account cliente, consentendo ai commercianti di configurare l'acquisizione del motivo, le offerte di salvataggio, l'idoneità e un fallback di cancellazione normale. La pagina dovrebbe preservare la capacità del cliente di annullare quando l'offerta non è appropriata. Per il contesto di implementazione, consulta le capacità della pagina di stato dell'ordine di Shopify prima di decidere dove appartiene il blocco.
Proteggi il percorso di fallback
Se il cliente accetta, emetti il credito secondo la regola configurata e mantieni l'ordine originale attivo. Conferma che il saldo è associato all'account cliente corretto, quindi mostra al cliente cosa accade dopo.
Se il cliente rifiuta, continua con il normale processo di cancellazione. La politica di rimborso originale dovrebbe rimanere intatta, includendo qualsiasi fase di revisione o approvazione. Un flusso di salvataggio che rende difficile la cancellazione può ridurre le cancellazioni completate aumentando i reclami, le controversie e il carico di lavoro degli agenti.
Testa ogni ramo con condizioni operative reali. Verifica visite autenticate e non autenticate, ordini in diversi stati di evasione, prodotti esclusi, rimborsi parziali e clienti che hanno più di un evento di saldo. I test A/B possono confrontare offerte di credito con offerte di sconto, ma valuta più dell'accettazione. Traccia se l'ordine trattenuto rimane valido, se i clienti riscattano il credito e se i contatti di supporto aumentano successivamente.
Riconciliazione, Reporting e Comunicazione della Politica
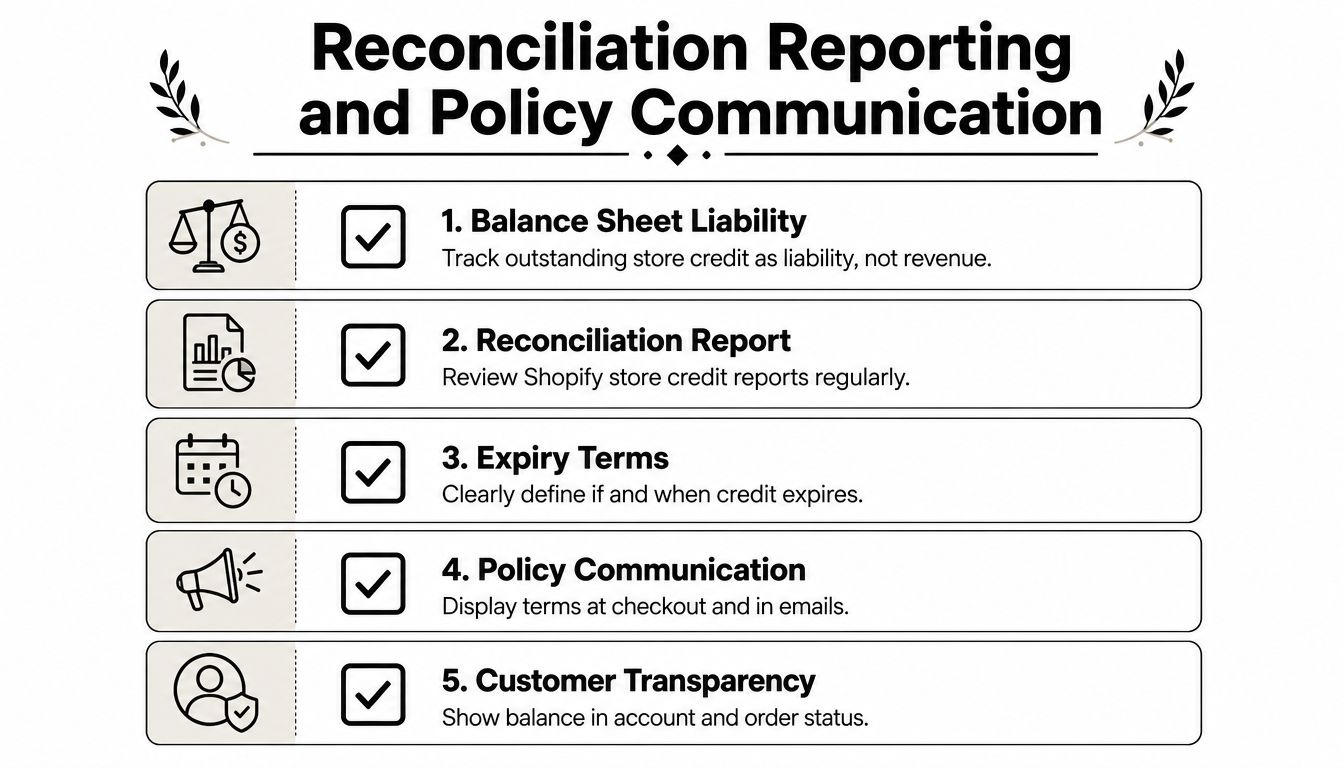
Il credito negozio diventa gestibile quando finanza, supporto e operazioni di ecommerce utilizzano la stessa definizione di saldo in sospeso. Il modello di transazione di Shopify consente ai team di ispezionare i crediti per saldo, valuta, data di scadenza e attività creditizia recente. Questo fornisce alla finanza una base per rivedere ciò che è stato emesso, riscattato, adeguato o scaduto.
Il trattamento contabile deve ancora essere confermato con il tuo professionista finanziario. Operativamente, tratta il credito in sospeso come una passività piuttosto che come nuovo ricavo. L'emissione registra l'obbligazione, il riscatto la riduce mentre il cliente effettua acquisti e la scadenza richiede un trattamento contabile conforme alla politica.
Crea una revisione ripetibile
Una riconciliazione mensile dovrebbe confrontare l'attività di credito del negozio Shopify con i record di pagamento e ordini per lo stesso periodo. Se un'app emette o gestisce credito, esporta i suoi eventi di emissione, riscatto, adeguamento e scadenza e abbinali agli identificatori di cliente e ordine di Shopify.
Usa una breve lista di controllo:
- Revisione del saldo: Controlla il credito totale in sospeso e indaga sui cambiamenti insoliti.
- Abbinamento degli eventi: Abbina gli eventi di emissione e riscatto a ordini, rimborsi o casi di servizio approvati.
- Audit dei permessi: Rivedi chi può emettere, modificare o riscattare i saldi.
- Controllo di scadenza: Conferma che le date di scadenza seguono i tuoi termini pubblicati e la legge applicabile.
- Coda delle eccezioni: Risolvi crediti duplicati, assegnazioni a account errati e riscatti falliti prima di chiudere il periodo.
Metti le regole dove i clienti le vedranno
Pubblica la politica sulla pagina di rimborso, nei messaggi di checkout rilevanti, nelle FAQ e nell'esperienza di stato dell'ordine. Spiega chi possiede il credito, se può essere trasferito, dove può essere riscattato, se scade e come viene gestito un reso quando l'ordine originale è stato pagato con credito.
Un blocco di politica può leggere:
Il credito del negozio viene emesso sull'account cliente associato all'ordine. Può essere riscattato tramite esperienze di checkout Shopify e POS supportate quando il cliente è autenticato. Il credito non è trasferibile, può avere restrizioni di canale o prodotto e può scadere quando una data viene mostrata durante l'emissione. Se un ordine pagato con credito del negozio viene reso, il rimborso idoneo viene restituito secondo la politica di rimborso pubblicata dal negozio.
Mantieni la formulazione allineata con la configurazione effettiva. Se il POS non può accettare una particolare combinazione di carrello, indicalo nella guida del personale e nei contenuti di aiuto rivolti ai clienti. Per un confronto più approfondito delle politiche, utilizza questa guida su credito del negozio rispetto al rimborso su Shopify.
Prima del lancio, testa l'emissione, l'autenticazione, il riscatto, l'uso parziale, i resi dal POS, la messaggistica di scadenza e il fallback di cancellazione. Quindi assegna un proprietario per il rapporto di saldo e un altro per gli aggiornamenti delle politiche, in modo che una modifica da un lato non rompa l'altro.
Mayra Apps fornisce strumenti post-acquisto per i commercianti Shopify, inclusi modifiche agli ordini e flussi di deflettimento della cancellazione che possono presentare offerte di credito del negozio controllate sulla pagina dello stato dell'ordine. Visita Mayra Apps per esaminare come le sue regole configurabili dai commercianti possono adattarsi al tuo processo di rimborso, fidelizzazione e riconciliazione.